KENNENLERNEN & VOLLSTÄNDIGE AUFNAHME
Wir lernen dich kennen.
Deine Ziele, deine Lebensplanung, alle relevanten Ausgaben und deine bestehenden Finanzprodukte. Wir nehmen uns Zeit, deine Situation vollständig zu verstehen.
Etwa 1,5–2 StundenVon deinen ersten Fragen bis zur langfristigen Begleitung.
Ablauf kennenlernen
Norman Abrahamson. Finanzberater, Entwickler und Familienvater.
Norman kennenlernenDie aktuellen Beiträge aus meinem Blog – und Grundlagen, die dich weiterbringen.
Aktuelle Artikel entdecken Grundlagen nachlesen Videos & Social Media
Über Geld. Und darüber, was dir wirklich wichtig ist.
Norman AbrahamsonFinanzberater in Berlin und online
Wir suchen Ersparnisse in deinen Alltagskosten.
Und machen mit dir einen Plan, wie daraus Vermögen werden kann.
Beispiel · 40 Jahre · 7 % p. a. · vor Kosten, Steuern, Inflation
Ergebnis nicht garantiert. Ersparnis individuell; monatliche Anlage am Monatsende.
Wir prüfen mit dir unter anderem Strom, Gas, Internet, Mobilfunk, Krankenkasse und Miete auf mögliche Ersparnisse. Wenn daraus 200 Euro freies Budget im Monat werden und du es 40 Jahre lang am Monatsende bei einer angenommenen effektiven Jahresrendite von 7 Prozent anlegst, ergeben sich rechnerisch 494.308 Euro vor Kosten, Steuern und Inflation. Du zahlst insgesamt 96.000 Euro ein. Ersparnisse und Anlageergebnis sind nicht garantiert.
Animationsbeispiel: 200 € monatlich · 40 Jahre · 7 % p. a.
Vor Kosten, Steuern und Inflation. Ersparnis und Anlageergebnis nicht garantiert.
 Norman AbrahamsonFinanzberater. Entwickler. Dein Ansprechpartner.
Ein erster Blick in die Werkzeuge, die deine nächsten Schritte greifbar machen.
Es geht darum,
was du daraus machst.
Schau dir in Ruhe an, was dir bei deinen Fragen hilft.
In der Beratung prüfen wir deine laufenden Ausgaben, bestehenden Verträge und finanziellen Strukturen. So finden wir passende Einspar- und Optimierungsmöglichkeiten und planen, wie der neue Spielraum zu deinen Zielen beitragen kann.
Ich habe diese Tools für dich gebaut, damit du dir auch unabhängig von mir Dinge anschauen, selbst nachrechnen und verschiedene Möglichkeiten vergleichen kannst.
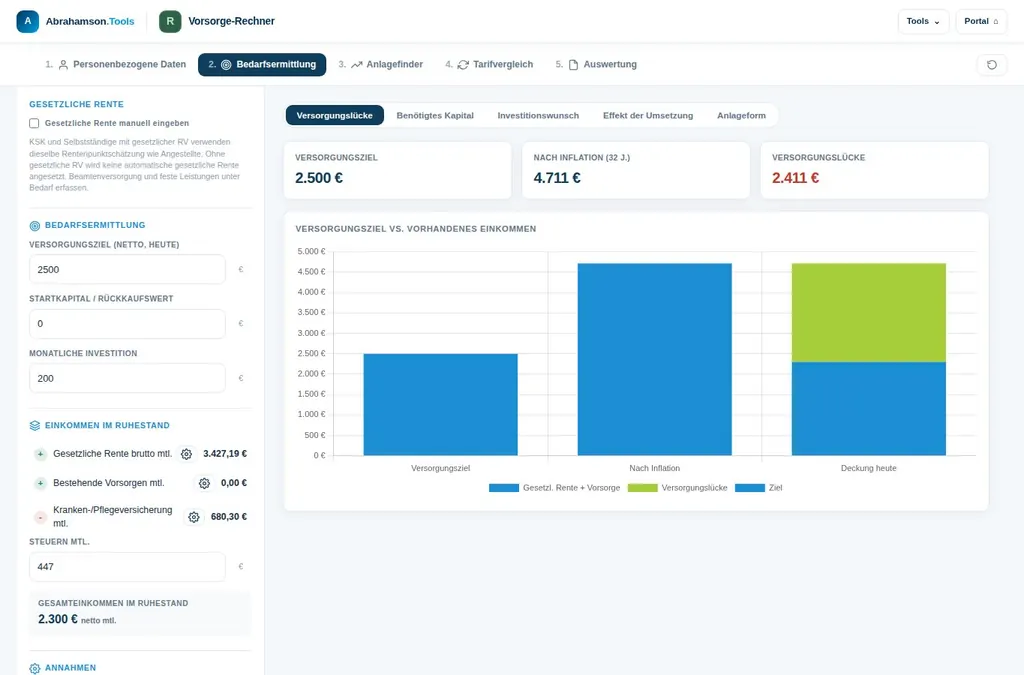 Original-Oberfläche · Vorschau
Hier kannst du berechnen, wie groß deine Versorgungslücke ist und welches Budget du benötigst, um sie zu schließen. Anschließend kannst du die Wege miteinander vergleichen: Depot und Altersvorsorge, mit oder ohne staatliche Förderung – inklusive Netto- und Bruttoansicht.
Vorsorge öffnen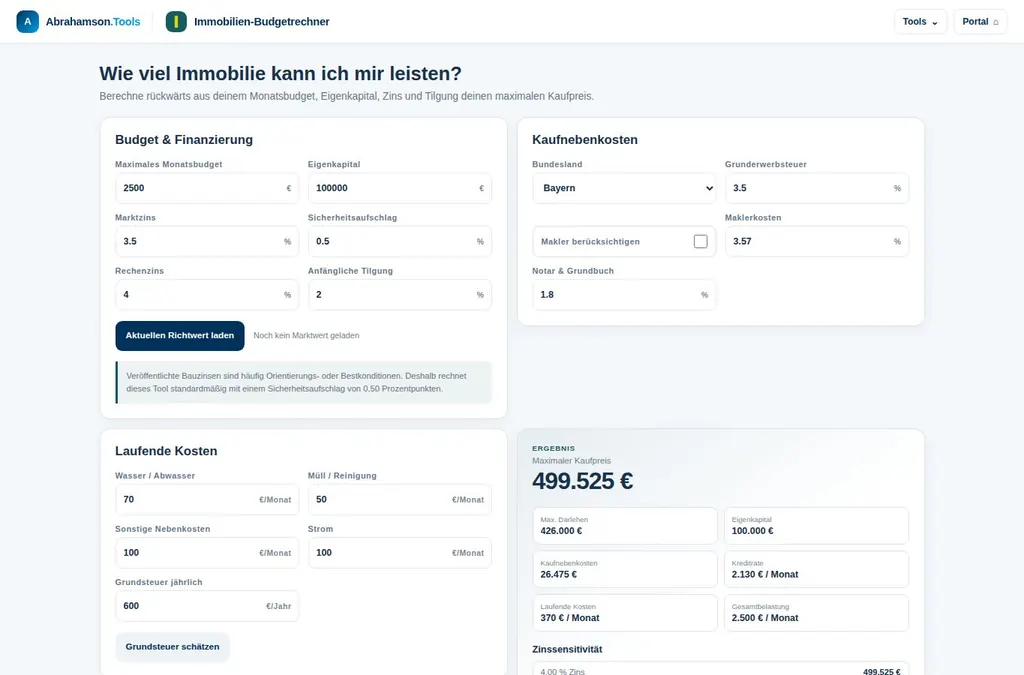 Original-Oberfläche · Vorschau
Wie viel Immobilie kann ich mir eigentlich leisten? Mit diesem Rechner kannst du ganz einfach nachvollziehen, wie viel Immobilie zu deinem Budget passt.
Immo-Budget öffnen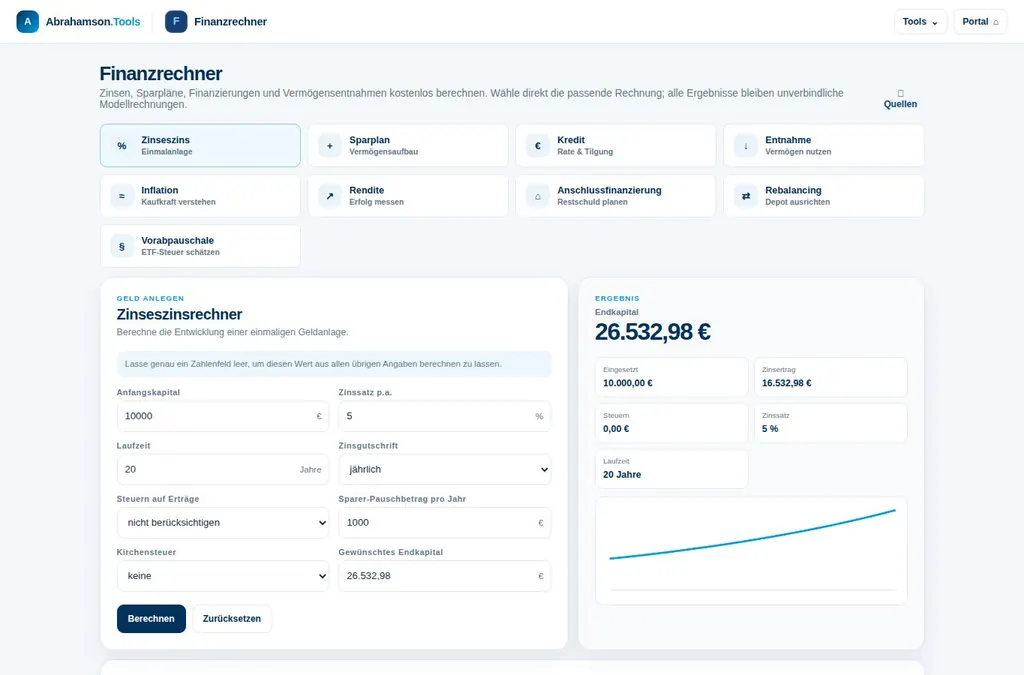 Original-Oberfläche · Vorschau
Mit diesem Finanzrechner kannst du verschiedene Szenarien nachrechnen und durchspielen – zum Beispiel Sparpläne, Zinsen, Kredite und Entnahmen.
Finanzrechner öffnen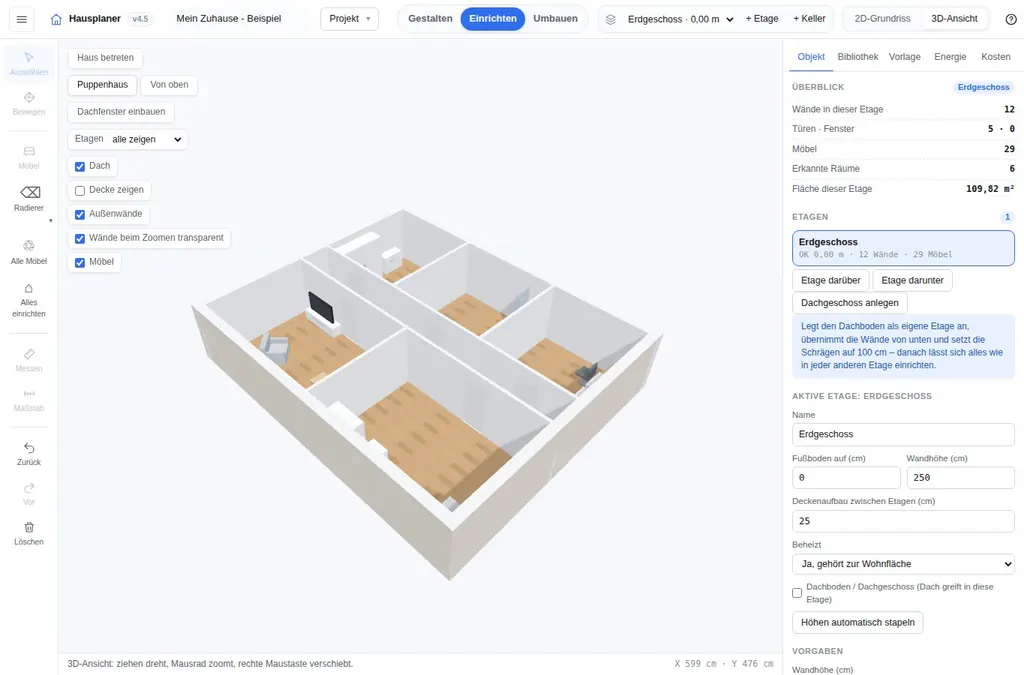 Original-Oberfläche · Vorschau
Als ich selbst auf der Suche nach einem Haus war, konnte ich mir Grundrisse und eine mögliche Sanierung nur schwer vorstellen. Deshalb habe ich diesen Hausplaner gebaut und für dich bereitgestellt.
Hausplaner öffnen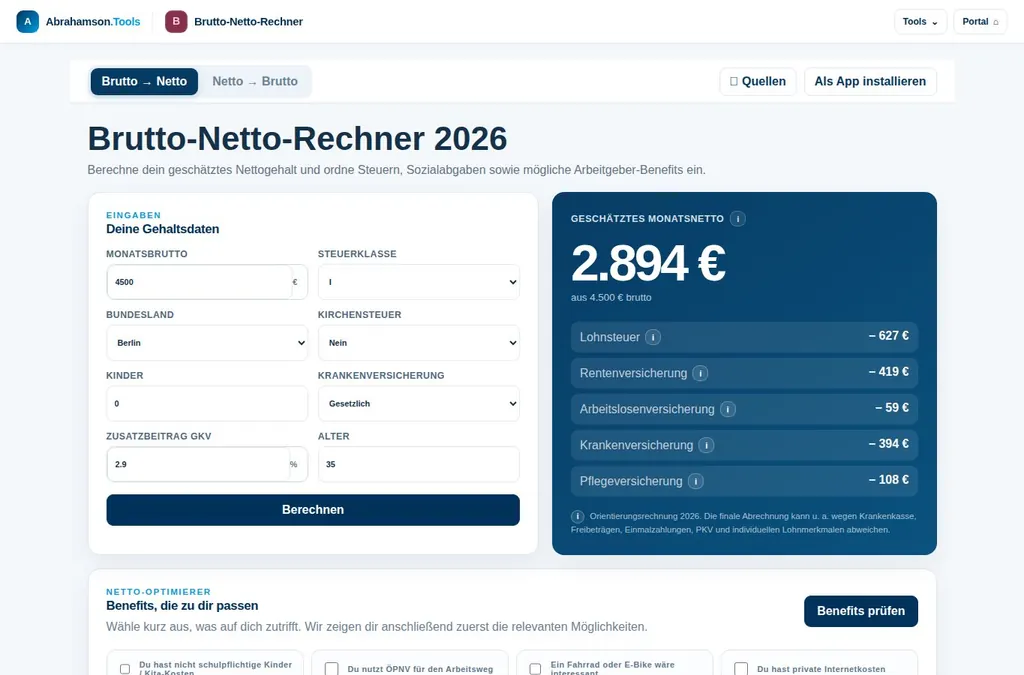 Original-Oberfläche · Vorschau
Hast du dich schon immer gefragt, wie viel du verdienen müsstest, um dein Wunschnetto zu bekommen? Hier kannst du es einfach berechnen.
Brutto-Netto öffnen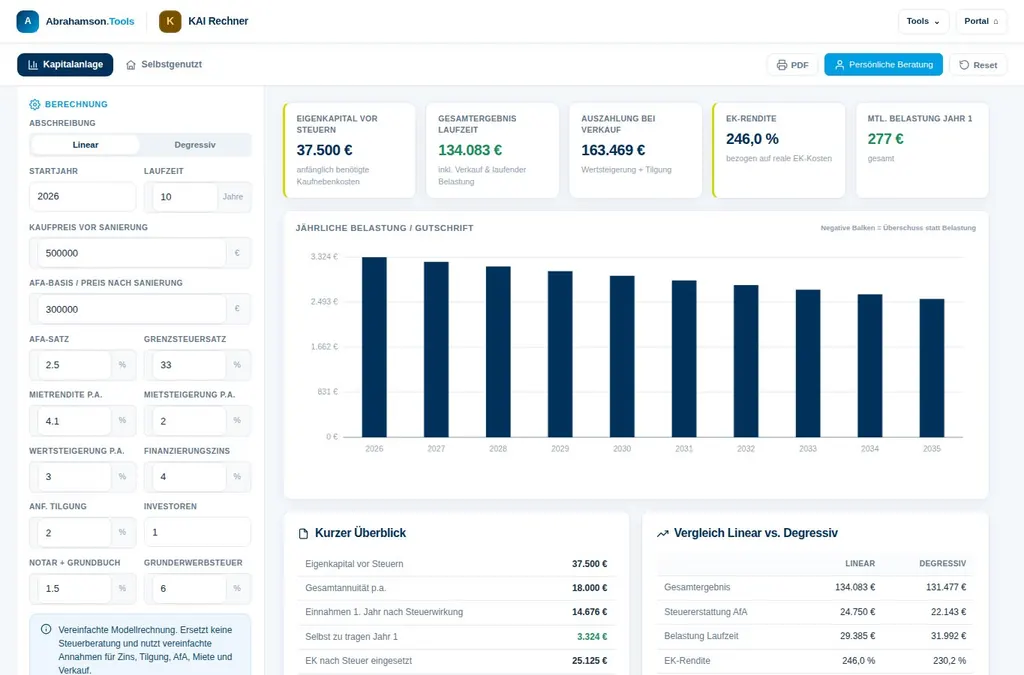 Original-Oberfläche · Vorschau
Eine Immobilie als Kapitalanlage bringt nicht nur Mieteinnahmen, sondern kann auch Steuerersparnisse ermöglichen. Mit diesem Rechner mache ich das für dich sichtbar.
KAI Rechner öffnen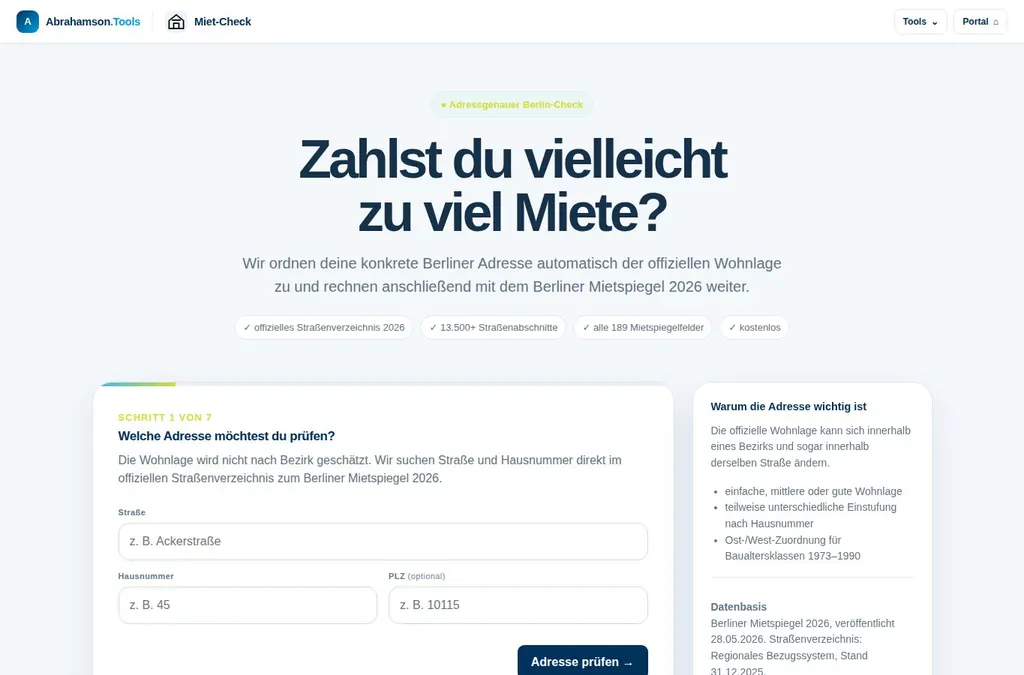 Original-Oberfläche · Vorschau
Zahlst du eigentlich zu viel Miete? Hier kannst du es ganz einfach für den Raum Berlin checken.
Miet-Check öffnen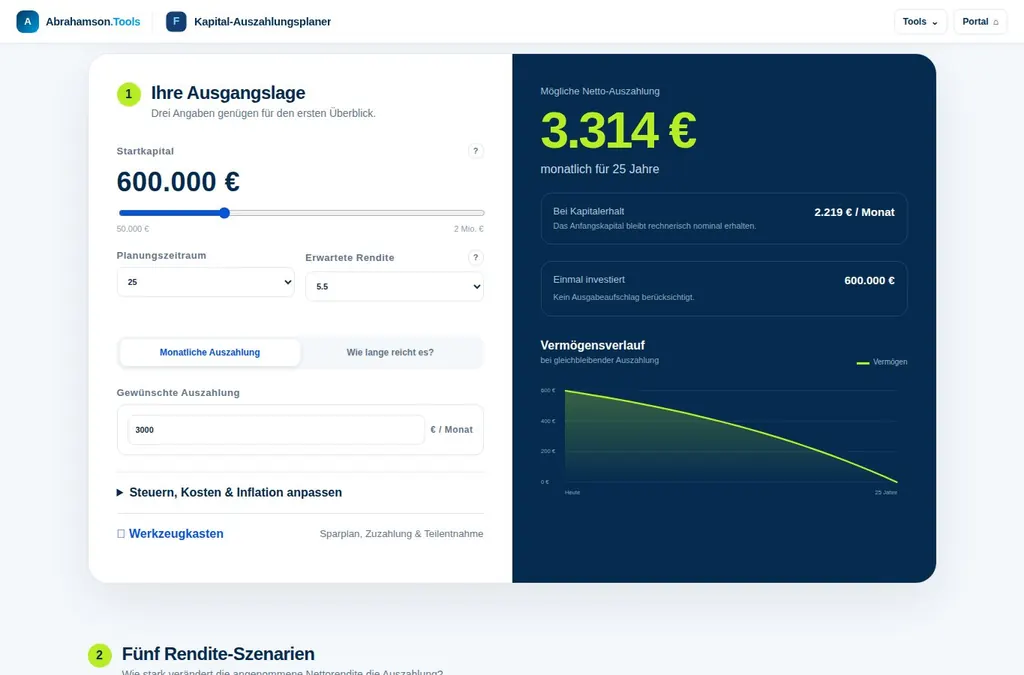 Original-Oberfläche · Vorschau
Du hast bereits Vermögen und möchtest wissen, wie lange es reicht, wenn du damit in den Ruhestand gehst? Das kannst du hier nachrechnen.
Auszahlungsplaner öffnenDie öffentlichen Rechner sind kostenfrei zugänglich. Eine erste Orientierung, die du selbst in der Hand hast.
Neue Impulse zu Vermögensaufbau, Vorsorge und Immobilien.
Gesetzliche private Krankenversicherung Vergleich: So prüfst du Beiträge, Leistungen, Familienpläne und Rückkehrmöglichkeiten mit Weitblick für Zukunft.
Artikel lesen
Der Leitfaden Baufinanzierung für Paare zeigt, wie ihr Budget, Eigenkapital, Darlehen und Absicherung fair und langfristig gemeinsam sicher aufstellt.
Artikel lesen
Vermögensaufbau mit ETFs verständlich planen: Erfahre, wie Sparrate, Risiko, Kosten und dein Leben zu einer langfristigen Anlagestrategie passen können.
Artikel lesen
Kapitalanlage-Immobilie finanzieren: So planst du Eigenkapital, Rate, Rücklagen und Steuern realistisch - für ein Investment, das langfristig trägt.
Artikel lesen
Arbeitgeberzuschuss bAV berechnen: Formel, Beispiele und wichtige Sonderfälle. Prüfe deinen Anspruch bei Entgeltumwandlung Schritt für Schritt ganz einfach.
Artikel lesen
Private Finanzanalyse erstellen: Erfasse Einnahmen, Verträge und Ziele, erkenne Lücken und entwickle einen Plan für dein Leben von morgen.
Artikel lesenErst Ausgaben prüfen. Dann Möglichkeiten sehen.
Entdecke, was zusätzliches Budget langfristig verändern kann.
Was wäre, wenn wir bei dir 250 € im Monat Ersparnis finden?
Gestrichelte Kurve: bisheriger Sparplan. Durchgezogene Kurve: mit zusätzlichem Budget. Graue Linie: gesamte Einzahlungen.
Rechenbeispiel mit konstant angenommener effektiver Jahresrendite und Einzahlungen am Monatsende. Vor Steuern, Kosten und Inflation. Keine Prognose oder Garantie. Tatsächliche Anlagen schwanken und können Verluste verursachen. Ob und wie viel Ersparnis bei dir möglich ist, prüfen wir individuell.
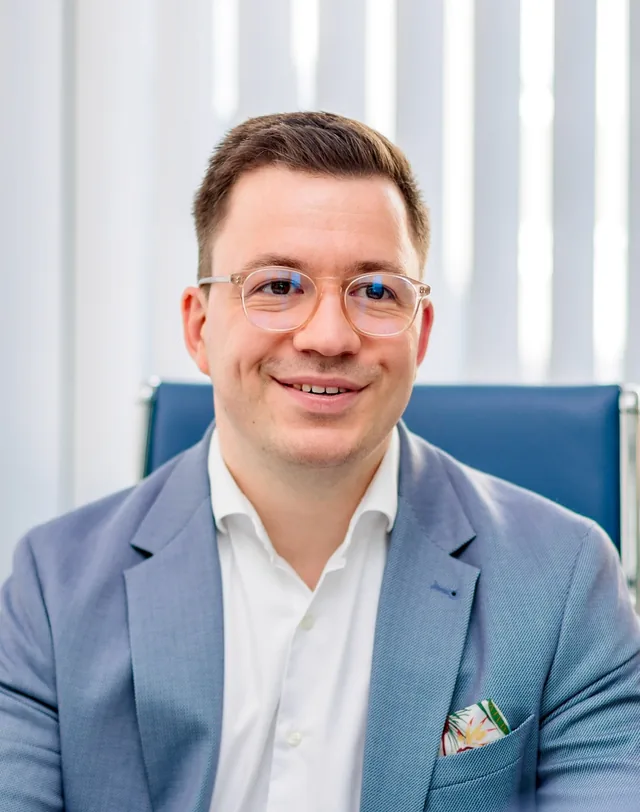
Ich bin Norman. Finanzberater, Entwickler und Vater von zwei Kindern. Seit 2012 begleite ich Menschen bei ihren finanziellen Entscheidungen.
Aus meiner Arbeit als Informatiker ist die Idee geblieben, Dinge verständlicher zu machen. Heute verbinde ich eigene digitale Werkzeuge mit dem, was für mich den Unterschied macht: Zeit, ehrliche Gespräche und einen Blick auf dein ganzes Leben.
Privat ernähre ich mich vegan und versuche, gemeinsam mit meiner Familie möglichst nachhaltig zu leben. Gute Entscheidungen sollen langfristig zu deinen Zielen und Werten passen.
Norman Abrahamson
Selbstständiger Repräsentant für die tecis Finanzdienstleistungen AG.
Versicherungsvertreter nach § 34d Abs. 1 GewO und Finanzanlagenvermittler nach § 34f Abs. 1 Satz 1 Nr. 1 GewO.
Westfälische Str. 27 · 10709 Berlin
Dein Leben verändert sich. Gute Beratung bleibt dran. Mit Struktur, Raum für Fragen und einer Begleitung, die weitergeht.
Kostenfreies Erstgespräch Unverbindlich. In Berlin oder online.„Ich plane keine Beratung für die nächsten drei Termine. Ich plane sie für die nächsten 30 bis 40 Jahre.“
Deine Ziele, deine Lebensplanung, alle relevanten Ausgaben und deine bestehenden Finanzprodukte. Wir nehmen uns Zeit, deine Situation vollständig zu verstehen.
Etwa 1,5–2 StundenWir prüfen auch deine laufenden Ausgaben – von Strom, Internet und Handy bis Krankenkasse, Gas und Miete. Du erhältst eine strukturierte Zusammenfassung und erste mögliche Maßnahmen.
Ersparnisse erkennen. Zusammenhänge verstehen.Im zweiten Gespräch stelle ich dir ein ganzheitliches Konzept für die gemeinsam identifizierten Themen vor. Mögliche Ersparnisse verbinden wir mit deinen Zielen und deinem Vermögensaufbau.
Etwa 1,5 StundenErst im dritten Termin entscheiden wir gemeinsam, ob und was du umsetzen möchtest. Sind noch Fragen offen, nehmen wir uns einen weiteren Termin.
In deinem Tempo. Ohne Abschlusszwang.Ein Qualitätsbeauftragter aus meiner Vertriebsstruktur prüft mit dir den Beratungsverlauf und ob etwas fehlt oder offen geblieben ist.
Raum für offene FragenMindestens einmal jährlich sprechen wir über Veränderungen: neuer Job, Gehalt, Hochzeit, Kinder, Immobilie, Trennung oder Ruhestand. Und passen deine Planung an dein echtes Leben an.
Persönlich · digital · telefonischIch decke selbst ein breites Spektrum an Beratungsthemen ab. Bei Spezialfragen kann ich zusätzlich auf Fachwissen aus meinem Team zurückgreifen.
Persönliche Beratung bleibt nahbar und von Mensch zu Mensch – je nach Anliegen bei mir oder bei einem fachlich passenden Ansprechpartner.
Dein Anliegen besprechenSpezialwissen, wenn deine Frage es braucht.
Manche Probleme brauchen keinen Finanzberater. Deshalb stelle ich mein Netzwerk gern zur Verfügung – von Fachleuten bis zu unternehmerischen Kontakten.
Ganzheitliche Beratung über nahezu alle relevanten Finanzbereiche. Keine Vermittlung privater Konsumentenkredite.
Erfahrungen aus der Beratung.
Bewertungen, die du selbst nachlesen kannst.
Viele Perspektiven auf eine persönliche Zusammenarbeit.
Alle Bewertungen ansehen Bewertungsstand: Oktober 2026


Kontinuierliche Weiterbildung gehört für mich zu professioneller Beratung dazu. Die Mitgliedschaft ist auch auf meinem Trustlocal-Profil ausgewiesen.
Profil ansehenNach der Umsetzung prüft ein Qualitätsbeauftragter aus dem Team den Beratungsverlauf und ob noch Fragen oder Themen offen sind.
Qualitätsgespräch kennenlernenAusgewählte Bewertungen, sinngemäß zusammengefasst.
Hervorgehoben werden die umfassende und professionelle Betreuung, schnelle Lösungen sowie die Beratung zu Geldanlage und Versicherungen.
Im Bewertungsprofil nachlesenBesonders positiv bewertet werden Fachwissen, Seriosität, Kundenorientierung und die verständliche Erklärung komplexer Finanzthemen.
Im Bewertungsprofil nachlesenDie Beratung wird als freundlich und verständlich beschrieben. Besonders geschätzt werden die Zeit für Fragen und einfache Erklärungen.
Im Bewertungsprofil nachlesenGelobt werden die ausführliche Beratung, verständliche Erklärungen, individuelle Lösungen sowie eine ehrliche und vertrauensvolle Betreuung.
Im Bewertungsprofil nachlesenBesonders hervorgehoben werden Transparenz, Geduld, ehrliches Interesse und eine individuell auf die persönliche Situation abgestimmte Beratung.
Im Bewertungsprofil nachlesenDie Bewertung hebt großes Engagement, hohe Fachkompetenz und den Anspruch hervor, für Kunden möglichst viel herauszuholen.
Im Bewertungsprofil nachlesenPositiv bewertet werden eine kompetente Beratung, schnelle Terminvereinbarung sowie Unterstützung bei Finanzen und Versicherungen.
Im Bewertungsprofil nachlesen
Welche Rolle spielen Kosten, Steuern und Flexibilität für deinen Weg?
Vergleich entdecken
Vom monatlichen Budget zu einer Vorstellung davon, was möglich sein kann.
Budget verstehen
Ein Blick auf deinen gewünschten Lebensstandard und die Planung für morgen.
Vorsorge einordnenGlücklich leben, finanziell frei, innerlich klar.
Ein anderer Blick auf Geld und ein selbstbestimmtes Leben.
Wie Geld, Minimalismus, Unternehmertum und ein selbstbestimmtes Leben zusammenpassen können.
Ja. Die hier gezeigten öffentlichen Tools kannst du kostenfrei ausprobieren. Eine Berechnung ist eine erste Orientierung und verpflichtet dich zu keinem Beratungsgespräch.
Sie helfen dir, Zusammenhänge zu verstehen und Szenarien zu vergleichen. Ob ein Ergebnis zu deiner persönlichen Situation passt, welche Annahmen sinnvoll sind und welche nächsten Schritte daraus folgen, lässt sich im Gespräch genauer einordnen.
Mit einem kostenfreien, unverbindlichen Erstgespräch. Wir sprechen über deine Situation und deine Ziele. Danach entsteht Schritt für Schritt ein Konzept. Du entscheidest in Ruhe, was du umsetzen möchtest.
Ja. Gespräche sind in Berlin und online möglich. Für den laufenden Austausch können wir je nach Anliegen auch telefonieren.
Ein ETF-Sparplan für die Altersvorsorge wirkt auf den ersten Blick erfreulich einfach: Depot eröffnen, ETF auswählen, monatliche Rate festlegen. Doch für deine spätere finanzielle Freiheit reicht es nicht, nur einen Sparplan anzulegen. Entscheidend ist, wie er zu deinem Einkommen, deiner Familie, deiner Absicherung und deinen sonstigen Zielen passt. Denn eine hohe Renditechance hilft wenig, wenn du die Rate in einer schwierigen Phase wieder stoppen musst oder Risiken eingehst, die dich nachts nicht ruhig schlafen lassen.
Ein ETF bildet in der Regel einen Index nach, also beispielsweise viele Unternehmen aus unterschiedlichen Ländern und Branchen. Statt auf einzelne Aktien zu setzen, beteiligst du dich damit breit gestreut an der Entwicklung von Kapitalmärkten. Bei langfristigen Zielen wie der Altersvorsorge ist diese breite Streuung ein wesentlicher Gedanke: Nicht die Entwicklung eines einzelnen Unternehmens soll über deinen Erfolg entscheiden.
Ein Sparplan bringt zusätzlich Struktur hinein. Du investierst regelmäßig einen festen Betrag, unabhängig davon, ob die Börsen gerade steigen oder fallen. Bei niedrigen Kursen kaufst du für dieselbe Rate mehr Anteile, bei hohen Kursen weniger. Dieses Prinzip ersetzt keine Renditegarantie. Es verhindert aber, dass du jede Marktbewegung bewerten und den vermeintlich perfekten Einstiegszeitpunkt finden musst.
Für viele Berufstätige, Paare und Familien liegt der größte Vorteil in der Flexibilität. Die Sparrate lässt sich oft erhöhen, senken oder pausieren. Das ist hilfreich bei Elternzeit, Jobwechsel, einer Immobilienfinanzierung oder unerwarteten Ausgaben. Diese Flexibilität darf jedoch nicht dazu führen, dass der Sparplan bei jedem kleineren Engpass zuerst gestrichen wird. Eine passende Rate schafft eher Durchhaltevermögen als ein zu ambitionierter Startbetrag.
Die Frage ist nicht nur: „Wie viel kann ich monatlich investieren?“ Sie lautet auch: „Welches Einkommen möchte ich im Ruhestand zusätzlich zur gesetzlichen und betrieblichen Vorsorge zur Verfügung haben?“ Wer heute 1.000 Euro monatlich zurücklegt, hat nicht automatisch eine ausreichende Altersvorsorge aufgebaut. Inflation, Lebenserwartung, Steuern und Krankenversicherungsbeiträge verändern den tatsächlichen Bedarf.
Starte deshalb mit einer groben Bestandsaufnahme. Dazu gehören deine voraussichtliche gesetzliche Rente, bestehende Verträge zur privaten oder betrieblichen Altersvorsorge, Rücklagen, Schulden und laufende familiäre Verpflichtungen. Gerade bei Paaren ist es sinnvoll, nicht nur gemeinsame Ziele, sondern auch die individuelle Absicherung zu betrachten. Teilzeit, Elternzeiten oder ein längerer Pflegefall können die spätere Rentenlücke sehr unterschiedlich beeinflussen.
Eine Sparrate von 100 Euro im Monat ist besser als dauerhaft nichts zu tun. Sie wird aber bei einem späten Start und einer großen Versorgungslücke vermutlich nicht ausreichen. Umgekehrt muss nicht jede freie Liquidität in ETFs fließen. Ein Notgroschen, eine angemessene Berufsunfähigkeitsabsicherung und gegebenenfalls die Absicherung von Hinterbliebenen haben ihren eigenen Stellenwert. Vorsorge funktioniert nicht gut als Einzelentscheidung, sondern als Zusammenspiel mehrerer Bausteine.
Bei langfristigen Renditeannahmen ist Zurückhaltung sinnvoll. Historische Entwicklungen können Orientierung geben, sind aber keine Zusage für die Zukunft. Plane lieber mit mehreren Szenarien: einem vorsichtigen, einem mittleren und einem positiven. So siehst du, wie empfindlich dein Ziel auf Rendite, Laufzeit und Sparrate reagiert.
Besonders stark wirkt die Zeit. Wer 25 oder 30 Jahre regelmäßig investiert, gibt dem Zinseszinseffekt deutlich mehr Raum als jemand, der erst wenige Jahre vor dem Ruhestand beginnt. Trotzdem gilt: Auch ein später Start kann sinnvoll sein. Dann sind die Rate, ein realistischer Entnahmeplan und die Abstimmung mit anderen Vorsorgeformen umso wichtiger.
Für die langfristige Altersvorsorge suchen viele Menschen einen weltweit investierenden Aktien-ETF. Er kann Unternehmen aus Industrie- und Schwellenländern bündeln und damit eine breite geografische Streuung schaffen. Ob ein Index ausschließlich entwickelte Märkte abdeckt oder auch Schwellenländer enthält, ist keine Frage von richtig oder falsch. Wichtiger ist, dass du verstehst, worin du investierst und die Entscheidung langfristig tragen kannst.
Achte bei der Auswahl unter anderem auf den zugrunde liegenden Index, die laufenden Kosten, die Fondsgröße und die Art der Ertragsverwendung. Ausschüttende ETFs zahlen Erträge regelmäßig aus. Thesaurierende ETFs legen sie im Fonds wieder an. Für den langfristigen Vermögensaufbau kann eine automatische Wiederanlage praktisch sein. Ausschüttungen können dagegen motivierend wirken oder später einen Teil laufender Ausgaben abdecken. Steuerliche Aspekte solltest du dabei immer im persönlichen Kontext betrachten.
Mehr ETFs bedeuten nicht automatisch mehr Sicherheit. Ein Depot mit mehreren Produkten kann sinnvoll sein, wenn es einer klaren Strategie folgt. Häufig entsteht aber nur zusätzliche Komplexität und Überschneidung: Dann besitzt du verschiedene ETFs, die am Ende viele der gleichen großen Unternehmen enthalten. Für einen Vorsorge-Sparplan ist eine verständliche, breit gestreute Lösung oft leichter über Jahre durchzuhalten als ein kompliziertes Depot mit ständigen Umschichtungen.
Ein Aktien-ETF kann zeitweise deutlich an Wert verlieren. Ein Minus von 20 Prozent, 30 Prozent oder mehr ist an den Kapitalmärkten möglich. Wer nur auf die durchschnittliche Rendite schaut, unterschätzt diese emotionale Seite. Die eigentliche Bewährungsprobe kommt nicht beim Einrichten des Sparplans, sondern in einer Krise, wenn negative Schlagzeilen und rote Depotzahlen zu vorschnellen Verkäufen verleiten.
Deshalb sollte der Aktienanteil zu deinem Zeithorizont und deiner Risikotragfähigkeit passen. Hast du noch viele Jahre bis zum Ruhestand und ein stabiles Einkommen, kannst du Kursschwankungen möglicherweise besser aussitzen als jemand, der das Geld bald benötigt. Steht die Entnahmephase näher, kann es sinnvoll sein, einen Teil des Vermögens schrittweise in risikoärmere Anlagen umzuschichten. Das reduziert nicht jedes Risiko, kann aber verhindern, dass du unmittelbar nach einem starken Kursrückgang Anteile verkaufen musst.
Auch Liquidität ist eine Form von Sicherheit. Geld für die nächste Autoreparatur, den Umzug oder die geplante Eigenkapitalzahlung sollte nicht im Aktien-ETF liegen. Ein klar getrennter Notgroschen schützt deinen langfristigen Sparplan davor, in einem ungünstigen Börsenmoment aufgelöst zu werden.
Ein guter Start kann sehr konkret aussehen: Du bestimmst zunächst deinen finanziellen Puffer, prüfst deine bestehenden Vorsorgeansprüche und legst danach eine Rate fest, die auch in normalen Schwankungsphasen realistisch bleibt. Mit Gehaltserhöhungen kannst du sie schrittweise anheben. Viele Menschen fahren gut damit, einen festen Anteil jeder Gehaltssteigerung direkt für die Altersvorsorge einzuplanen, statt nur den Konsum zu erhöhen.
Überprüfe deinen Plan nicht täglich, sondern in sinnvollen Abständen - etwa einmal jährlich oder bei einem größeren Lebensereignis. Heirat, Geburt eines Kindes, Trennung, Selbstständigkeit, Immobilienkauf oder ein Arbeitgeberwechsel verändern Prioritäten. Dann geht es nicht zwingend darum, den ETF auszutauschen. Häufig ist die wichtigere Frage, ob Sparrate, Absicherung und Risikoverteilung noch zum Leben passen.
Eine umfassende Finanzanalyse kann helfen, diese Abhängigkeiten sichtbar zu machen. Bei Abrahamson.tools steht deshalb nicht ein einzelnes Produkt im Mittelpunkt, sondern die Reihenfolge der Entscheidungen: erst Überblick schaffen, dann Ziele gewichten, anschließend eine passende Umsetzung wählen und regelmäßig anpassen. Das schafft keine Garantie für die Kapitalmarktentwicklung, aber Klarheit darüber, warum du welchen Weg gehst.
Ein häufiger Fehler ist, mit Geld zu investieren, das kurzfristig gebraucht werden könnte. Ebenso problematisch sind hektische ETF-Wechsel, weil ein anderer Fonds im vergangenen Jahr besser gelaufen ist. Vergangene Renditen sind kein verlässlicher Kompass für die Zukunft.
Vorsicht ist auch bei einer rein steuergetriebenen Entscheidung angebracht. Steuervorteile können relevant sein, sollten aber nicht dazu führen, dass Kosten, Flexibilität, Risiko oder die persönliche Lebensplanung in den Hintergrund geraten. Gleiches gilt für vermeintlich besonders nachhaltige ETFs: Wenn Nachhaltigkeit für dich ein wichtiges Kriterium ist, lohnt sich ein genauer Blick auf Indexregeln und Ausschlüsse statt allein auf ein Etikett.
Der wertvollste Schritt ist oft nicht die Suche nach dem einen perfekten ETF. Es ist die Entscheidung für einen Plan, den du verstehst, finanzieren kannst und bei Veränderungen bewusst weiterentwickelst. So wird ein Sparplan nicht zur abstrakten Depotposition, sondern zu einem verlässlichen Teil deiner persönlichen Zukunftsplanung.
18 Artikel zu Finanzen, Vorsorge, Versicherungen, Immobilien und deinem finanziellen Spielraum.
Gesetzliche private Krankenversicherung Vergleich: So prüfst du Beiträge, Leistungen, Familienpläne und Rückkehrmöglichkeiten mit Weitblick für Zukunft.
Der Leitfaden Baufinanzierung für Paare zeigt, wie ihr Budget, Eigenkapital, Darlehen und Absicherung fair und langfristig gemeinsam sicher aufstellt.
Vermögensaufbau mit ETFs verständlich planen: Erfahre, wie Sparrate, Risiko, Kosten und dein Leben zu einer langfristigen Anlagestrategie passen können.
Kapitalanlage-Immobilie finanzieren: So planst du Eigenkapital, Rate, Rücklagen und Steuern realistisch - für ein Investment, das langfristig trägt.
Arbeitgeberzuschuss bAV berechnen: Formel, Beispiele und wichtige Sonderfälle. Prüfe deinen Anspruch bei Entgeltumwandlung Schritt für Schritt ganz einfach.
Private Finanzanalyse erstellen: Erfasse Einnahmen, Verträge und Ziele, erkenne Lücken und entwickle einen Plan für dein Leben von morgen.
So kannst du die Rendite einer Kapitalanlageimmobilie richtig berechnen: inklusive Kaufnebenkosten, Rücklagen, Finanzierung und realistischer Annahmen.
Immobilienfinanzierung monatliche Rate berechnen: Berücksichtige Zins, Tilgung, Nebenkosten und Reserven für deine realistische Planung.
Berufsunfähigkeitsschutz für junge Familien schützt euer Einkommen, wenn Arbeit nicht mehr geht. Erfahre, worauf es bei Auswahl und Budget ankommt. Klar.
Private Krankenversicherung Wechsel prüfen: Leistungen, Beiträge und Gesundheitsfragen richtig vergleichen und langfristig sicher für dich entscheiden.
Nachhaltig Geld anlegen: Kriterien helfen dir, Wirkung, Risiko und Rendite realistisch zu prüfen - für ein Portfolio, das zu deinen Zielen passt gut.
Ein ETF-Sparplan für die Altersvorsorge kann Vermögen aufbauen. Erfahre, wie du Rate, Risiko, ETF-Auswahl und Anpassungen sinnvoll planst für dein Leben.
Finanzielle Ziele als Paar planen: So sprecht ihr über Geld, setzt Prioritäten und schafft einen klaren Plan für Vorsorge, Wohnen und gemeinsame Freiräume.
Notgroschen-Höhe für Familien berechnen: Mit einer klaren Methode findest du die passende Reserve für Fixkosten, Kinder und unerwartete Ausgaben sicher.
Wie du laufende Kosten im Haushalt senken kannst: Ausgaben prüfen, Verträge passend ordnen und dauerhaft spürbar mehr Freiraum für deine Ziele schaffen.
Haushaltsbudget für Familien berechnen: Erfasse Einnahmen, Fixkosten und Ziele. So schaffst du Rücklagen und Klarheit für eure Zukunft als Familie.
Altersvorsorgedepot und betriebliche Altersvorsorge richtig verbinden: Was Förderung, Flexibilität und Kosten für deine Rente wirklich bedeuten können.
Der Unterschied zwischen betrieblicher und privater Altersvorsorge: Steuern, Flexibilität, Arbeitgeberzuschuss und die passende Reihenfolge für dich im Überblick.
Du hast bis zum Ende gescrollt.
Jetzt können wir über deinen nächsten Schritt sprechen.
Wo lässt sich mehr Budget finden? Was soll daraus werden? Lass uns gemeinsam auf deine Fragen schauen – und auf den nächsten Schritt, der zu deinem Leben passt.
Kostenfreies Erstgespräch. Unverbindlich.
Das kostenfreie Erstgespräch ist unverbindlich. Tragen Sie Ihre Kontaktdaten ein oder buchen Sie direkt einen Termin.
Das Kontaktformular wird geladen. Alternativ können Sie direkt einen Termin auswählen.
Direkt Termin buchen ↗
GEDANKEN, DIE WEITERBRINGEN
Geld verstehen.
Weiterdenken.
Einblicke zu Budget, Vermögen und den Entscheidungen dazwischen. Direkt von Norman — auf YouTube, Instagram und TikTok.
Gespeicherter Feed vom 07.10.2026
Zum YouTube-KanalWarum Sicherheit im Portfolio mit wachsendem Vermögen wichtiger wird als Rendite
Video öffnenSo werden unsere Kinder durch Zinseszins zu Multimillionären – schon mit 50 Euro im Monat
Video öffnenPatchwork-Familie: Frühzeitig Erbrecht und Steuerrecht klären
Video öffnenWarum bleibt trotz Gehalt kein Geld zum Sparen? Tipps zur Budgetoptimierung
Video öffnenBeeindruckende Einsparungen: Wie wir Kunden helfen, monatlich hunderte Euro zu sparen
Video öffnenNachhaltiger Vermögensaufbau für Einsteiger – Mein Kanal
Video öffnenMit dem Öffnen eines Videos wird YouTube geladen. Alle Videos findest du auch direkt auf @abrahamsonnorman7098.