KENNENLERNEN & VOLLSTÄNDIGE AUFNAHME
Wir lernen dich kennen.
Deine Ziele, deine Lebensplanung, alle relevanten Ausgaben und deine bestehenden Finanzprodukte. Wir nehmen uns Zeit, deine Situation vollständig zu verstehen.
Etwa 1,5–2 StundenVon deinen ersten Fragen bis zur langfristigen Begleitung.
Ablauf kennenlernen
Norman Abrahamson. Finanzberater, Entwickler und Familienvater.
Norman kennenlernenDie aktuellen Beiträge aus meinem Blog – und Grundlagen, die dich weiterbringen.
Aktuelle Artikel entdecken Grundlagen nachlesen Videos & Social Media
Über Geld. Und darüber, was dir wirklich wichtig ist.
Norman AbrahamsonFinanzberater in Berlin und online
Wir suchen Ersparnisse in deinen Alltagskosten.
Und machen mit dir einen Plan, wie daraus Vermögen werden kann.
Beispiel · 40 Jahre · 7 % p. a. · vor Kosten, Steuern, Inflation
Ergebnis nicht garantiert. Ersparnis individuell; monatliche Anlage am Monatsende.
Wir prüfen mit dir unter anderem Strom, Gas, Internet, Mobilfunk, Krankenkasse und Miete auf mögliche Ersparnisse. Wenn daraus 200 Euro freies Budget im Monat werden und du es 40 Jahre lang am Monatsende bei einer angenommenen effektiven Jahresrendite von 7 Prozent anlegst, ergeben sich rechnerisch 494.308 Euro vor Kosten, Steuern und Inflation. Du zahlst insgesamt 96.000 Euro ein. Ersparnisse und Anlageergebnis sind nicht garantiert.
Animationsbeispiel: 200 € monatlich · 40 Jahre · 7 % p. a.
Vor Kosten, Steuern und Inflation. Ersparnis und Anlageergebnis nicht garantiert.
 Norman AbrahamsonFinanzberater. Entwickler. Dein Ansprechpartner.
Ein erster Blick in die Werkzeuge, die deine nächsten Schritte greifbar machen.
Es geht darum,
was du daraus machst.
Schau dir in Ruhe an, was dir bei deinen Fragen hilft.
In der Beratung prüfen wir deine laufenden Ausgaben, bestehenden Verträge und finanziellen Strukturen. So finden wir passende Einspar- und Optimierungsmöglichkeiten und planen, wie der neue Spielraum zu deinen Zielen beitragen kann.
Ich habe diese Tools für dich gebaut, damit du dir auch unabhängig von mir Dinge anschauen, selbst nachrechnen und verschiedene Möglichkeiten vergleichen kannst.
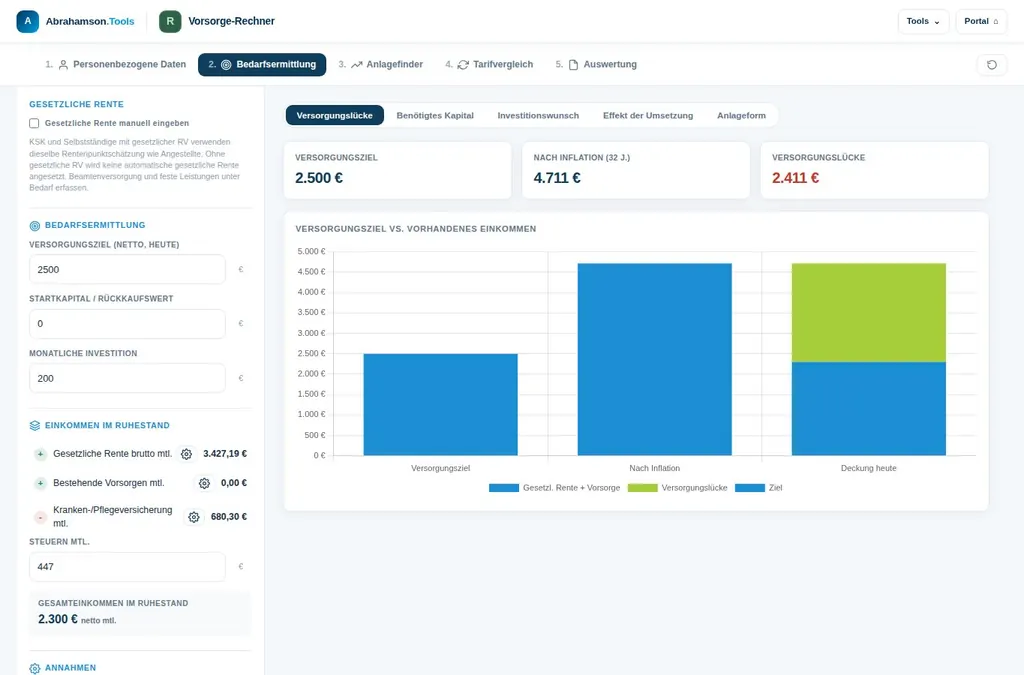 Original-Oberfläche · Vorschau
Hier kannst du berechnen, wie groß deine Versorgungslücke ist und welches Budget du benötigst, um sie zu schließen. Anschließend kannst du die Wege miteinander vergleichen: Depot und Altersvorsorge, mit oder ohne staatliche Förderung – inklusive Netto- und Bruttoansicht.
Vorsorge öffnen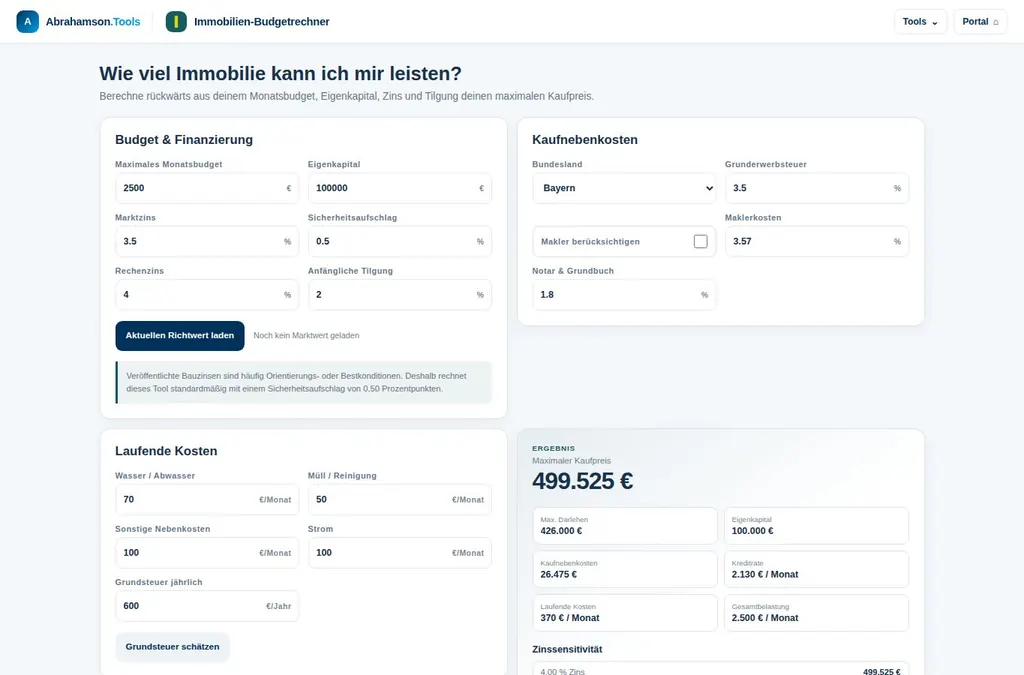 Original-Oberfläche · Vorschau
Wie viel Immobilie kann ich mir eigentlich leisten? Mit diesem Rechner kannst du ganz einfach nachvollziehen, wie viel Immobilie zu deinem Budget passt.
Immo-Budget öffnen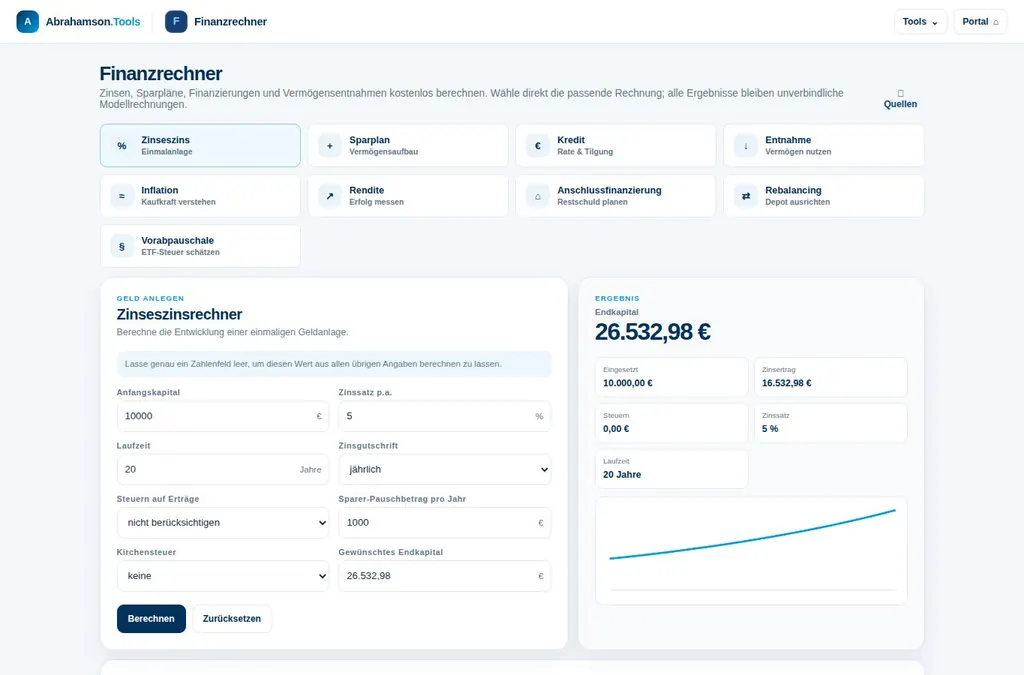 Original-Oberfläche · Vorschau
Mit diesem Finanzrechner kannst du verschiedene Szenarien nachrechnen und durchspielen – zum Beispiel Sparpläne, Zinsen, Kredite und Entnahmen.
Finanzrechner öffnen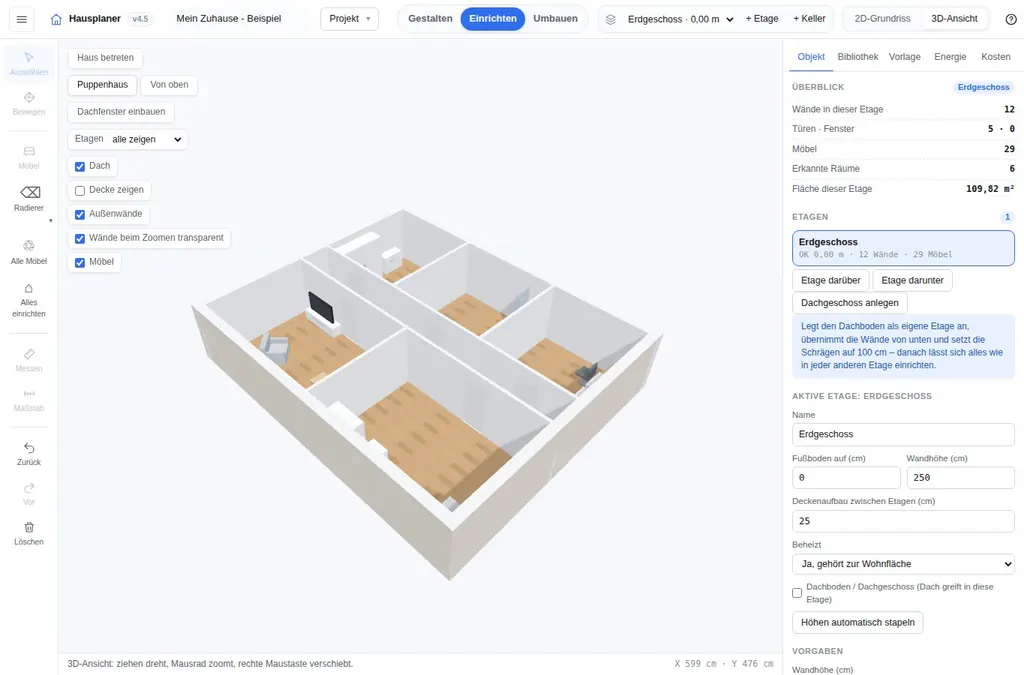 Original-Oberfläche · Vorschau
Als ich selbst auf der Suche nach einem Haus war, konnte ich mir Grundrisse und eine mögliche Sanierung nur schwer vorstellen. Deshalb habe ich diesen Hausplaner gebaut und für dich bereitgestellt.
Hausplaner öffnen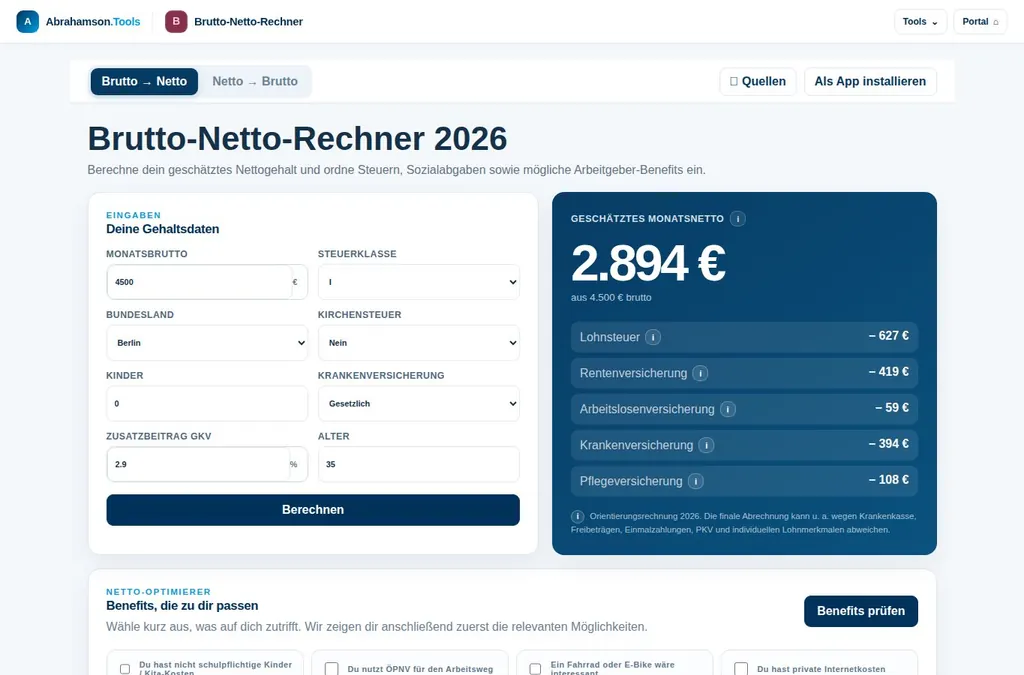 Original-Oberfläche · Vorschau
Hast du dich schon immer gefragt, wie viel du verdienen müsstest, um dein Wunschnetto zu bekommen? Hier kannst du es einfach berechnen.
Brutto-Netto öffnen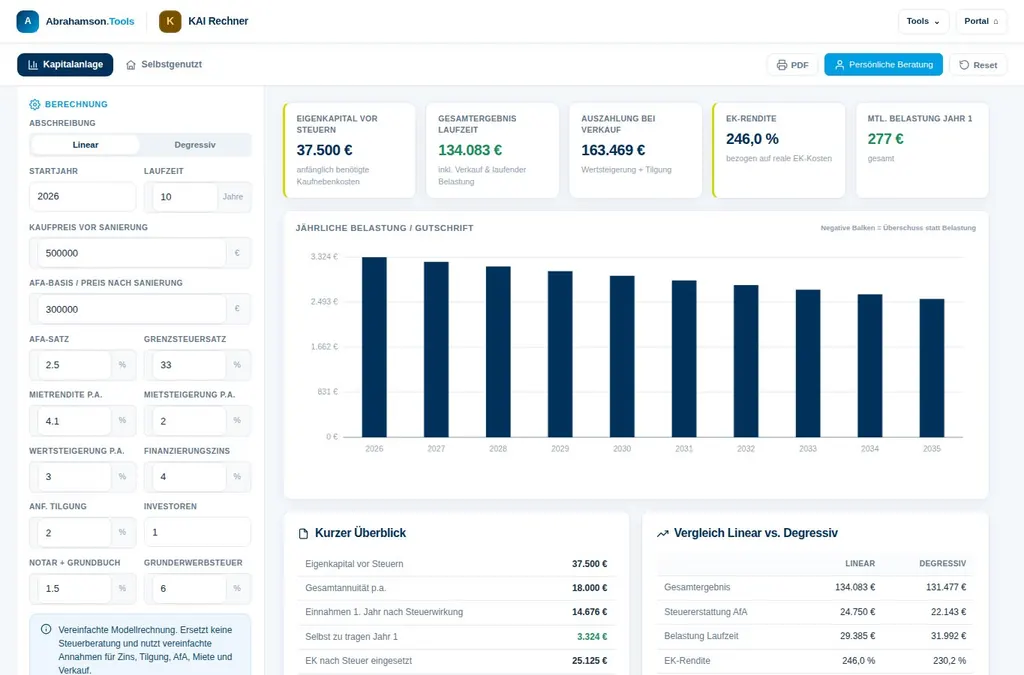 Original-Oberfläche · Vorschau
Eine Immobilie als Kapitalanlage bringt nicht nur Mieteinnahmen, sondern kann auch Steuerersparnisse ermöglichen. Mit diesem Rechner mache ich das für dich sichtbar.
KAI Rechner öffnen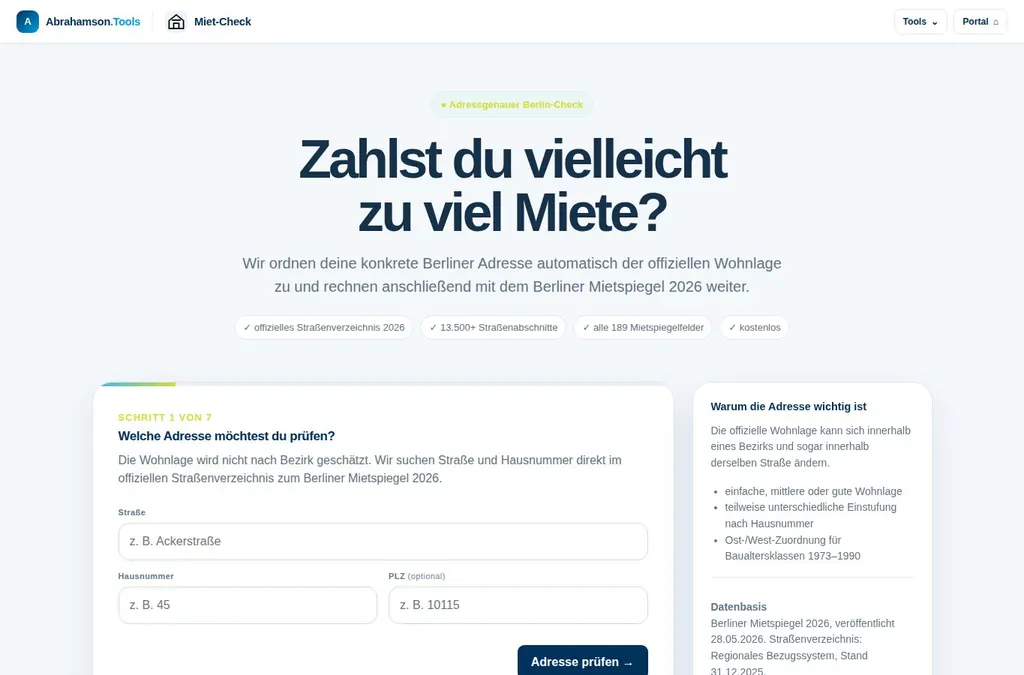 Original-Oberfläche · Vorschau
Zahlst du eigentlich zu viel Miete? Hier kannst du es ganz einfach für den Raum Berlin checken.
Miet-Check öffnen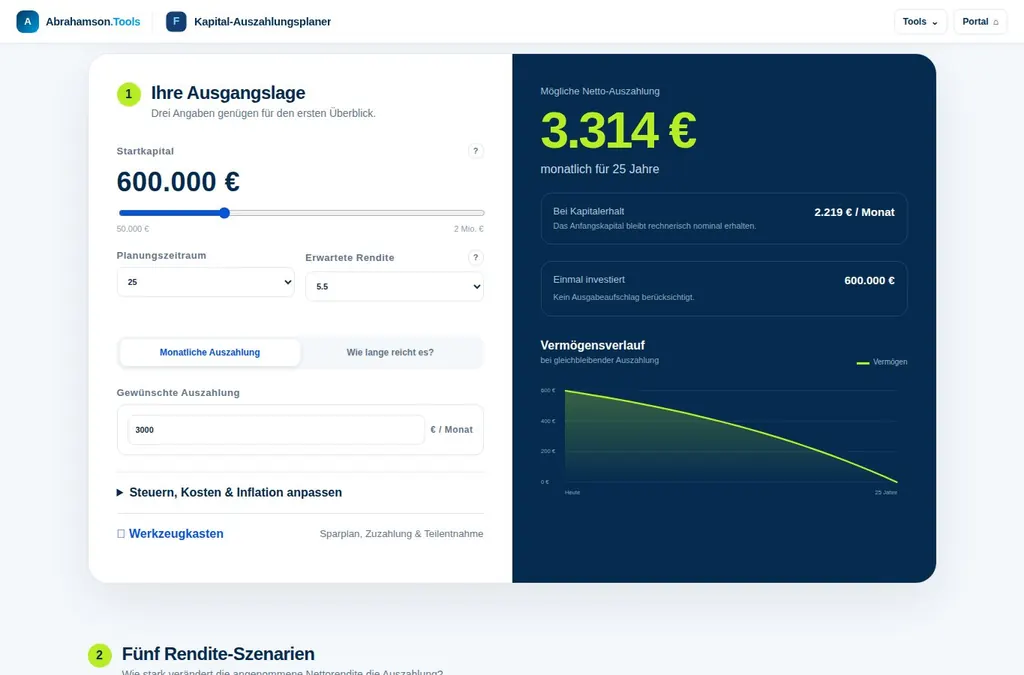 Original-Oberfläche · Vorschau
Du hast bereits Vermögen und möchtest wissen, wie lange es reicht, wenn du damit in den Ruhestand gehst? Das kannst du hier nachrechnen.
Auszahlungsplaner öffnenDie öffentlichen Rechner sind kostenfrei zugänglich. Eine erste Orientierung, die du selbst in der Hand hast.
Neue Impulse zu Vermögensaufbau, Vorsorge und Immobilien.
Gesetzliche private Krankenversicherung Vergleich: So prüfst du Beiträge, Leistungen, Familienpläne und Rückkehrmöglichkeiten mit Weitblick für Zukunft.
Artikel lesen
Der Leitfaden Baufinanzierung für Paare zeigt, wie ihr Budget, Eigenkapital, Darlehen und Absicherung fair und langfristig gemeinsam sicher aufstellt.
Artikel lesen
Vermögensaufbau mit ETFs verständlich planen: Erfahre, wie Sparrate, Risiko, Kosten und dein Leben zu einer langfristigen Anlagestrategie passen können.
Artikel lesen
Kapitalanlage-Immobilie finanzieren: So planst du Eigenkapital, Rate, Rücklagen und Steuern realistisch - für ein Investment, das langfristig trägt.
Artikel lesen
Arbeitgeberzuschuss bAV berechnen: Formel, Beispiele und wichtige Sonderfälle. Prüfe deinen Anspruch bei Entgeltumwandlung Schritt für Schritt ganz einfach.
Artikel lesen
Private Finanzanalyse erstellen: Erfasse Einnahmen, Verträge und Ziele, erkenne Lücken und entwickle einen Plan für dein Leben von morgen.
Artikel lesenErst Ausgaben prüfen. Dann Möglichkeiten sehen.
Entdecke, was zusätzliches Budget langfristig verändern kann.
Was wäre, wenn wir bei dir 250 € im Monat Ersparnis finden?
Gestrichelte Kurve: bisheriger Sparplan. Durchgezogene Kurve: mit zusätzlichem Budget. Graue Linie: gesamte Einzahlungen.
Rechenbeispiel mit konstant angenommener effektiver Jahresrendite und Einzahlungen am Monatsende. Vor Steuern, Kosten und Inflation. Keine Prognose oder Garantie. Tatsächliche Anlagen schwanken und können Verluste verursachen. Ob und wie viel Ersparnis bei dir möglich ist, prüfen wir individuell.
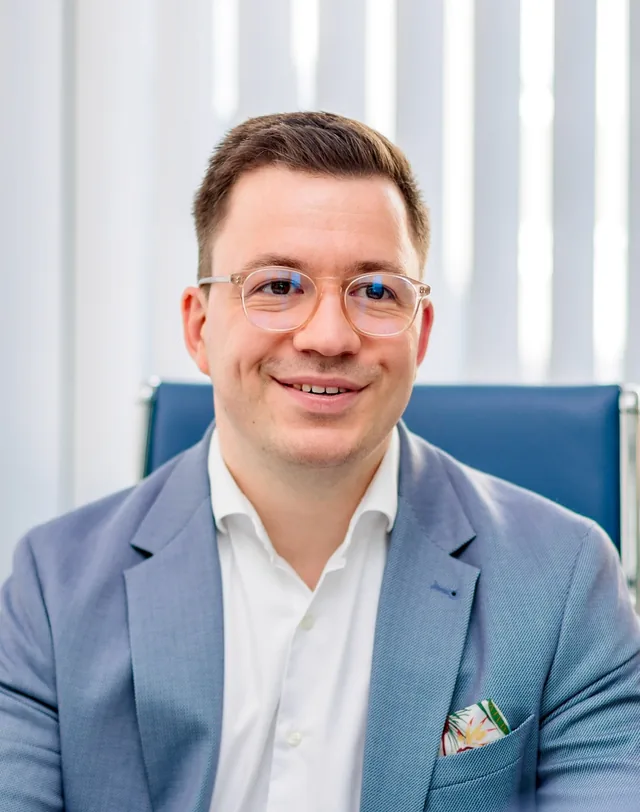
Ich bin Norman. Finanzberater, Entwickler und Vater von zwei Kindern. Seit 2012 begleite ich Menschen bei ihren finanziellen Entscheidungen.
Aus meiner Arbeit als Informatiker ist die Idee geblieben, Dinge verständlicher zu machen. Heute verbinde ich eigene digitale Werkzeuge mit dem, was für mich den Unterschied macht: Zeit, ehrliche Gespräche und einen Blick auf dein ganzes Leben.
Privat ernähre ich mich vegan und versuche, gemeinsam mit meiner Familie möglichst nachhaltig zu leben. Gute Entscheidungen sollen langfristig zu deinen Zielen und Werten passen.
Norman Abrahamson
Selbstständiger Repräsentant für die tecis Finanzdienstleistungen AG.
Versicherungsvertreter nach § 34d Abs. 1 GewO und Finanzanlagenvermittler nach § 34f Abs. 1 Satz 1 Nr. 1 GewO.
Westfälische Str. 27 · 10709 Berlin
Dein Leben verändert sich. Gute Beratung bleibt dran. Mit Struktur, Raum für Fragen und einer Begleitung, die weitergeht.
Kostenfreies Erstgespräch Unverbindlich. In Berlin oder online.„Ich plane keine Beratung für die nächsten drei Termine. Ich plane sie für die nächsten 30 bis 40 Jahre.“
Deine Ziele, deine Lebensplanung, alle relevanten Ausgaben und deine bestehenden Finanzprodukte. Wir nehmen uns Zeit, deine Situation vollständig zu verstehen.
Etwa 1,5–2 StundenWir prüfen auch deine laufenden Ausgaben – von Strom, Internet und Handy bis Krankenkasse, Gas und Miete. Du erhältst eine strukturierte Zusammenfassung und erste mögliche Maßnahmen.
Ersparnisse erkennen. Zusammenhänge verstehen.Im zweiten Gespräch stelle ich dir ein ganzheitliches Konzept für die gemeinsam identifizierten Themen vor. Mögliche Ersparnisse verbinden wir mit deinen Zielen und deinem Vermögensaufbau.
Etwa 1,5 StundenErst im dritten Termin entscheiden wir gemeinsam, ob und was du umsetzen möchtest. Sind noch Fragen offen, nehmen wir uns einen weiteren Termin.
In deinem Tempo. Ohne Abschlusszwang.Ein Qualitätsbeauftragter aus meiner Vertriebsstruktur prüft mit dir den Beratungsverlauf und ob etwas fehlt oder offen geblieben ist.
Raum für offene FragenMindestens einmal jährlich sprechen wir über Veränderungen: neuer Job, Gehalt, Hochzeit, Kinder, Immobilie, Trennung oder Ruhestand. Und passen deine Planung an dein echtes Leben an.
Persönlich · digital · telefonischIch decke selbst ein breites Spektrum an Beratungsthemen ab. Bei Spezialfragen kann ich zusätzlich auf Fachwissen aus meinem Team zurückgreifen.
Persönliche Beratung bleibt nahbar und von Mensch zu Mensch – je nach Anliegen bei mir oder bei einem fachlich passenden Ansprechpartner.
Dein Anliegen besprechenSpezialwissen, wenn deine Frage es braucht.
Manche Probleme brauchen keinen Finanzberater. Deshalb stelle ich mein Netzwerk gern zur Verfügung – von Fachleuten bis zu unternehmerischen Kontakten.
Ganzheitliche Beratung über nahezu alle relevanten Finanzbereiche. Keine Vermittlung privater Konsumentenkredite.
Erfahrungen aus der Beratung.
Bewertungen, die du selbst nachlesen kannst.
Viele Perspektiven auf eine persönliche Zusammenarbeit.
Alle Bewertungen ansehen Bewertungsstand: Oktober 2026


Kontinuierliche Weiterbildung gehört für mich zu professioneller Beratung dazu. Die Mitgliedschaft ist auch auf meinem Trustlocal-Profil ausgewiesen.
Profil ansehenNach der Umsetzung prüft ein Qualitätsbeauftragter aus dem Team den Beratungsverlauf und ob noch Fragen oder Themen offen sind.
Qualitätsgespräch kennenlernenAusgewählte Bewertungen, sinngemäß zusammengefasst.
Hervorgehoben werden die umfassende und professionelle Betreuung, schnelle Lösungen sowie die Beratung zu Geldanlage und Versicherungen.
Im Bewertungsprofil nachlesenBesonders positiv bewertet werden Fachwissen, Seriosität, Kundenorientierung und die verständliche Erklärung komplexer Finanzthemen.
Im Bewertungsprofil nachlesenDie Beratung wird als freundlich und verständlich beschrieben. Besonders geschätzt werden die Zeit für Fragen und einfache Erklärungen.
Im Bewertungsprofil nachlesenGelobt werden die ausführliche Beratung, verständliche Erklärungen, individuelle Lösungen sowie eine ehrliche und vertrauensvolle Betreuung.
Im Bewertungsprofil nachlesenBesonders hervorgehoben werden Transparenz, Geduld, ehrliches Interesse und eine individuell auf die persönliche Situation abgestimmte Beratung.
Im Bewertungsprofil nachlesenDie Bewertung hebt großes Engagement, hohe Fachkompetenz und den Anspruch hervor, für Kunden möglichst viel herauszuholen.
Im Bewertungsprofil nachlesenPositiv bewertet werden eine kompetente Beratung, schnelle Terminvereinbarung sowie Unterstützung bei Finanzen und Versicherungen.
Im Bewertungsprofil nachlesen
Welche Rolle spielen Kosten, Steuern und Flexibilität für deinen Weg?
Vergleich entdecken
Vom monatlichen Budget zu einer Vorstellung davon, was möglich sein kann.
Budget verstehen
Ein Blick auf deinen gewünschten Lebensstandard und die Planung für morgen.
Vorsorge einordnenGlücklich leben, finanziell frei, innerlich klar.
Ein anderer Blick auf Geld und ein selbstbestimmtes Leben.
Wie Geld, Minimalismus, Unternehmertum und ein selbstbestimmtes Leben zusammenpassen können.
Ja. Die hier gezeigten öffentlichen Tools kannst du kostenfrei ausprobieren. Eine Berechnung ist eine erste Orientierung und verpflichtet dich zu keinem Beratungsgespräch.
Sie helfen dir, Zusammenhänge zu verstehen und Szenarien zu vergleichen. Ob ein Ergebnis zu deiner persönlichen Situation passt, welche Annahmen sinnvoll sind und welche nächsten Schritte daraus folgen, lässt sich im Gespräch genauer einordnen.
Mit einem kostenfreien, unverbindlichen Erstgespräch. Wir sprechen über deine Situation und deine Ziele. Danach entsteht Schritt für Schritt ein Konzept. Du entscheidest in Ruhe, was du umsetzen möchtest.
Ja. Gespräche sind in Berlin und online möglich. Für den laufenden Austausch können wir je nach Anliegen auch telefonieren.
Wenn am Monatsende Geld übrig bleibt, ist die Frage nicht nur, wohin damit. Entscheidend ist, welche Aufgabe dieses Geld in deinem Leben übernehmen soll. Vermögensaufbau mit ETFs kann ein klarer, kosteneffizienter Weg sein, um langfristige Ziele zu finanzieren. Er funktioniert aber nicht automatisch, nur weil ein Sparplan eingerichtet ist. Die passende Lösung entsteht dort, wo Anlagehorizont, Sicherheitsbedürfnis, Familie, Absicherung und Alltag zusammenpassen.
Ein ETF ist kein Ersatz für einen Finanzplan. Er kann darin jedoch eine wichtige Rolle spielen - etwa für die Altersvorsorge, den langfristigen Vermögensaufbau oder ein Kapitalziel, das noch viele Jahre entfernt liegt. Wer zuerst seine persönliche Ausgangslage versteht, trifft meist ruhigere und bessere Entscheidungen.
„Ich möchte Vermögen aufbauen“ ist ein guter Start, aber noch kein Ziel, nach dem du dein Geld aufteilen kannst. Soll das Kapital in zehn Jahren für eine Immobilie verfügbar sein? Möchtest du im Ruhestand eine zusätzliche Einkommensquelle haben? Oder willst du für dein Kind langfristig vorsorgen? Je klarer der Zweck und der Zeitpunkt, desto besser lässt sich entscheiden, wie viel Risiko sinnvoll ist.
Für Geld, das du in wenigen Jahren sicher brauchst, sind breit gestreute Aktien-ETFs häufig nicht die erste Wahl. Aktienmärkte können zwischenzeitlich deutlich fallen. Wer genau dann verkaufen muss, weil etwa Eigenkapital für eine Finanzierung benötigt wird, macht aus einem vorübergehenden Kursrückgang möglicherweise einen tatsächlichen Verlust.
Anders sieht es bei langfristigen Zielen aus. Wer 15, 20 oder mehr Jahre Zeit hat und Schwankungen aushalten kann, gibt seinem Investment eher die Chance, Marktphasen auszusitzen. Das bedeutet nicht, dass Renditen garantiert wären. Es bedeutet nur: Zeit kann helfen, Risiken von kurzfristigen Marktschwankungen besser zu verteilen.
Bevor du investierst, lohnt sich deshalb ein nüchterner Blick auf drei Fragen: Wann brauchst du das Geld? Welche monatliche Rate ist auch in angespannten Monaten realistisch? Und wie würdest du reagieren, wenn dein Depot vorübergehend 20 oder 30 Prozent niedriger steht? Die ehrliche Antwort auf die letzte Frage ist oft wichtiger als die Suche nach dem „besten“ ETF.
Ein ETF-Sparplan wirkt auf den ersten Blick unkompliziert. Trotzdem sollte er auf einem soliden Fundament stehen. Dazu gehört eine Liquiditätsreserve für unerwartete Ausgaben, etwa eine kaputte Waschmaschine, eine Autoreparatur oder eine Phase mit geringerem Einkommen. Wie hoch diese Reserve sein sollte, hängt von deiner Lebenssituation ab: Familie, Selbstständigkeit, Eigentum oder ein unsicheres Einkommen erhöhen meist den Bedarf.
Auch teure Schulden verdienen Aufmerksamkeit. Bei hohen Kreditzinsen kann die Tilgung finanziell sinnvoller sein als zusätzliches Investieren. Nicht jeder Kredit ist gleich zu bewerten. Eine langfristige Immobilienfinanzierung hat eine andere Funktion als ein dauerhaft überzogenes Konto oder eine hoch verzinste Ratenzahlung. Es geht nicht um starre Regeln, sondern um Prioritäten, die zu deiner Gesamtsituation passen.
Ebenso wichtig ist die Absicherung existenzieller Risiken. Wenn ein Einkommen eine Familie trägt, kann die Arbeitskraft finanziell wertvoller sein als der Depotstand. Berufsunfähigkeit, Todesfallabsicherung oder die passende Krankenversicherung sind keine Gegenspieler des Vermögensaufbaus. Sie schützen den Plan davor, bei einem schweren Einschnitt vollständig zu zerbrechen.
Ein ETF bildet in der Regel einen Index nach. Über einen einzigen Fonds kannst du daher in viele Unternehmen, Länder oder Anlageklassen investieren. Ein weltweit gestreuter Aktien-ETF bündelt zum Beispiel Anteile an zahlreichen großen und mittelgroßen Unternehmen. Diese breite Streuung reduziert das Risiko, dass die Entwicklung eines einzelnen Unternehmens dein gesamtes Kapital belastet.
Streuung ist jedoch keine Garantie gegen Verluste. Wenn sich die weltweiten Aktienmärkte schwach entwickeln, kann auch ein globaler ETF an Wert verlieren. Wer mit ETFs investiert, sollte daher nicht auf schnelle Gewinne setzen, sondern die normale Unsicherheit von Kapitalmärkten akzeptieren können.
Bei der Auswahl eines ETFs spielen mehrere Faktoren zusammen. Der zugrunde liegende Index zeigt, welche Märkte und Unternehmen enthalten sind. Die Kostenquote gibt einen Hinweis auf die laufenden Fondskosten. Auch Fondsgröße, Replikationsmethode, Ausschüttung oder Wiederanlage von Erträgen sowie der Sitz des Fonds können relevant sein. Ein ausschüttender ETF zahlt Erträge regelmäßig aus, ein thesaurierender ETF legt sie im Fonds wieder an. Keines der beiden Modelle ist pauschal besser. Für manche Menschen sind sichtbare Ausschüttungen motivierend, andere bevorzugen die automatische Wiederanlage.
Nachhaltigkeitskriterien können ebenfalls eine Rolle spielen. Hier lohnt sich ein genauer Blick, denn Begriffe wie ESG oder nachhaltig sind nicht einheitlich. Manche Indizes schließen bestimmte Branchen aus, andere gewichten Unternehmen nach Bewertungen oder Klimazielen. Wenn dir Werteorientierung wichtig ist, sollte die Auswahl nachvollziehbar zu deinen persönlichen Maßstäben passen - nicht nur zu einem Label im Fondsnamen.
Eine hohe Sparrate klingt gut, hilft aber wenig, wenn sie nach drei Monaten wieder beendet wird. Langfristiger Vermögensaufbau lebt von Regelmäßigkeit. Eine Rate von 150 Euro, die du über Jahre zuverlässig investierst und bei Gehaltssteigerungen anpasst, kann sinnvoller sein als ein zu ambitionierter Start mit 500 Euro.
Ein Haushaltsplan schafft hier Klarheit. Schau nicht nur auf Miete, Lebensmittel und Freizeit. Berücksichtige auch jährliche Versicherungsbeiträge, Urlaub, Reparaturen, Geschenke, Kinderkosten und geplante größere Anschaffungen. Erst dann wird sichtbar, welcher Betrag dauerhaft frei verfügbar ist. Ein digitaler Haushalts- und Einsparpotenzialrechner kann dabei helfen, Ausgaben verständlich zu sortieren und Spielräume zu erkennen.
Automatisierung nimmt emotionale Entscheidungen aus dem Prozess. Ein Sparplan direkt nach Gehaltseingang sorgt dafür, dass Investieren nicht jeden Monat neu verhandelt wird. Gleichzeitig sollte die Rate flexibel bleiben. Bei Elternzeit, Jobwechsel, Selbstständigkeit oder einer Immobilienfinanzierung kann es vernünftig sein, sie zeitweise zu reduzieren oder auszusetzen. Ein Finanzplan, der keine Veränderungen zulässt, passt selten zu einem echten Leben.
Viele Menschen konzentrieren sich stark auf die Wertpapierauswahl und übersehen, dass das Gesamtrisiko an anderer Stelle entstehen kann. Wer zum Beispiel gleichzeitig ein unsicheres Einkommen hat, eine hohe monatliche Kreditbelastung trägt und kaum Rücklagen besitzt, sollte sein Depot nicht isoliert betrachten.
Auch die Aufteilung zwischen chancenorientierten und stabileren Anlageformen gehört zur Planung. Ein höherer Aktienanteil kann langfristig mehr Renditechancen bieten, führt aber typischerweise zu stärkeren Schwankungen. Ein Sicherheitsbaustein kann die Schwankungen verringern, reduziert möglicherweise aber auch die erwartete Rendite. Die passende Mischung hängt davon ab, wann du auf das Geld angewiesen bist und wie belastbar dein Budget bei Kursrückgängen bleibt.
Für Paare lohnt sich eine gemeinsame Perspektive, selbst wenn Konten und Depots getrennt bleiben. Unterschiedliche Einkommen, Elternzeit, Vorsorgeansprüche und Risikogefühle sollten offen besprochen werden. Gerade bei Familien ist Vermögensaufbau keine reine Depotfrage, sondern Teil der gemeinsamen Lebensplanung.
Der häufigste Fehler ist nicht zwingend die Wahl eines bestimmten ETFs. Oft scheitert ein Plan daran, dass Anlegerinnen und Anleger in unruhigen Marktphasen aussteigen. Wer erst investiert, wenn die Nachrichten positiv sind, und nach Kursrückgängen verkauft, unterbricht den langfristigen Effekt des regelmäßigen Investierens.
Problematisch ist auch, für jedes Ziel denselben Topf zu nutzen. Die Rücklage für den Umzug, das Kapital für die Immobilie und die Altersvorsorge haben unterschiedliche Zeiträume. Werden sie sauber getrennt, wird klarer, welches Geld schwanken darf und welches kurzfristig verfügbar sein muss.
Weitere Stolpersteine sind unnötig viele ähnliche ETFs, häufiges Umschichten und der Versuch, kurzfristig den perfekten Einstiegszeitpunkt zu finden. Ein übersichtliches Konzept ist leichter durchzuhalten und regelmäßig zu überprüfen. Komplexität ist nicht automatisch Qualität.
Ein ETF-Sparplan ist keine Entscheidung, die du einmal triffst und dann vergisst. Mindestens einmal im Jahr lohnt sich ein Blick auf Ziele, Sparrate, Absicherung und Aufteilung. Besonders sinnvoll ist eine Überprüfung bei Ereignissen wie Heirat, Geburt eines Kindes, Gehaltsentwicklung, Jobwechsel, Selbstständigkeit, Immobilienkauf oder Trennung.
Dabei geht es nicht darum, bei jeder Marktbewegung einzugreifen. Häufig ist gerade das Gegenteil richtig: Den Plan beibehalten, weil sich an deinen Zielen nichts geändert hat. Anpassungen sollten aus deinem Leben kommen, nicht aus einer Schlagzeile.
Wenn du dir bei der Einordnung unsicher bist, kann eine strukturierte Finanzanalyse helfen, Investments nicht getrennt von Vorsorge, Absicherung, Immobilienplänen und laufenden Kosten zu betrachten. Bei Abrahamson.tools steht deshalb nicht ein einzelnes Produkt im Mittelpunkt, sondern die Frage, welche Entscheidungen deine finanzielle Handlungsfähigkeit langfristig stärken.
Der beste Zeitpunkt, Ordnung in deine Finanzen zu bringen, ist nicht der Tag mit den perfekten Börsenkursen. Es ist der Tag, an dem du deine Ziele ernst nimmst, einen tragfähigen ersten Schritt wählst und deinem Plan genug Zeit gibst, mit deinem Leben mitzuwachsen.
18 Artikel zu Finanzen, Vorsorge, Versicherungen, Immobilien und deinem finanziellen Spielraum.
Gesetzliche private Krankenversicherung Vergleich: So prüfst du Beiträge, Leistungen, Familienpläne und Rückkehrmöglichkeiten mit Weitblick für Zukunft.
Der Leitfaden Baufinanzierung für Paare zeigt, wie ihr Budget, Eigenkapital, Darlehen und Absicherung fair und langfristig gemeinsam sicher aufstellt.
Vermögensaufbau mit ETFs verständlich planen: Erfahre, wie Sparrate, Risiko, Kosten und dein Leben zu einer langfristigen Anlagestrategie passen können.
Kapitalanlage-Immobilie finanzieren: So planst du Eigenkapital, Rate, Rücklagen und Steuern realistisch - für ein Investment, das langfristig trägt.
Arbeitgeberzuschuss bAV berechnen: Formel, Beispiele und wichtige Sonderfälle. Prüfe deinen Anspruch bei Entgeltumwandlung Schritt für Schritt ganz einfach.
Private Finanzanalyse erstellen: Erfasse Einnahmen, Verträge und Ziele, erkenne Lücken und entwickle einen Plan für dein Leben von morgen.
So kannst du die Rendite einer Kapitalanlageimmobilie richtig berechnen: inklusive Kaufnebenkosten, Rücklagen, Finanzierung und realistischer Annahmen.
Immobilienfinanzierung monatliche Rate berechnen: Berücksichtige Zins, Tilgung, Nebenkosten und Reserven für deine realistische Planung.
Berufsunfähigkeitsschutz für junge Familien schützt euer Einkommen, wenn Arbeit nicht mehr geht. Erfahre, worauf es bei Auswahl und Budget ankommt. Klar.
Private Krankenversicherung Wechsel prüfen: Leistungen, Beiträge und Gesundheitsfragen richtig vergleichen und langfristig sicher für dich entscheiden.
Nachhaltig Geld anlegen: Kriterien helfen dir, Wirkung, Risiko und Rendite realistisch zu prüfen - für ein Portfolio, das zu deinen Zielen passt gut.
Ein ETF-Sparplan für die Altersvorsorge kann Vermögen aufbauen. Erfahre, wie du Rate, Risiko, ETF-Auswahl und Anpassungen sinnvoll planst für dein Leben.
Finanzielle Ziele als Paar planen: So sprecht ihr über Geld, setzt Prioritäten und schafft einen klaren Plan für Vorsorge, Wohnen und gemeinsame Freiräume.
Notgroschen-Höhe für Familien berechnen: Mit einer klaren Methode findest du die passende Reserve für Fixkosten, Kinder und unerwartete Ausgaben sicher.
Wie du laufende Kosten im Haushalt senken kannst: Ausgaben prüfen, Verträge passend ordnen und dauerhaft spürbar mehr Freiraum für deine Ziele schaffen.
Haushaltsbudget für Familien berechnen: Erfasse Einnahmen, Fixkosten und Ziele. So schaffst du Rücklagen und Klarheit für eure Zukunft als Familie.
Altersvorsorgedepot und betriebliche Altersvorsorge richtig verbinden: Was Förderung, Flexibilität und Kosten für deine Rente wirklich bedeuten können.
Der Unterschied zwischen betrieblicher und privater Altersvorsorge: Steuern, Flexibilität, Arbeitgeberzuschuss und die passende Reihenfolge für dich im Überblick.
Du hast bis zum Ende gescrollt.
Jetzt können wir über deinen nächsten Schritt sprechen.
Wo lässt sich mehr Budget finden? Was soll daraus werden? Lass uns gemeinsam auf deine Fragen schauen – und auf den nächsten Schritt, der zu deinem Leben passt.
Kostenfreies Erstgespräch. Unverbindlich.
Das kostenfreie Erstgespräch ist unverbindlich. Tragen Sie Ihre Kontaktdaten ein oder buchen Sie direkt einen Termin.
Das Kontaktformular wird geladen. Alternativ können Sie direkt einen Termin auswählen.
Direkt Termin buchen ↗
GEDANKEN, DIE WEITERBRINGEN
Geld verstehen.
Weiterdenken.
Einblicke zu Budget, Vermögen und den Entscheidungen dazwischen. Direkt von Norman — auf YouTube, Instagram und TikTok.
Gespeicherter Feed vom 07.10.2026
Zum YouTube-KanalWarum Sicherheit im Portfolio mit wachsendem Vermögen wichtiger wird als Rendite
Video öffnenSo werden unsere Kinder durch Zinseszins zu Multimillionären – schon mit 50 Euro im Monat
Video öffnenPatchwork-Familie: Frühzeitig Erbrecht und Steuerrecht klären
Video öffnenWarum bleibt trotz Gehalt kein Geld zum Sparen? Tipps zur Budgetoptimierung
Video öffnenBeeindruckende Einsparungen: Wie wir Kunden helfen, monatlich hunderte Euro zu sparen
Video öffnenNachhaltiger Vermögensaufbau für Einsteiger – Mein Kanal
Video öffnenMit dem Öffnen eines Videos wird YouTube geladen. Alle Videos findest du auch direkt auf @abrahamsonnorman7098.