KENNENLERNEN & VOLLSTÄNDIGE AUFNAHME
Wir lernen dich kennen.
Deine Ziele, deine Lebensplanung, alle relevanten Ausgaben und deine bestehenden Finanzprodukte. Wir nehmen uns Zeit, deine Situation vollständig zu verstehen.
Etwa 1,5–2 StundenVon deinen ersten Fragen bis zur langfristigen Begleitung.
Ablauf kennenlernen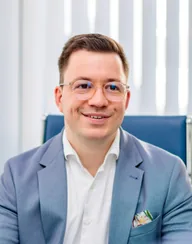
Norman Abrahamson. Finanzberater, Entwickler und Familienvater.
Norman kennenlernenDie aktuellen Beiträge aus meinem Blog – und Grundlagen, die dich weiterbringen.
Aktuelle Artikel entdecken Grundlagen nachlesen Videos & Social Media
Über Geld. Und darüber, was dir wirklich wichtig ist.
Norman AbrahamsonFinanzberater in Berlin und online
Wir suchen Ersparnisse in deinen Alltagskosten.
Und machen mit dir einen Plan, wie daraus Vermögen werden kann.
Beispiel · 40 Jahre · 7 % p. a. · vor Kosten, Steuern, Inflation
Ergebnis nicht garantiert. Ersparnis individuell; monatliche Anlage am Monatsende.
Wir prüfen mit dir unter anderem Strom, Gas, Internet, Mobilfunk, Krankenkasse und Miete auf mögliche Ersparnisse. Wenn daraus 200 Euro freies Budget im Monat werden und du es 40 Jahre lang am Monatsende bei einer angenommenen effektiven Jahresrendite von 7 Prozent anlegst, ergeben sich rechnerisch 494.308 Euro vor Kosten, Steuern und Inflation. Du zahlst insgesamt 96.000 Euro ein. Ersparnisse und Anlageergebnis sind nicht garantiert.
Animationsbeispiel: 200 € monatlich · 40 Jahre · 7 % p. a.
Vor Kosten, Steuern und Inflation. Ersparnis und Anlageergebnis nicht garantiert.
 Norman AbrahamsonFinanzberater. Entwickler. Dein Ansprechpartner.
Ein erster Blick in die Werkzeuge, die deine nächsten Schritte greifbar machen.
Es geht darum,
was du daraus machst.
Schau dir in Ruhe an, was dir bei deinen Fragen hilft.
In der Beratung prüfen wir deine laufenden Ausgaben, bestehenden Verträge und finanziellen Strukturen. So finden wir passende Einspar- und Optimierungsmöglichkeiten und planen, wie der neue Spielraum zu deinen Zielen beitragen kann.
Ich habe diese Tools für dich gebaut, damit du dir auch unabhängig von mir Dinge anschauen, selbst nachrechnen und verschiedene Möglichkeiten vergleichen kannst.
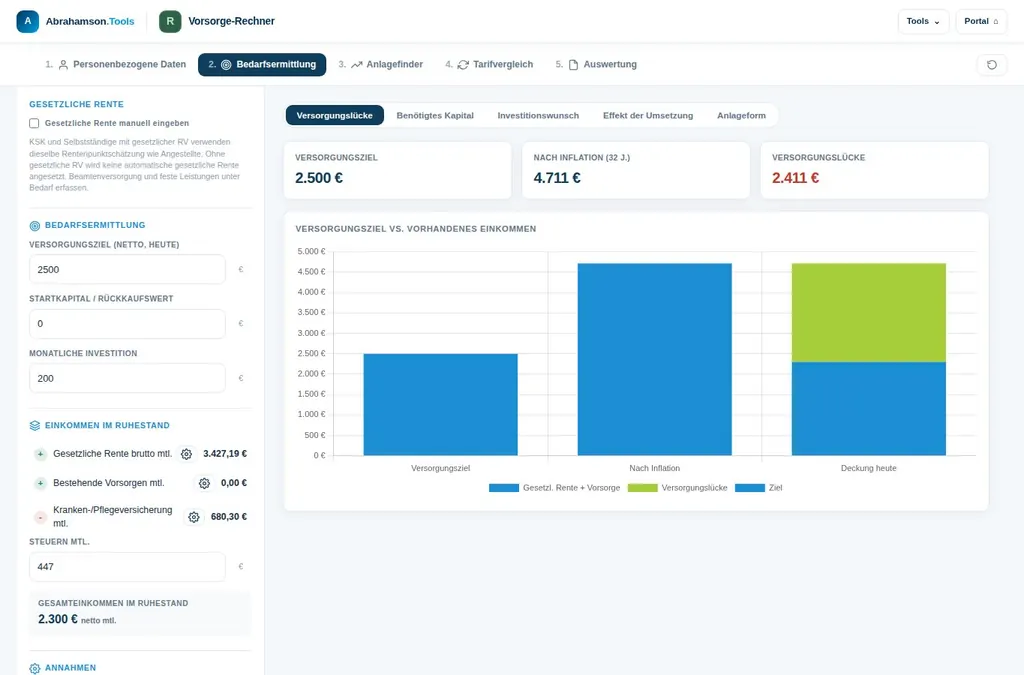 Original-Oberfläche · Vorschau
Hier kannst du berechnen, wie groß deine Versorgungslücke ist und welches Budget du benötigst, um sie zu schließen. Anschließend kannst du die Wege miteinander vergleichen: Depot und Altersvorsorge, mit oder ohne staatliche Förderung – inklusive Netto- und Bruttoansicht.
Vorsorge öffnen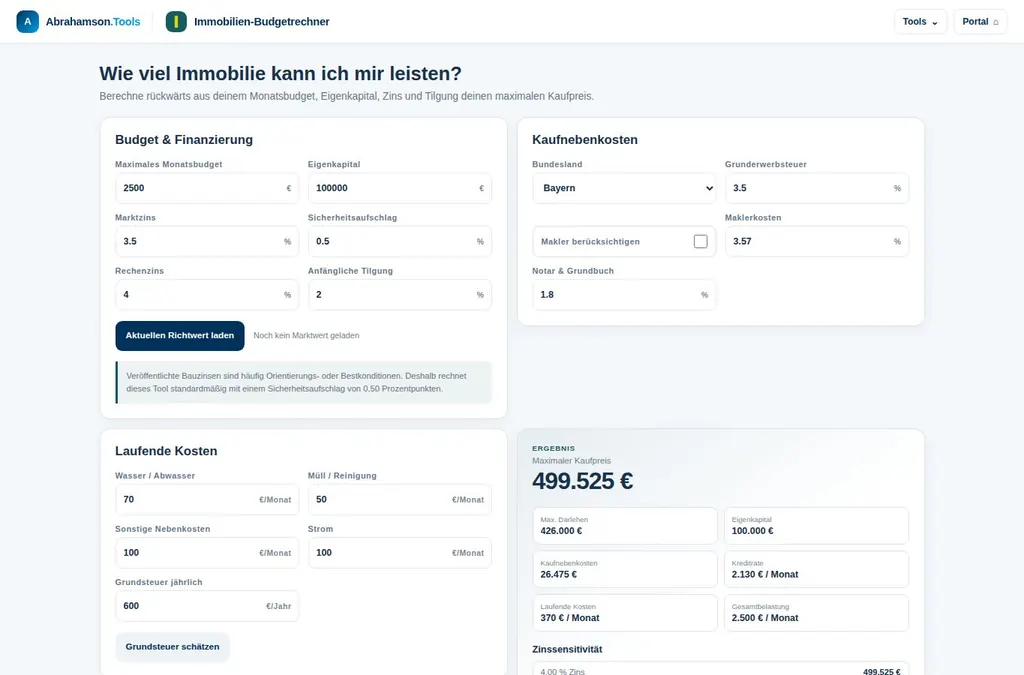 Original-Oberfläche · Vorschau
Wie viel Immobilie kann ich mir eigentlich leisten? Mit diesem Rechner kannst du ganz einfach nachvollziehen, wie viel Immobilie zu deinem Budget passt.
Immo-Budget öffnen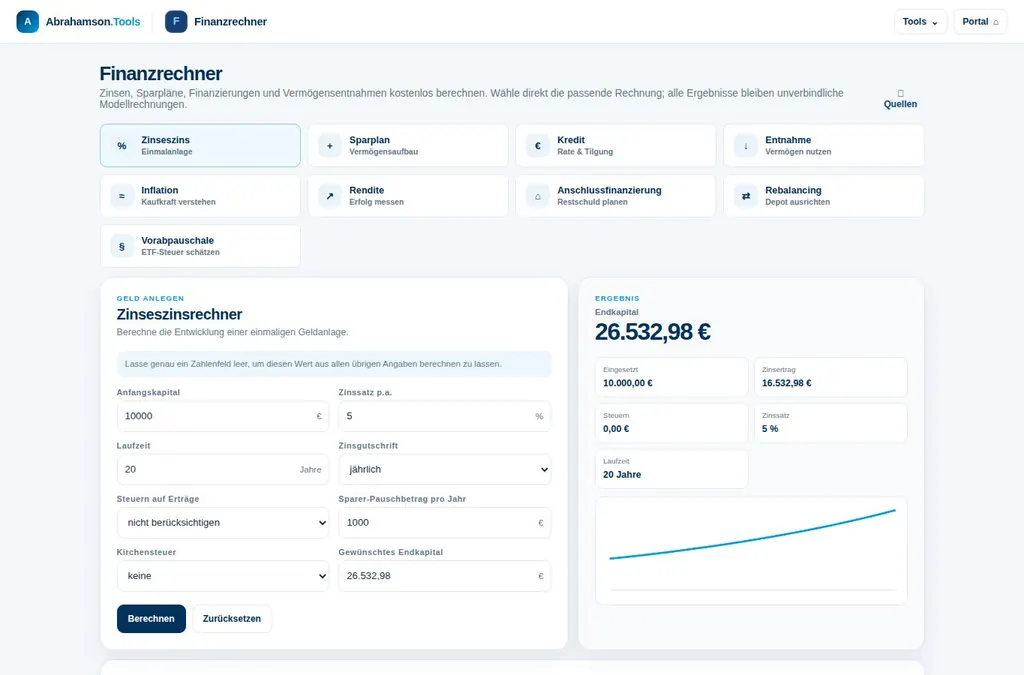 Original-Oberfläche · Vorschau
Mit diesem Finanzrechner kannst du verschiedene Szenarien nachrechnen und durchspielen – zum Beispiel Sparpläne, Zinsen, Kredite und Entnahmen.
Finanzrechner öffnen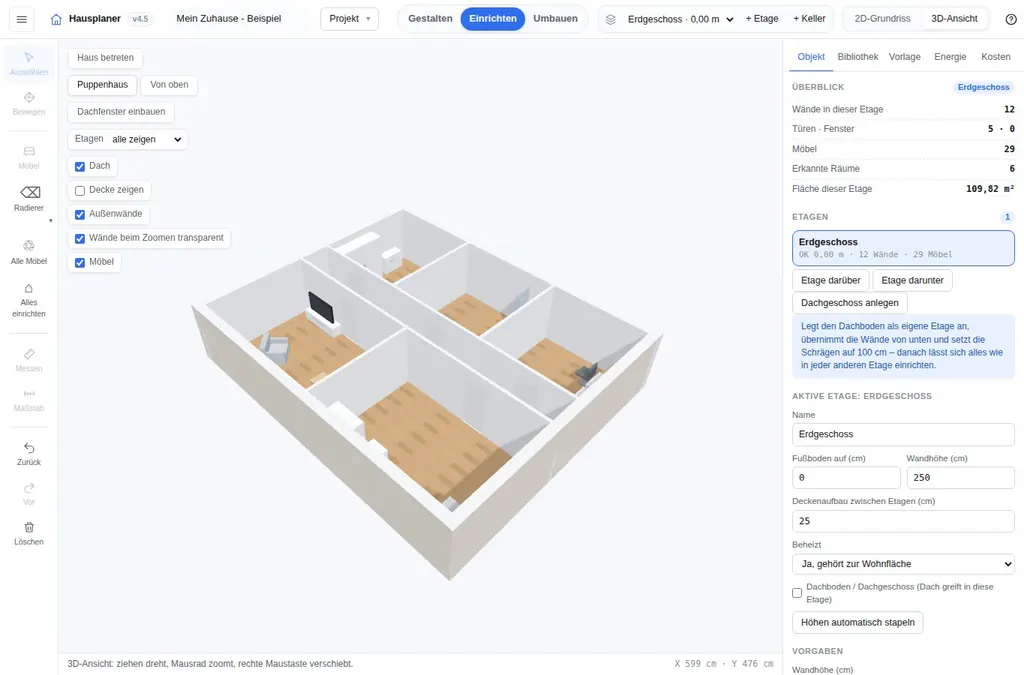 Original-Oberfläche · Vorschau
Als ich selbst auf der Suche nach einem Haus war, konnte ich mir Grundrisse und eine mögliche Sanierung nur schwer vorstellen. Deshalb habe ich diesen Hausplaner gebaut und für dich bereitgestellt.
Hausplaner öffnen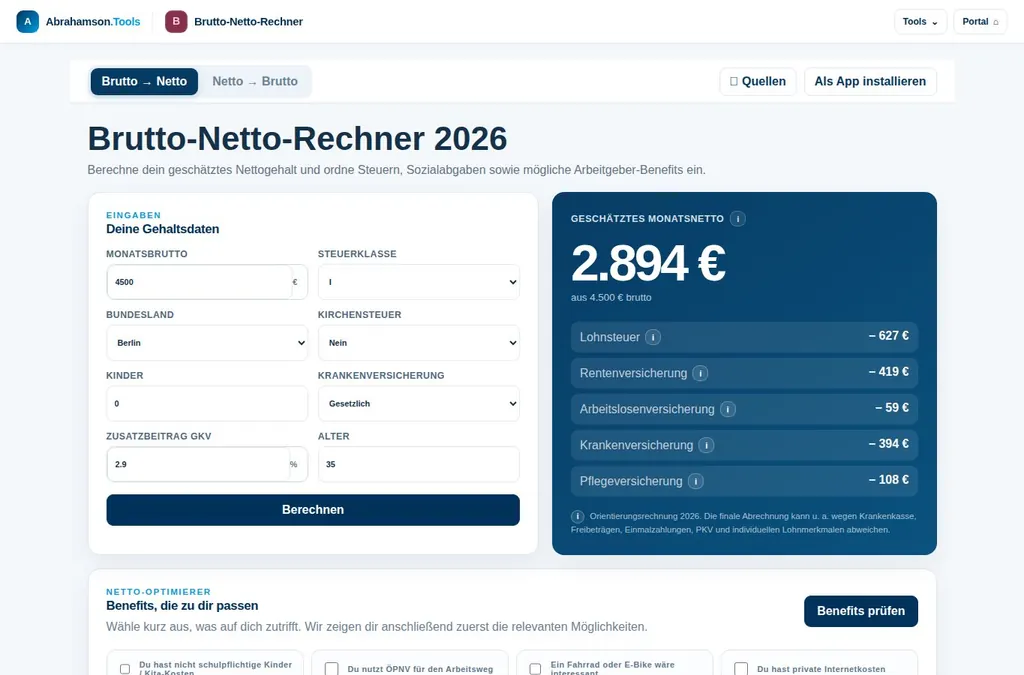 Original-Oberfläche · Vorschau
Hast du dich schon immer gefragt, wie viel du verdienen müsstest, um dein Wunschnetto zu bekommen? Hier kannst du es einfach berechnen.
Brutto-Netto öffnen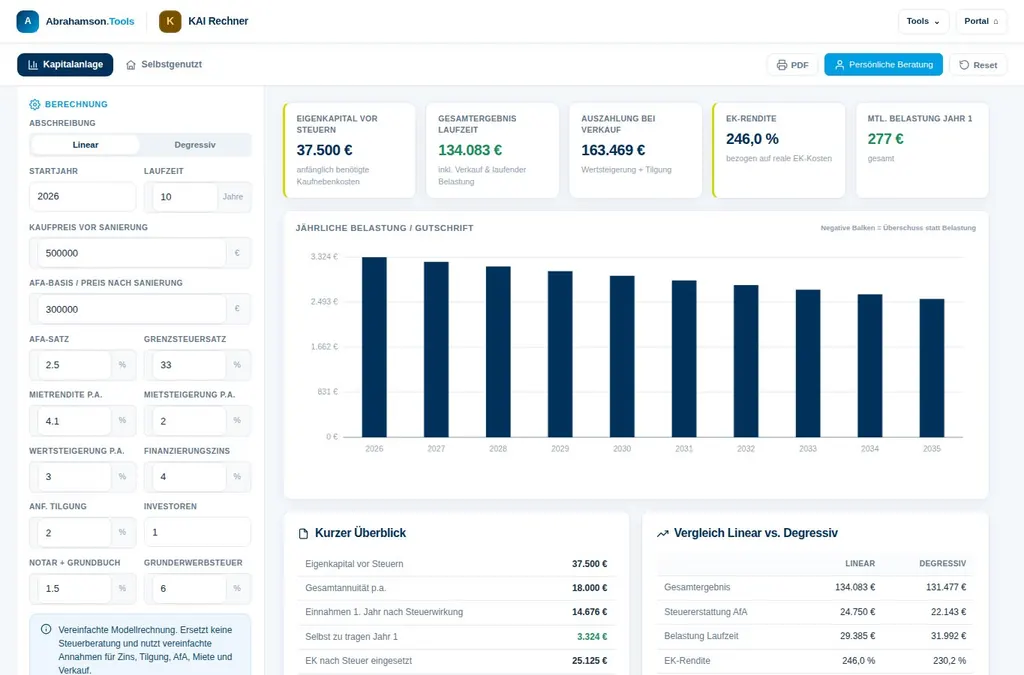 Original-Oberfläche · Vorschau
Eine Immobilie als Kapitalanlage bringt nicht nur Mieteinnahmen, sondern kann auch Steuerersparnisse ermöglichen. Mit diesem Rechner mache ich das für dich sichtbar.
KAI Rechner öffnen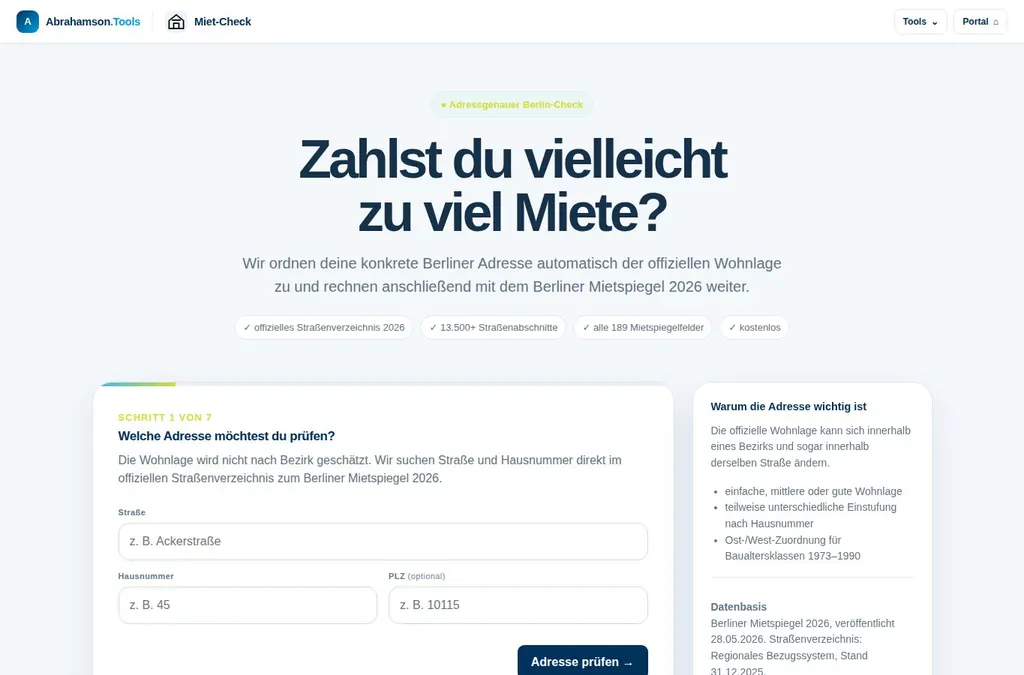 Original-Oberfläche · Vorschau
Zahlst du eigentlich zu viel Miete? Hier kannst du es ganz einfach für den Raum Berlin checken.
Miet-Check öffnen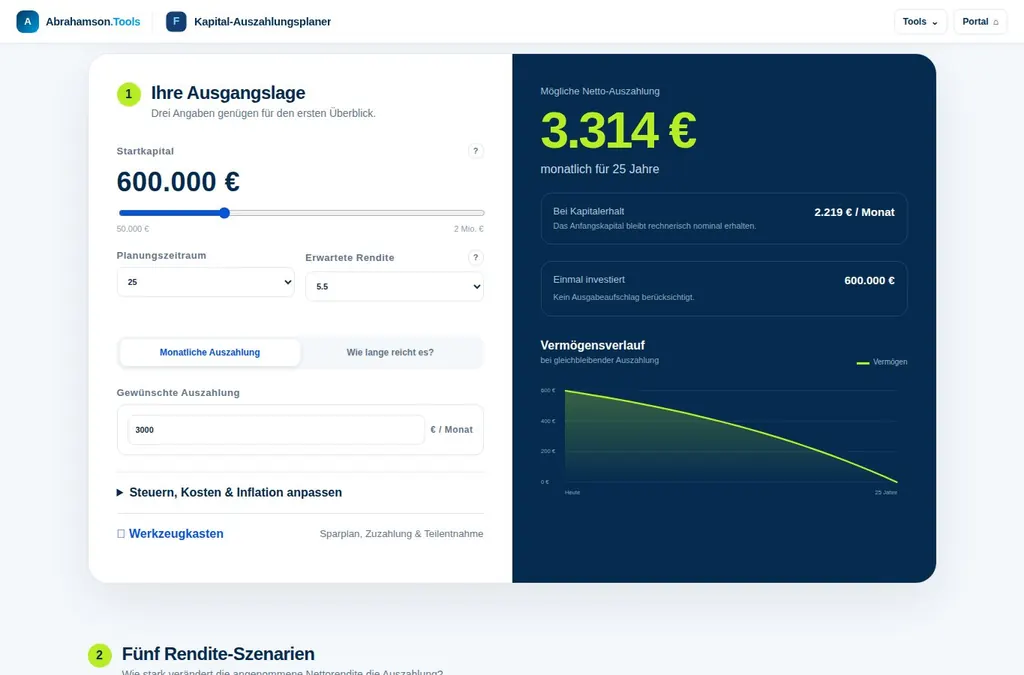 Original-Oberfläche · Vorschau
Du hast bereits Vermögen und möchtest wissen, wie lange es reicht, wenn du damit in den Ruhestand gehst? Das kannst du hier nachrechnen.
Auszahlungsplaner öffnenDie öffentlichen Rechner sind kostenfrei zugänglich. Eine erste Orientierung, die du selbst in der Hand hast.
Neue Impulse zu Vermögensaufbau, Vorsorge und Immobilien.
Der Ratgeber Absicherung bei Selbstständigkeit zeigt, welche Risiken zuerst zählen und wie du Schutz, Liquidität und Vorsorge sinnvoll planst und ordnest.
Artikel lesen
Altersvorsorge Lücke selbst ermitteln: Mit klaren Zahlen, realistischen Annahmen und einem Plan, der zu deinem Leben und deinen Zielen passt.
Artikel lesen
Immobilienkauf Nebenkosten im Überblick: So kalkulierst du Grunderwerbsteuer, Notar, Grundbuch und Maklerkosten realistisch vor dem Kauf gut einplanst.
Artikel lesen
Baufinanzierung Zinsprognose 2026: So ordnest du Zinsentwicklung, Rate, Zinsbindung und Anschlussfinanzierung für deine Immobilienplanung sinnvoll ein.
Artikel lesen
Eine Investmentstrategie nach Risikoprofil entwickeln hilft dir, Renditechancen, Sicherheit und Lebensziele sinnvoll, klar und langfristig zu verbinden.
Artikel lesen
ETF oder Rentenversicherung vergleichen: Welche Lösung passt zu deinem Alter, deinen Zielen, Steuern, Kosten und dem Bedarf an lebenslanger Rente heute?
Artikel lesenErst Ausgaben prüfen. Dann Möglichkeiten sehen.
Entdecke, was zusätzliches Budget langfristig verändern kann.
Was wäre, wenn wir bei dir 250 € im Monat Ersparnis finden?
Gestrichelte Kurve: bisheriger Sparplan. Durchgezogene Kurve: mit zusätzlichem Budget. Graue Linie: gesamte Einzahlungen.
Rechenbeispiel mit konstant angenommener effektiver Jahresrendite und Einzahlungen am Monatsende. Vor Steuern, Kosten und Inflation. Keine Prognose oder Garantie. Tatsächliche Anlagen schwanken und können Verluste verursachen. Ob und wie viel Ersparnis bei dir möglich ist, prüfen wir individuell.
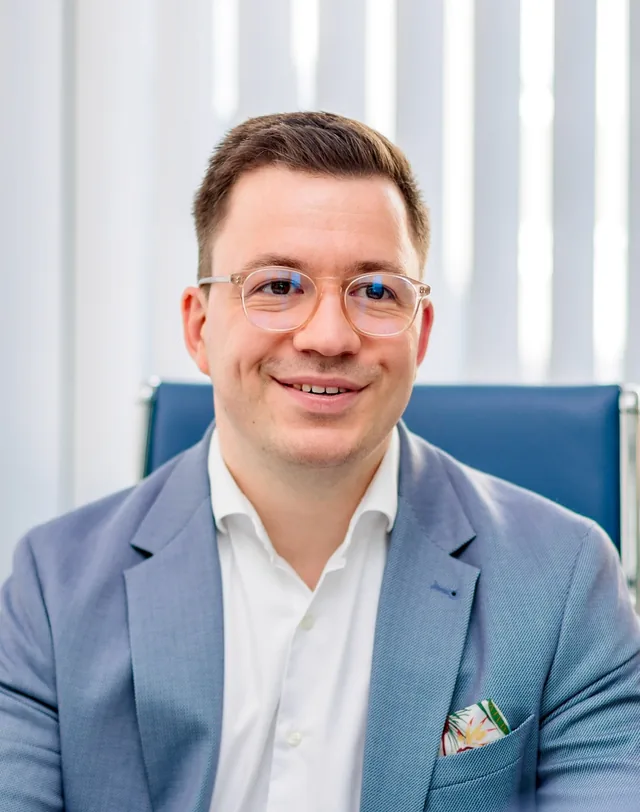
Ich bin Norman. Finanzberater, Entwickler und Vater von zwei Kindern. Seit 2012 begleite ich Menschen bei ihren finanziellen Entscheidungen.
Aus meiner Arbeit als Informatiker ist die Idee geblieben, Dinge verständlicher zu machen. Heute verbinde ich eigene digitale Werkzeuge mit dem, was für mich den Unterschied macht: Zeit, ehrliche Gespräche und einen Blick auf dein ganzes Leben.
Privat ernähre ich mich vegan und versuche, gemeinsam mit meiner Familie möglichst nachhaltig zu leben. Gute Entscheidungen sollen langfristig zu deinen Zielen und Werten passen.
Norman Abrahamson
Selbstständiger Repräsentant für die tecis Finanzdienstleistungen AG.
Versicherungsvertreter nach § 34d Abs. 1 GewO und Finanzanlagenvermittler nach § 34f Abs. 1 Satz 1 Nr. 1 GewO.
Westfälische Str. 27 · 10709 Berlin
Dein Leben verändert sich. Gute Beratung bleibt dran. Mit Struktur, Raum für Fragen und einer Begleitung, die weitergeht.
Kostenfreies Erstgespräch Unverbindlich. In Berlin oder online.„Ich plane keine Beratung für die nächsten drei Termine. Ich plane sie für die nächsten 30 bis 40 Jahre.“#WERTE · UNSERE HALTUNGDein Leben. Dein Weg.
Deine Ziele, deine Lebensplanung, alle relevanten Ausgaben und deine bestehenden Finanzprodukte. Wir nehmen uns Zeit, deine Situation vollständig zu verstehen.
Etwa 1,5–2 StundenWir prüfen auch deine laufenden Ausgaben – von Strom, Internet und Handy bis Krankenkasse, Gas und Miete. Du erhältst eine strukturierte Zusammenfassung und erste mögliche Maßnahmen.
Ersparnisse erkennen. Zusammenhänge verstehen.Im zweiten Gespräch stelle ich dir ein ganzheitliches Konzept für die gemeinsam identifizierten Themen vor. Mögliche Ersparnisse verbinden wir mit deinen Zielen und deinem Vermögensaufbau.
Etwa 1,5 StundenErst im dritten Termin entscheiden wir gemeinsam, ob und was du umsetzen möchtest. Sind noch Fragen offen, nehmen wir uns einen weiteren Termin.
In deinem Tempo. Ohne Abschlusszwang.Ein Qualitätsbeauftragter aus meiner Vertriebsstruktur prüft mit dir den Beratungsverlauf und ob etwas fehlt oder offen geblieben ist.
Raum für offene FragenMindestens einmal jährlich sprechen wir über Veränderungen: neuer Job, Gehalt, Hochzeit, Kinder, Immobilie, Trennung oder Ruhestand. Und passen deine Planung an dein echtes Leben an.
Persönlich · digital · telefonischIch decke selbst ein breites Spektrum an Beratungsthemen ab. Bei Spezialfragen kann ich zusätzlich auf Fachwissen aus meinem Team zurückgreifen.
Persönliche Beratung bleibt nahbar und von Mensch zu Mensch – je nach Anliegen bei mir oder bei einem fachlich passenden Ansprechpartner.
Dein Anliegen besprechenSpezialwissen, wenn deine Frage es braucht.
Manche Probleme brauchen keinen Finanzberater. Deshalb stelle ich mein Netzwerk gern zur Verfügung – von Fachleuten bis zu unternehmerischen Kontakten.
Ganzheitliche Beratung über nahezu alle relevanten Finanzbereiche. Keine Vermittlung privater Konsumentenkredite.
Erfahrungen aus der Beratung.
Bewertungen, die du selbst nachlesen kannst.
Viele Perspektiven auf eine persönliche Zusammenarbeit.
Alle Bewertungen ansehen Bewertungsstand: Oktober 2026


Kontinuierliche Weiterbildung gehört für mich zu professioneller Beratung dazu. Die Mitgliedschaft ist auch auf meinem Trustlocal-Profil ausgewiesen.
Profil ansehenNach der Umsetzung prüft ein Qualitätsbeauftragter aus dem Team den Beratungsverlauf und ob noch Fragen oder Themen offen sind.
Qualitätsgespräch kennenlernenAusgewählte Bewertungen, sinngemäß zusammengefasst.
Hervorgehoben werden die umfassende und professionelle Betreuung, schnelle Lösungen sowie die Beratung zu Geldanlage und Versicherungen.
Im Bewertungsprofil nachlesenBesonders positiv bewertet werden Fachwissen, Seriosität, Kundenorientierung und die verständliche Erklärung komplexer Finanzthemen.
Im Bewertungsprofil nachlesenDie Beratung wird als freundlich und verständlich beschrieben. Besonders geschätzt werden die Zeit für Fragen und einfache Erklärungen.
Im Bewertungsprofil nachlesenGelobt werden die ausführliche Beratung, verständliche Erklärungen, individuelle Lösungen sowie eine ehrliche und vertrauensvolle Betreuung.
Im Bewertungsprofil nachlesenBesonders hervorgehoben werden Transparenz, Geduld, ehrliches Interesse und eine individuell auf die persönliche Situation abgestimmte Beratung.
Im Bewertungsprofil nachlesenDie Bewertung hebt großes Engagement, hohe Fachkompetenz und den Anspruch hervor, für Kunden möglichst viel herauszuholen.
Im Bewertungsprofil nachlesenPositiv bewertet werden eine kompetente Beratung, schnelle Terminvereinbarung sowie Unterstützung bei Finanzen und Versicherungen.
Im Bewertungsprofil nachlesen
Welche Rolle spielen Kosten, Steuern und Flexibilität für deinen Weg?
Vergleich entdecken
Vom monatlichen Budget zu einer Vorstellung davon, was möglich sein kann.
Budget verstehen
Ein Blick auf deinen gewünschten Lebensstandard und die Planung für morgen.
Vorsorge einordnenGlücklich leben, finanziell frei, innerlich klar.
Ein anderer Blick auf Geld und ein selbstbestimmtes Leben.
Wie Geld, Minimalismus, Unternehmertum und ein selbstbestimmtes Leben zusammenpassen können.
Ja. Die hier gezeigten öffentlichen Tools kannst du kostenfrei ausprobieren. Eine Berechnung ist eine erste Orientierung und verpflichtet dich zu keinem Beratungsgespräch.
Sie helfen dir, Zusammenhänge zu verstehen und Szenarien zu vergleichen. Ob ein Ergebnis zu deiner persönlichen Situation passt, welche Annahmen sinnvoll sind und welche nächsten Schritte daraus folgen, lässt sich im Gespräch genauer einordnen.
Mit einem kostenfreien, unverbindlichen Erstgespräch. Wir sprechen über deine Situation und deine Ziele. Danach entsteht Schritt für Schritt ein Konzept. Du entscheidest in Ruhe, was du umsetzen möchtest.
Ja. Gespräche sind in Berlin und online möglich. Für den laufenden Austausch können wir je nach Anliegen auch telefonieren.
Ein Auftrag fällt weg, eine Krankheit zieht sich länger als gedacht oder ein Fehler führt zu einer Forderung: Als Selbstständige oder Selbstständiger trägst du Entscheidungen, die im Angestelltenverhältnis oft andere auffangen. Dieser Ratgeber Absicherung bei Selbstständigkeit hilft dir, die richtige Reihenfolge zu finden. Denn eine gute Absicherung entsteht nicht dadurch, möglichst viele Verträge abzuschließen. Sie entsteht, wenn du existenzielle Risiken erkennst, finanzielle Spielräume sicherst und deine Planung regelmäßig an dein Leben anpasst.
Selbstständigkeit ist nicht gleich Selbstständigkeit. Eine freiberufliche Grafikdesignerin mit wenigen laufenden Kosten hat andere Risiken als ein Handwerksbetrieb mit Mitarbeitenden, Maschinen und langfristigen Kundenprojekten. Auch die familiäre Situation verändert die Prioritäten erheblich: Wer allein lebt, kann manche Schwankung leichter auffangen als jemand, der für Kinder, eine Immobilie oder ein gemeinsames Einkommen Verantwortung trägt.
Der sinnvollste Start ist deshalb keine Produktfrage, sondern eine Bestandsaufnahme. Wie hoch sind deine privaten Fixkosten? Welche betrieblichen Kosten laufen weiter, wenn du mehrere Monate nicht arbeiten kannst? Wie abhängig bist du von einzelnen Auftraggebern? Und welches Einkommen brauchst du mindestens, damit dein Alltag, deine Familie und bestehende Verpflichtungen verlässlich finanziert bleiben?
Viele Selbstständige schauen zuerst auf die Höhe des Umsatzes. Für die Absicherung ist jedoch entscheidender, was nach Steuern, Betriebsausgaben und Vorsorge tatsächlich verfügbar ist. Besonders in den ersten Jahren können gute Monate und stille Phasen dicht beieinanderliegen. Plane daher nicht mit deinem besten Jahr, sondern mit einem realistischen Durchschnitt und einem Sicherheitsabschlag.
Wenn Budget und Zeit begrenzt sind, sollte die Absicherung dort beginnen, wo ein Schaden deine finanzielle Grundlage gefährden würde. Kleine Risiken, die du aus Rücklagen tragen könntest, gehören weiter nach hinten. Diese Reihenfolge schafft Klarheit und verhindert, dass einzelne Verträge viel Aufmerksamkeit bekommen, während die wirklich großen Lücken offenbleiben.
Die Krankenversicherung ist für Selbstständige keine Nebensache, sondern ein Grundpfeiler. Je nach Ausgangslage kommen die gesetzliche oder die private Krankenversicherung infrage. Eine pauschale Antwort gibt es nicht: Einkommen, Alter, Gesundheitszustand, Familienplanung, gewünschter Leistungsumfang und die langfristige Beitragsplanung spielen zusammen.
Die private Krankenversicherung kann für bestimmte Lebenssituationen sehr passend sein. Gleichzeitig sollte die Entscheidung nicht allein auf einem niedrigen Einstiegspreis beruhen. Relevant sind unter anderem Leistungen im Tarif, Selbstbeteiligung, Beitragsentwicklung, Krankentagegeld und die Frage, wie die Absicherung zu deiner Familienplanung passt. In der gesetzlichen Krankenversicherung können wiederum Einkommensschwankungen, freiwillige Beiträge und die Absicherung von Angehörigen wichtige Faktoren sein.
Entscheidend ist, dass du nicht nur an die Behandlungskosten denkst. Wenn du krank bist, fehlen möglicherweise auch Einnahmen. Ein passendes Krankentagegeld kann deshalb Teil einer stimmigen Lösung sein. Ab wann es leisten soll und in welcher Höhe, hängt von deinen Rücklagen, laufenden Kosten und bereits bestehenden Ansprüchen ab.
Für viele Selbstständige ist die eigene Arbeitskraft das wirtschaftlich wertvollste Gut. Fällt sie länger aus, fehlt nicht nur ein Monatsgehalt. Häufig fehlen auch neue Aufträge, Kundenbindung und die Möglichkeit, das Geschäft aktiv weiterzuentwickeln. Die gesetzliche Absicherung reicht für Selbstständige dabei oft nicht aus oder besteht nur eingeschränkt.
Eine Berufsunfähigkeitsversicherung kann diese Lücke schließen, wenn du deinen konkreten Beruf aus gesundheitlichen Gründen dauerhaft nicht mehr ausüben kannst. Hier zählen Details: die versicherte Rente, die Laufzeit, die Gesundheitsangaben, die Definition des Berufs und die Regelungen zur konkreten oder abstrakten Verweisung. Gerade bei körperlichen Berufen, psychisch belastenden Tätigkeiten oder wechselnden Aufgaben lohnt ein genauer Blick auf die Bedingungen.
Nicht jede Person bekommt zu jedem Zeitpunkt einen passenden Berufsunfähigkeitsschutz. Vorerkrankungen, Berufsbild oder Beitragshöhe können die Auswahl begrenzen. Dann braucht es Alternativen und eine ehrliche Priorisierung, etwa über Grundfähigkeits- oder Erwerbsunfähigkeitslösungen. Wichtig ist, Lücken nicht schönzureden. Besser ist ein Konzept, das unter den tatsächlichen Voraussetzungen funktioniert und später überprüft werden kann.
Private Haftpflicht, Berufs- oder Betriebshaftpflicht und gegebenenfalls Vermögensschadenhaftpflicht werden oft in einen Topf geworfen. Sie schützen aber unterschiedliche Risiken. Wer Kunden berät, plant, gestaltet oder verwaltet, kann durch einen fachlichen Fehler einen finanziellen Schaden verursachen. Wer vor Ort arbeitet, Waren herstellt oder Mitarbeitende beschäftigt, hat zusätzlich andere betriebliche Haftungsrisiken.
Welche Absicherung notwendig ist, hängt stark von deiner Tätigkeit, Verträgen und Branche ab. Für manche Berufe ist eine Berufshaftpflicht sogar verpflichtend. Prüfe nicht nur die Versicherungssumme. Achte darauf, ob typische Tätigkeiten, freie Mitarbeitende, Datenrisiken oder Schäden aus Projekten im Ausland eingeschlossen sind. Ein Vertrag, der zu einer alten Tätigkeit passte, kann bei einem neuen Geschäftsmodell zu eng werden.
Versicherungen helfen bei bestimmten Ereignissen. Sie ersetzen aber keine finanzielle Reserve. Gerade Selbstständige brauchen einen Liquiditätspuffer, weil Einnahmen unregelmäßig eintreffen können, Zahlungen sich verzögern oder Investitionen kurzfristig notwendig werden.
Trenne dabei private und betriebliche Rücklagen gedanklich und möglichst auch organisatorisch. Auf dem Geschäftskonto liegen oft Beträge, die bereits für Umsatzsteuer, Einkommensteuer, Gehälter oder Lieferanten eingeplant sind. Sie sind keine frei verfügbare Notreserve. Für den privaten Bereich kann eine Reserve von mehreren Monatsausgaben sinnvoll sein. Für den Betrieb richtet sich die Höhe nach Fixkosten, Auftragssicherheit, Branche und saisonalen Schwankungen.
Eine Rücklage muss nicht von heute auf morgen vollständig vorhanden sein. Ein automatischer monatlicher Betrag ist häufig besser als ein guter Vorsatz nach dem nächsten starken Quartal. Wer seine Zahlen kennt, kann außerdem klare Grenzen festlegen: Ab welchem Kontostand werden Ausgaben verschoben? Wann werden Kundenforderungen konsequent nachgefasst? Und welche Kosten lassen sich im Notfall kurzfristig reduzieren?
Selbstständigkeit bedeutet Freiheit, aber meist keine automatische betriebliche Altersvorsorge und keine volle gesetzliche Rentenlogik wie im Angestelltenverhältnis. Manche Berufsgruppen sind rentenversicherungspflichtig, andere können freiwillige Beiträge leisten oder sind über berufsständische Versorgungswerke organisiert. Das solltest du für deine konkrete Tätigkeit sauber klären.
Für die eigene Vorsorge ist vor allem ein langfristiger Plan wichtig. Er darf flexibel sein, aber nicht beliebig. Gute Jahre bieten Raum für höhere Sparraten oder Einmalanlagen. In schwächeren Phasen kann eine Anpassung notwendig sein. Wer hingegen erst investiert, wenn immer genug übrig ist, verschiebt den Vermögensaufbau oft dauerhaft.
Die Mischung aus Liquiditätsreserve, langfristigem Investment, gegebenenfalls Immobilienstrategie und passenden Vorsorgelösungen richtet sich nach deinem Zeithorizont, deiner Risikobereitschaft und deinen familiären Zielen. Geld für die Steuerzahlung im nächsten Jahr gehört anders angelegt als Kapital, das erst in 25 Jahren gebraucht wird. Diese Trennung gibt dir Handlungsfreiheit, auch wenn sich dein Geschäft verändert.
Mit Partnerin oder Partner, Kindern oder einer gemeinsamen Immobilie wird aus einer individuellen Finanzfrage schnell eine Familienfrage. Wer trägt die laufenden Kosten, wenn du ausfällst? Sind Kreditraten, Betreuungskosten und Einkommenslücken berücksichtigt? Und weiß die andere Person, wo wichtige Unterlagen, Zugänge und Ansprechpartner zu finden sind?
Auch rechtliche und unternehmerische Themen können dazugehören. Bei einer Gesellschaft, Mitarbeitenden oder Geschäftspartnern sollte geklärt sein, wie der Betrieb bei längerer Krankheit handlungsfähig bleibt. Vollmachten, Vertretungsregelungen und die Struktur deiner Verträge sind kein Ausdruck von Misstrauen. Sie schaffen Klarheit für den Fall, dass sie gebraucht wird.
Dein Schutz sollte mit deinem Unternehmen wachsen. Eine neue Leistung, höhere Umsätze, ein Umzug, die Geburt eines Kindes, eine Immobilienfinanzierung oder der Wechsel von Einzelaufträgen zu größeren Projekten können die Ausgangslage spürbar verändern. Einmal abgeschlossene Verträge sind deshalb kein fertiger Finanzplan.
Nimm dir mindestens einmal jährlich Zeit für einen kurzen Check: Haben sich Einkommen und Fixkosten verändert? Reichen Rücklagen und Krankentagegeld noch aus? Passen Haftpflichtschutz und Berufsunfähigkeitsrente zu deiner heutigen Tätigkeit? Sind Begünstigungen, Vollmachten und Unterlagen aktuell? Ein strukturierter Blick auf diese Fragen verhindert, dass Veränderungen über Jahre unbemerkt bleiben.
Bei komplexeren Konstellationen kann eine persönliche Finanzanalyse helfen, Zusammenhänge sichtbar zu machen. Bei Abrahamson.tools steht dabei nicht der schnelle Abschluss im Vordergrund, sondern zunächst ein Gesamtbild aus Absicherung, Liquidität, Vorsorge und deinen persönlichen Zielen. Erst wenn die Prioritäten klar sind, lässt sich bewusst entscheiden, welche Schritte jetzt sinnvoll sind und was noch warten kann.
Selbstständig zu sein heißt nicht, jedes Risiko allein tragen zu müssen. Es heißt, Verantwortung so zu organisieren, dass dein Unternehmen und dein privates Leben auch dann stabil bleiben, wenn nicht alles nach Plan läuft.
27 Artikel zu Finanzen, Vorsorge, Versicherungen, Immobilien und deinem finanziellen Spielraum.
Der Ratgeber Absicherung bei Selbstständigkeit zeigt, welche Risiken zuerst zählen und wie du Schutz, Liquidität und Vorsorge sinnvoll planst und ordnest.
Altersvorsorge Lücke selbst ermitteln: Mit klaren Zahlen, realistischen Annahmen und einem Plan, der zu deinem Leben und deinen Zielen passt.
Immobilienkauf Nebenkosten im Überblick: So kalkulierst du Grunderwerbsteuer, Notar, Grundbuch und Maklerkosten realistisch vor dem Kauf gut einplanst.
Baufinanzierung Zinsprognose 2026: So ordnest du Zinsentwicklung, Rate, Zinsbindung und Anschlussfinanzierung für deine Immobilienplanung sinnvoll ein.
Eine Investmentstrategie nach Risikoprofil entwickeln hilft dir, Renditechancen, Sicherheit und Lebensziele sinnvoll, klar und langfristig zu verbinden.
ETF oder Rentenversicherung vergleichen: Welche Lösung passt zu deinem Alter, deinen Zielen, Steuern, Kosten und dem Bedarf an lebenslanger Rente heute?
Ein Finanzplan bei Jobwechsel schützt deinen Alltag, ordnet Vorsorge und Absicherung und gibt deinem höheren Gehalt eine klare Richtung langfristig neu.
bAV beim Arbeitgeberwechsel: Was passiert mit Vertrag und Guthaben? Erfahre, welche Optionen du hast und was du vor dem Wechsel klären musst - rechtzeitig.
Altersvorsorge Optionen für Selbstständige: Erfahre, wie du Liquidität, Steuern und Renditechancen zu einem tragfähigen Plan ausrichtest.
Gesetzliche private Krankenversicherung Vergleich: So prüfst du Beiträge, Leistungen, Familienpläne und Rückkehrmöglichkeiten mit Weitblick für Zukunft.
Der Leitfaden Baufinanzierung für Paare zeigt, wie ihr Budget, Eigenkapital, Darlehen und Absicherung fair und langfristig gemeinsam sicher aufstellt.
Vermögensaufbau mit ETFs verständlich planen: Erfahre, wie Sparrate, Risiko, Kosten und dein Leben zu einer langfristigen Anlagestrategie passen können.
Kapitalanlage-Immobilie finanzieren: So planst du Eigenkapital, Rate, Rücklagen und Steuern realistisch - für ein Investment, das langfristig trägt.
Was legt dein Arbeitgeber zur bAV dazu? Berechne den Bruttozuschuss direkt und erfahre, warum Beitrag, Nettobelastung und spätere Rente getrennt zählen.
Private Finanzanalyse erstellen: Erfasse Einnahmen, Verträge und Ziele, erkenne Lücken und entwickle einen Plan für dein Leben von morgen.
So kannst du die Rendite einer Kapitalanlageimmobilie richtig berechnen: inklusive Kaufnebenkosten, Rücklagen, Finanzierung und realistischer Annahmen.
Immobilienfinanzierung monatliche Rate berechnen: Berücksichtige Zins, Tilgung, Nebenkosten und Reserven für deine realistische Planung.
Berufsunfähigkeitsschutz für junge Familien schützt euer Einkommen, wenn Arbeit nicht mehr geht. Erfahre, worauf es bei Auswahl und Budget ankommt. Klar.
Private Krankenversicherung Wechsel prüfen: Leistungen, Beiträge und Gesundheitsfragen richtig vergleichen und langfristig sicher für dich entscheiden.
Nachhaltig Geld anlegen: Kriterien helfen dir, Wirkung, Risiko und Rendite realistisch zu prüfen - für ein Portfolio, das zu deinen Zielen passt gut.
Was könnten aus deiner Sparrate werden? Rechne deinen ETF-Sparplan direkt durch und ordne Laufzeit, Risiko und Renditeannahmen für die Altersvorsorge ein.
Zwei Menschen. Ein Geldplan? Berechnet euren monatlichen Spielraum und findet gemeinsame Prioritäten für Rücklagen, Wohnen und Vorsorge.
Notgroschen-Höhe für Familien berechnen: Mit einer klaren Methode findest du die passende Reserve für Fixkosten, Kinder und unerwartete Ausgaben sicher.
Welche Ausgaben fressen deinen Spielraum? Rechne dein Haushaltsbudget nach und prüfe, wo ein passender Vergleich laufende Kosten senken könnte.
Gehalt da. Geld weg? Berechne euer verfügbares Familienbudget direkt: Einnahmen minus Fixkosten, Alltag und Rücklagen. Kostenlos, ohne Anmeldung.
Altersvorsorgedepot und betriebliche Altersvorsorge richtig verbinden: Was Förderung, Flexibilität und Kosten für deine Rente wirklich bedeuten können.
bAV oder private Vorsorge? Vergleiche Zuschuss, Flexibilität und spätere Abgaben. Mit Schnellrechner für deinen Arbeitgeberzuschuss – ohne Anmeldung.
Du hast bis zum Ende gescrollt.
Jetzt können wir über deinen nächsten Schritt sprechen.
Wo lässt sich mehr Budget finden? Was soll daraus werden? Lass uns gemeinsam auf deine Fragen schauen – und auf den nächsten Schritt, der zu deinem Leben passt.
Kostenfreies Erstgespräch. Unverbindlich.
Das kostenfreie Erstgespräch ist unverbindlich. Tragen Sie Ihre Kontaktdaten ein oder buchen Sie direkt einen Termin.
Das Kontaktformular wird geladen. Alternativ können Sie direkt einen Termin auswählen.
Direkt Termin buchen ↗
GEDANKEN, DIE WEITERBRINGEN
Geld verstehen.
Weiterdenken.
Einblicke zu Budget, Vermögen und den Entscheidungen dazwischen. Direkt von Norman — auf YouTube, Instagram und TikTok.
Gespeicherter Feed vom 07.10.2026
Zum YouTube-KanalWarum Sicherheit im Portfolio mit wachsendem Vermögen wichtiger wird als Rendite
Video öffnenSo werden unsere Kinder durch Zinseszins zu Multimillionären – schon mit 50 Euro im Monat
Video öffnenPatchwork-Familie: Frühzeitig Erbrecht und Steuerrecht klären
Video öffnenWarum bleibt trotz Gehalt kein Geld zum Sparen? Tipps zur Budgetoptimierung
Video öffnenBeeindruckende Einsparungen: Wie wir Kunden helfen, monatlich hunderte Euro zu sparen
Video öffnenNachhaltiger Vermögensaufbau für Einsteiger – Mein Kanal
Video öffnenMit dem Öffnen eines Videos wird YouTube geladen. Alle Videos findest du auch direkt auf @abrahamsonnorman7098.