KENNENLERNEN & VOLLSTÄNDIGE AUFNAHME
Wir lernen dich kennen.
Deine Ziele, deine Lebensplanung, alle relevanten Ausgaben und deine bestehenden Finanzprodukte. Wir nehmen uns Zeit, deine Situation vollständig zu verstehen.
Etwa 1,5–2 StundenVon deinen ersten Fragen bis zur langfristigen Begleitung.
Ablauf kennenlernen
Norman Abrahamson. Finanzberater, Entwickler und Familienvater.
Norman kennenlernenDie aktuellen Beiträge aus meinem Blog – und Grundlagen, die dich weiterbringen.
Aktuelle Artikel entdecken Grundlagen nachlesen Videos & Social Media
Über Geld. Und darüber, was dir wirklich wichtig ist.
Norman AbrahamsonFinanzberater in Berlin und online
Wir suchen Ersparnisse in deinen Alltagskosten.
Und machen mit dir einen Plan, wie daraus Vermögen werden kann.
Beispiel · 40 Jahre · 7 % p. a. · vor Kosten, Steuern, Inflation
Ergebnis nicht garantiert. Ersparnis individuell; monatliche Anlage am Monatsende.
Wir prüfen mit dir unter anderem Strom, Gas, Internet, Mobilfunk, Krankenkasse und Miete auf mögliche Ersparnisse. Wenn daraus 200 Euro freies Budget im Monat werden und du es 40 Jahre lang am Monatsende bei einer angenommenen effektiven Jahresrendite von 7 Prozent anlegst, ergeben sich rechnerisch 494.308 Euro vor Kosten, Steuern und Inflation. Du zahlst insgesamt 96.000 Euro ein. Ersparnisse und Anlageergebnis sind nicht garantiert.
Animationsbeispiel: 200 € monatlich · 40 Jahre · 7 % p. a.
Vor Kosten, Steuern und Inflation. Ersparnis und Anlageergebnis nicht garantiert.
 Norman AbrahamsonFinanzberater. Entwickler. Dein Ansprechpartner.
Ein erster Blick in die Werkzeuge, die deine nächsten Schritte greifbar machen.
Es geht darum,
was du daraus machst.
Schau dir in Ruhe an, was dir bei deinen Fragen hilft.
In der Beratung prüfen wir deine laufenden Ausgaben, bestehenden Verträge und finanziellen Strukturen. So finden wir passende Einspar- und Optimierungsmöglichkeiten und planen, wie der neue Spielraum zu deinen Zielen beitragen kann.
Ich habe diese Tools für dich gebaut, damit du dir auch unabhängig von mir Dinge anschauen, selbst nachrechnen und verschiedene Möglichkeiten vergleichen kannst.
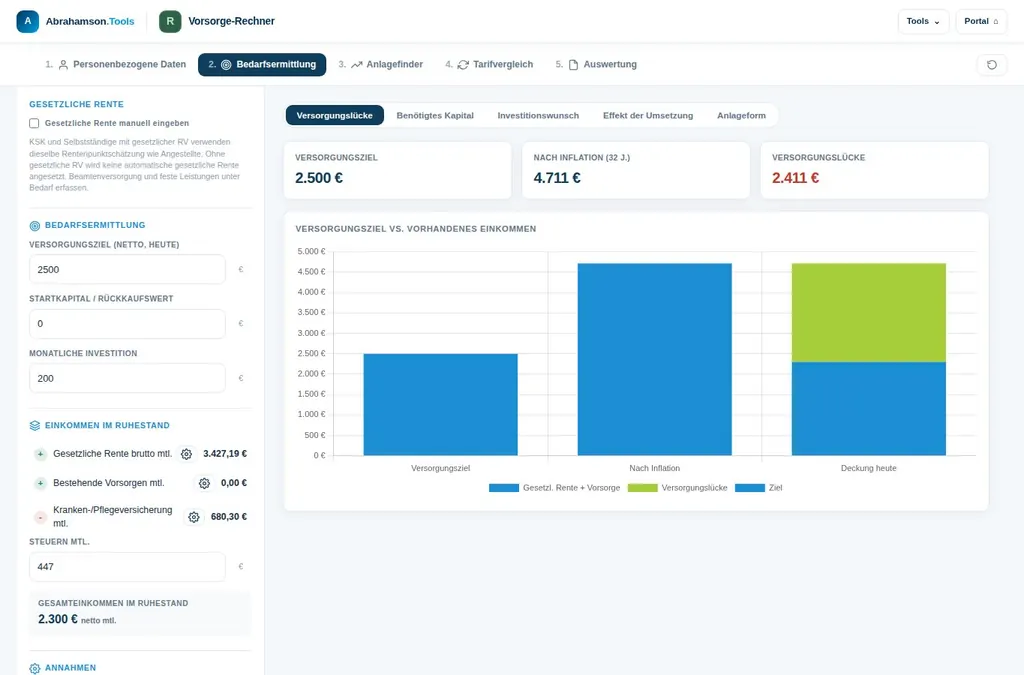 Original-Oberfläche · Vorschau
Hier kannst du berechnen, wie groß deine Versorgungslücke ist und welches Budget du benötigst, um sie zu schließen. Anschließend kannst du die Wege miteinander vergleichen: Depot und Altersvorsorge, mit oder ohne staatliche Förderung – inklusive Netto- und Bruttoansicht.
Vorsorge öffnen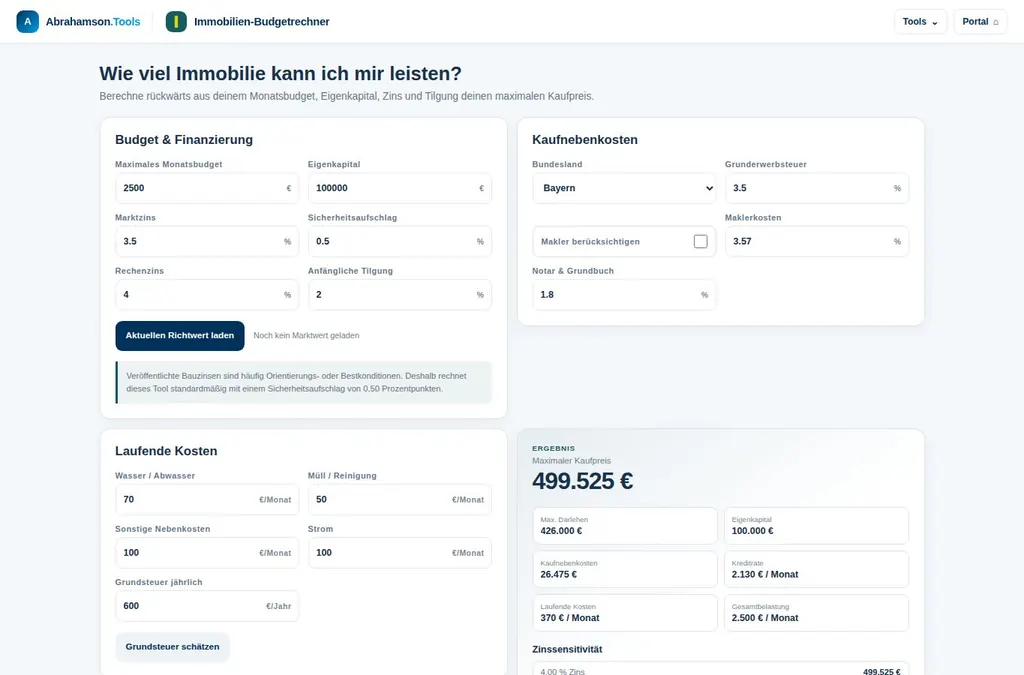 Original-Oberfläche · Vorschau
Wie viel Immobilie kann ich mir eigentlich leisten? Mit diesem Rechner kannst du ganz einfach nachvollziehen, wie viel Immobilie zu deinem Budget passt.
Immo-Budget öffnen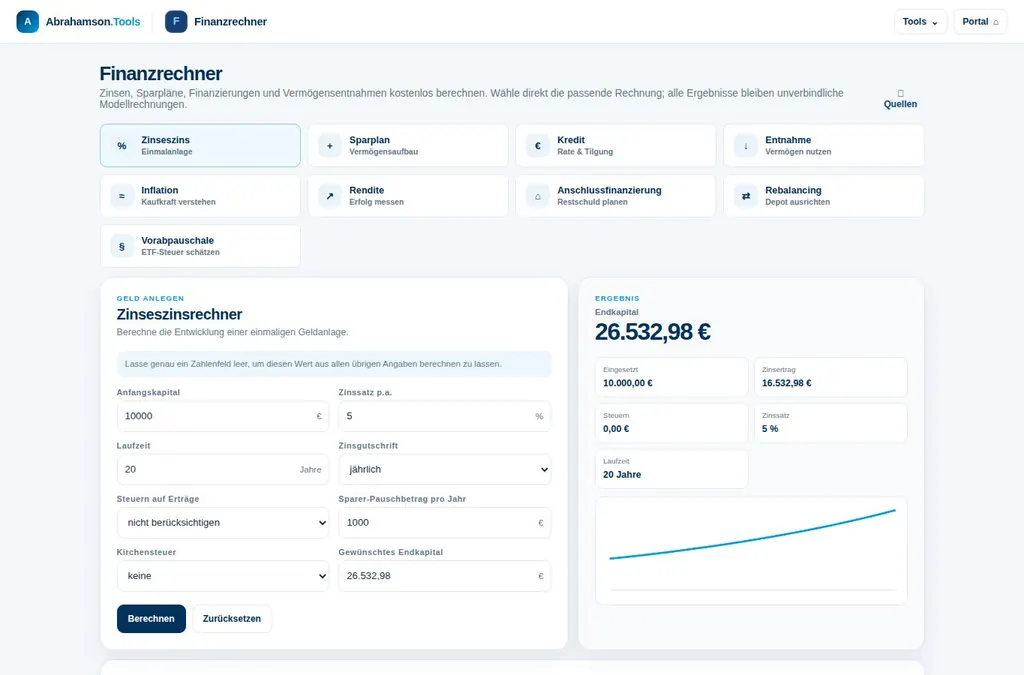 Original-Oberfläche · Vorschau
Mit diesem Finanzrechner kannst du verschiedene Szenarien nachrechnen und durchspielen – zum Beispiel Sparpläne, Zinsen, Kredite und Entnahmen.
Finanzrechner öffnen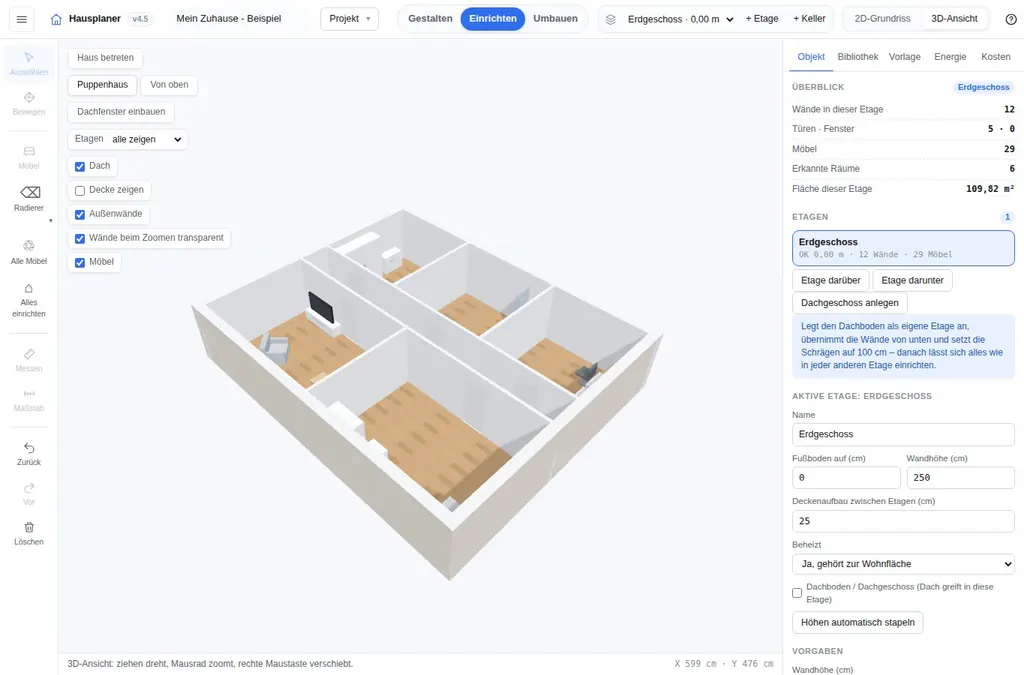 Original-Oberfläche · Vorschau
Als ich selbst auf der Suche nach einem Haus war, konnte ich mir Grundrisse und eine mögliche Sanierung nur schwer vorstellen. Deshalb habe ich diesen Hausplaner gebaut und für dich bereitgestellt.
Hausplaner öffnen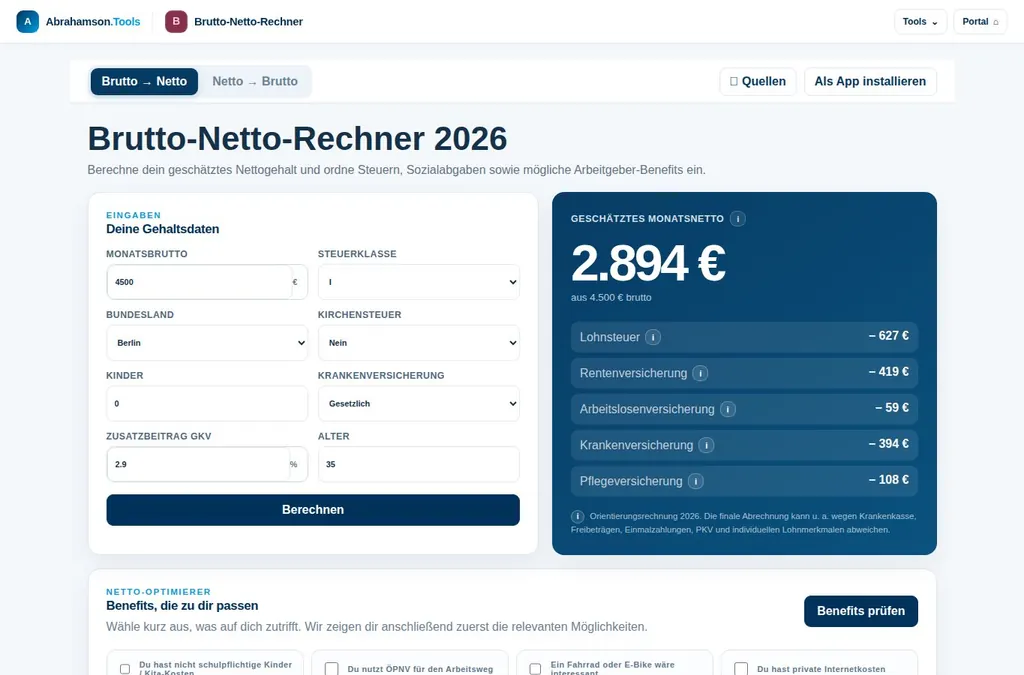 Original-Oberfläche · Vorschau
Hast du dich schon immer gefragt, wie viel du verdienen müsstest, um dein Wunschnetto zu bekommen? Hier kannst du es einfach berechnen.
Brutto-Netto öffnen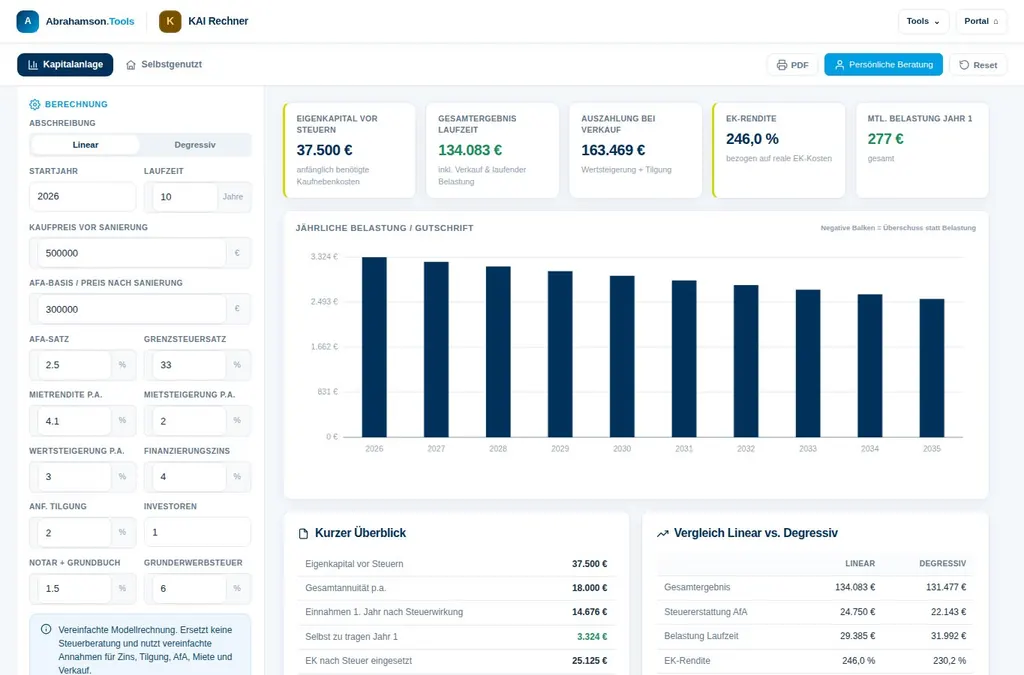 Original-Oberfläche · Vorschau
Eine Immobilie als Kapitalanlage bringt nicht nur Mieteinnahmen, sondern kann auch Steuerersparnisse ermöglichen. Mit diesem Rechner mache ich das für dich sichtbar.
KAI Rechner öffnen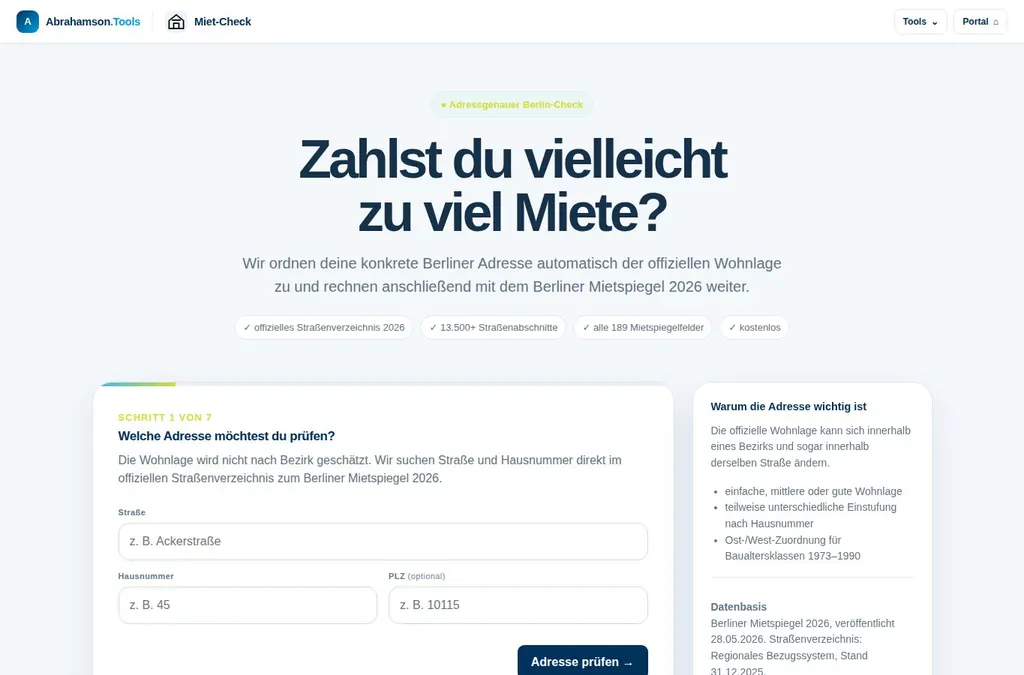 Original-Oberfläche · Vorschau
Zahlst du eigentlich zu viel Miete? Hier kannst du es ganz einfach für den Raum Berlin checken.
Miet-Check öffnen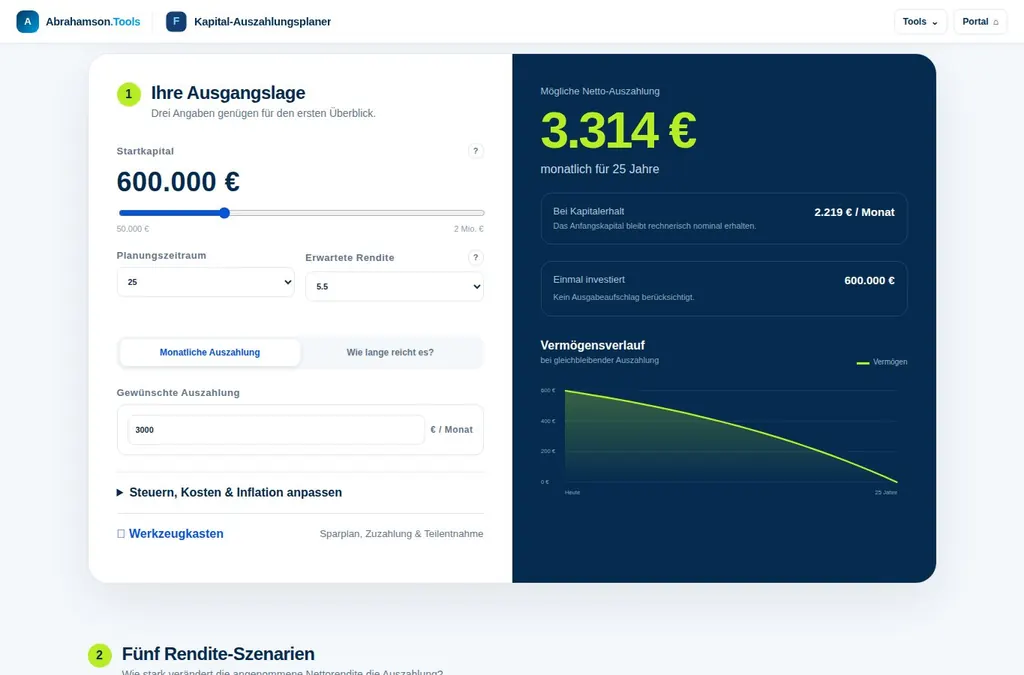 Original-Oberfläche · Vorschau
Du hast bereits Vermögen und möchtest wissen, wie lange es reicht, wenn du damit in den Ruhestand gehst? Das kannst du hier nachrechnen.
Auszahlungsplaner öffnenDie öffentlichen Rechner sind kostenfrei zugänglich. Eine erste Orientierung, die du selbst in der Hand hast.
Neue Impulse zu Vermögensaufbau, Vorsorge und Immobilien.
Der Ratgeber Absicherung bei Selbstständigkeit zeigt, welche Risiken zuerst zählen und wie du Schutz, Liquidität und Vorsorge sinnvoll planst und ordnest.
Artikel lesen
Altersvorsorge Lücke selbst ermitteln: Mit klaren Zahlen, realistischen Annahmen und einem Plan, der zu deinem Leben und deinen Zielen passt.
Artikel lesen
Immobilienkauf Nebenkosten im Überblick: So kalkulierst du Grunderwerbsteuer, Notar, Grundbuch und Maklerkosten realistisch vor dem Kauf gut einplanst.
Artikel lesen
Baufinanzierung Zinsprognose 2026: So ordnest du Zinsentwicklung, Rate, Zinsbindung und Anschlussfinanzierung für deine Immobilienplanung sinnvoll ein.
Artikel lesen
Eine Investmentstrategie nach Risikoprofil entwickeln hilft dir, Renditechancen, Sicherheit und Lebensziele sinnvoll, klar und langfristig zu verbinden.
Artikel lesen
ETF oder Rentenversicherung vergleichen: Welche Lösung passt zu deinem Alter, deinen Zielen, Steuern, Kosten und dem Bedarf an lebenslanger Rente heute?
Artikel lesenErst Ausgaben prüfen. Dann Möglichkeiten sehen.
Entdecke, was zusätzliches Budget langfristig verändern kann.
Was wäre, wenn wir bei dir 250 € im Monat Ersparnis finden?
Gestrichelte Kurve: bisheriger Sparplan. Durchgezogene Kurve: mit zusätzlichem Budget. Graue Linie: gesamte Einzahlungen.
Rechenbeispiel mit konstant angenommener effektiver Jahresrendite und Einzahlungen am Monatsende. Vor Steuern, Kosten und Inflation. Keine Prognose oder Garantie. Tatsächliche Anlagen schwanken und können Verluste verursachen. Ob und wie viel Ersparnis bei dir möglich ist, prüfen wir individuell.
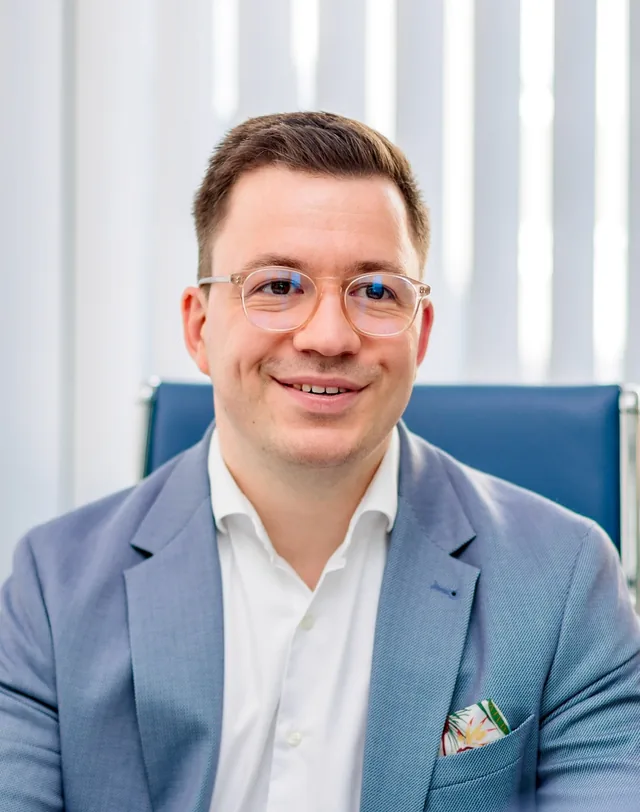
Ich bin Norman. Finanzberater, Entwickler und Vater von zwei Kindern. Seit 2012 begleite ich Menschen bei ihren finanziellen Entscheidungen.
Aus meiner Arbeit als Informatiker ist die Idee geblieben, Dinge verständlicher zu machen. Heute verbinde ich eigene digitale Werkzeuge mit dem, was für mich den Unterschied macht: Zeit, ehrliche Gespräche und einen Blick auf dein ganzes Leben.
Privat ernähre ich mich vegan und versuche, gemeinsam mit meiner Familie möglichst nachhaltig zu leben. Gute Entscheidungen sollen langfristig zu deinen Zielen und Werten passen.
Norman Abrahamson
Selbstständiger Repräsentant für die tecis Finanzdienstleistungen AG.
Versicherungsvertreter nach § 34d Abs. 1 GewO und Finanzanlagenvermittler nach § 34f Abs. 1 Satz 1 Nr. 1 GewO.
Westfälische Str. 27 · 10709 Berlin
Dein Leben verändert sich. Gute Beratung bleibt dran. Mit Struktur, Raum für Fragen und einer Begleitung, die weitergeht.
Kostenfreies Erstgespräch Unverbindlich. In Berlin oder online.„Ich plane keine Beratung für die nächsten drei Termine. Ich plane sie für die nächsten 30 bis 40 Jahre.“#WERTE · UNSERE HALTUNGDein Leben. Dein Weg.
Deine Ziele, deine Lebensplanung, alle relevanten Ausgaben und deine bestehenden Finanzprodukte. Wir nehmen uns Zeit, deine Situation vollständig zu verstehen.
Etwa 1,5–2 StundenWir prüfen auch deine laufenden Ausgaben – von Strom, Internet und Handy bis Krankenkasse, Gas und Miete. Du erhältst eine strukturierte Zusammenfassung und erste mögliche Maßnahmen.
Ersparnisse erkennen. Zusammenhänge verstehen.Im zweiten Gespräch stelle ich dir ein ganzheitliches Konzept für die gemeinsam identifizierten Themen vor. Mögliche Ersparnisse verbinden wir mit deinen Zielen und deinem Vermögensaufbau.
Etwa 1,5 StundenErst im dritten Termin entscheiden wir gemeinsam, ob und was du umsetzen möchtest. Sind noch Fragen offen, nehmen wir uns einen weiteren Termin.
In deinem Tempo. Ohne Abschlusszwang.Ein Qualitätsbeauftragter aus meiner Vertriebsstruktur prüft mit dir den Beratungsverlauf und ob etwas fehlt oder offen geblieben ist.
Raum für offene FragenMindestens einmal jährlich sprechen wir über Veränderungen: neuer Job, Gehalt, Hochzeit, Kinder, Immobilie, Trennung oder Ruhestand. Und passen deine Planung an dein echtes Leben an.
Persönlich · digital · telefonischIch decke selbst ein breites Spektrum an Beratungsthemen ab. Bei Spezialfragen kann ich zusätzlich auf Fachwissen aus meinem Team zurückgreifen.
Persönliche Beratung bleibt nahbar und von Mensch zu Mensch – je nach Anliegen bei mir oder bei einem fachlich passenden Ansprechpartner.
Dein Anliegen besprechenSpezialwissen, wenn deine Frage es braucht.
Manche Probleme brauchen keinen Finanzberater. Deshalb stelle ich mein Netzwerk gern zur Verfügung – von Fachleuten bis zu unternehmerischen Kontakten.
Ganzheitliche Beratung über nahezu alle relevanten Finanzbereiche. Keine Vermittlung privater Konsumentenkredite.
Erfahrungen aus der Beratung.
Bewertungen, die du selbst nachlesen kannst.
Viele Perspektiven auf eine persönliche Zusammenarbeit.
Alle Bewertungen ansehen Bewertungsstand: Oktober 2026


Kontinuierliche Weiterbildung gehört für mich zu professioneller Beratung dazu. Die Mitgliedschaft ist auch auf meinem Trustlocal-Profil ausgewiesen.
Profil ansehenNach der Umsetzung prüft ein Qualitätsbeauftragter aus dem Team den Beratungsverlauf und ob noch Fragen oder Themen offen sind.
Qualitätsgespräch kennenlernenAusgewählte Bewertungen, sinngemäß zusammengefasst.
Hervorgehoben werden die umfassende und professionelle Betreuung, schnelle Lösungen sowie die Beratung zu Geldanlage und Versicherungen.
Im Bewertungsprofil nachlesenBesonders positiv bewertet werden Fachwissen, Seriosität, Kundenorientierung und die verständliche Erklärung komplexer Finanzthemen.
Im Bewertungsprofil nachlesenDie Beratung wird als freundlich und verständlich beschrieben. Besonders geschätzt werden die Zeit für Fragen und einfache Erklärungen.
Im Bewertungsprofil nachlesenGelobt werden die ausführliche Beratung, verständliche Erklärungen, individuelle Lösungen sowie eine ehrliche und vertrauensvolle Betreuung.
Im Bewertungsprofil nachlesenBesonders hervorgehoben werden Transparenz, Geduld, ehrliches Interesse und eine individuell auf die persönliche Situation abgestimmte Beratung.
Im Bewertungsprofil nachlesenDie Bewertung hebt großes Engagement, hohe Fachkompetenz und den Anspruch hervor, für Kunden möglichst viel herauszuholen.
Im Bewertungsprofil nachlesenPositiv bewertet werden eine kompetente Beratung, schnelle Terminvereinbarung sowie Unterstützung bei Finanzen und Versicherungen.
Im Bewertungsprofil nachlesen
Welche Rolle spielen Kosten, Steuern und Flexibilität für deinen Weg?
Vergleich entdecken
Vom monatlichen Budget zu einer Vorstellung davon, was möglich sein kann.
Budget verstehen
Ein Blick auf deinen gewünschten Lebensstandard und die Planung für morgen.
Vorsorge einordnenGlücklich leben, finanziell frei, innerlich klar.
Ein anderer Blick auf Geld und ein selbstbestimmtes Leben.
Wie Geld, Minimalismus, Unternehmertum und ein selbstbestimmtes Leben zusammenpassen können.
Ja. Die hier gezeigten öffentlichen Tools kannst du kostenfrei ausprobieren. Eine Berechnung ist eine erste Orientierung und verpflichtet dich zu keinem Beratungsgespräch.
Sie helfen dir, Zusammenhänge zu verstehen und Szenarien zu vergleichen. Ob ein Ergebnis zu deiner persönlichen Situation passt, welche Annahmen sinnvoll sind und welche nächsten Schritte daraus folgen, lässt sich im Gespräch genauer einordnen.
Mit einem kostenfreien, unverbindlichen Erstgespräch. Wir sprechen über deine Situation und deine Ziele. Danach entsteht Schritt für Schritt ein Konzept. Du entscheidest in Ruhe, was du umsetzen möchtest.
Ja. Gespräche sind in Berlin und online möglich. Für den laufenden Austausch können wir je nach Anliegen auch telefonieren.
Deine Zahlen. Dein erster Überblick.
Was möchtest du später monatlich zur Verfügung haben – und was kommt voraussichtlich an? Rechne in heutiger Kaufkraft.
Wunschbudget minus erwartete Nettorente, mindestens 0 €. Kapitalbedarf = Lücke × 12 × Entnahmejahre; in der Entnahmephase wird 0 % reale Rendite angenommen. Vorhandenes Kapital wächst bis zum Rentenbeginn mit deiner realen Renditeannahme. Die Sparrate wird in heutiger Kaufkraft berechnet und müsste mit der Inflation steigen. Bei der realen Rendite Kosten und Steuern mitbedenken. Die Nettorente musst du selbst nach Abzügen und in heutiger Kaufkraft schätzen: Eine künftige Bruttorente aus der Renteninformation ist nicht direkt vergleichbar. Keine lebenslange Rentenzusage; das Kapital endet nach der gewählten Entnahmedauer.
Unverbindliche Modellrechnung. Deine Eingaben werden nur hier im Browser berechnet. Sie werden durch diesen Schnellrechner weder versendet noch gespeichert.
Rentenlücke und Vorsorgewege genauer planenWenn du deine Altersvorsorge Lücke selbst ermitteln möchtest, brauchst du kein Finanzstudium und auch keine perfekten Prognosen. Du brauchst einen ehrlichen Blick auf drei Fragen: Was möchtest du im Ruhestand monatlich zur Verfügung haben? Welche sicheren oder wahrscheinlichen Einnahmen gibt es dann? Und wie viel fehlt dazwischen? Diese Zahl ist kein Urteil über deine bisherige Planung. Sie ist ein Startpunkt, um gute Entscheidungen für dich, deine Familie und deine Zukunft zu treffen.
Viele Menschen kennen den Betrag aus ihrer Renteninformation, wissen aber nicht, was er im Alltag bedeutet. Andere sparen regelmäßig, können jedoch nicht einschätzen, ob 100, 300 oder 600 Euro im Monat wirklich zu ihrem Ziel passen. Die Versorgungslücke verbindet genau diese beiden Seiten: deinen gewünschten Lebensstandard und die voraussichtlich verfügbaren Einkünfte.
Die Altersvorsorge-Lücke ist die monatliche Differenz zwischen deinem Bedarf im Ruhestand und deinen voraussichtlichen Einnahmen. Sie wird meist in heutiger Kaufkraft betrachtet. Das macht die Rechnung verständlicher, denn 2.500 Euro in 25 Jahren werden wegen der Inflation voraussichtlich nicht dieselbe Kaufkraft haben wie heute.
Ein einfaches Beispiel: Du möchtest später monatlich 2.800 Euro netto ausgeben können. Aus gesetzlicher Rente, betrieblicher Altersversorgung und einer kleinen Vermietung erwartest du zusammen 2.100 Euro netto. Dann beträgt deine Versorgungslücke 700 Euro pro Monat.
Diese 700 Euro müssen nicht zwingend allein durch einen privaten Rentenvertrag geschlossen werden. Möglich sind Entnahmen aus einem Wertpapierdepot, eine private Rentenversicherung, Mieteinnahmen, eine betriebliche Lösung oder eine Kombination daraus. Entscheidend ist nicht das einzelne Produkt, sondern ob die Bausteine zusammen zu deinem Leben, deinem Zeithorizont und deinem Sicherheitsbedürfnis passen.
Für eine erste belastbare Einschätzung reichen drei Zahlenblöcke. Nimm dir dafür etwas Zeit und rechne lieber vorsichtig als zu optimistisch.
Die oft genannte Faustregel, im Alter 70 oder 80 Prozent des heutigen Nettoeinkommens zu benötigen, kann ein erster Anhaltspunkt sein. Sie passt aber nicht automatisch zu dir. Wer bis zur Rente schuldenfrei wohnt, braucht möglicherweise weniger. Wer viel reisen, Kinder oder Enkel unterstützen oder weiterhin in einer großen Mietwohnung leben möchte, benötigt eventuell mehr.
Praktischer ist ein Blick auf deinen heutigen Haushalt: Welche Ausgaben fallen wahrscheinlich weg, etwa Fahrtkosten zur Arbeit, Sparraten oder ein laufendes Immobiliendarlehen? Welche bleiben bestehen, zum Beispiel Wohnen, Lebensmittel, Versicherungen und Mobilität? Welche Ausgaben könnten steigen, etwa Gesundheit, Unterstützung im Alltag oder Freizeit?
Plane dabei nicht nur den Mindestbedarf. Altersvorsorge soll dir Wahlfreiheit geben. Ein Ruhestand, der nur die laufenden Rechnungen deckt, fühlt sich anders an als einer, in dem auch Reisen, Hobbys und spontane Wünsche möglich bleiben.
Die jährliche Renteninformation der Deutschen Rentenversicherung ist ein wichtiger Ausgangspunkt. Dort findest du eine Hochrechnung, wenn du bis zum jeweiligen Rentenbeginn weiter Beiträge in ähnlicher Höhe zahlst. Diese Annahme ist hilfreich, aber sie ist keine Garantie. Elternzeit, Teilzeit, Berufswechsel, Selbstständigkeit oder längere Auszeiten können das Ergebnis verändern.
Ergänze die gesetzliche Rente um vorhandene Ansprüche aus betrieblicher Altersvorsorge, berufsständischen Versorgungswerken, privaten Rentenversicherungen und bereits aufgebautem Kapital. Bei vermieteten Immobilien zählt nicht die Kaltmiete als Einkommen, sondern der Betrag, der nach Instandhaltung, Leerstand, Finanzierung, Verwaltung und Steuern realistisch übrig bleibt.
Wichtig: Vergleiche nur gleiche Größen. Die Renteninformation nennt in der Regel einen Bruttowert. Von der späteren Rente können noch Beiträge zur Kranken- und Pflegeversicherung sowie Steuern abgehen. Auch Leistungen aus einer betrieblichen Altersvorsorge oder privaten Verträgen können steuerlich anders behandelt werden. Für eine erste Rechnung kannst du mit vorsichtigen Nettoannahmen arbeiten. Für eine detaillierte Planung sollten die Vertragsarten und deine persönliche Steuersituation geprüft werden.
Die Grundformel ist einfach:
Gewünschter Netto-Bedarf im Ruhestand minus erwartete Netto-Einnahmen = monatliche Versorgungslücke.
Wenn dein Bedarf bei 2.800 Euro liegt und du 2.100 Euro aus sicheren oder gut nachvollziehbaren Quellen erwartest, fehlen 700 Euro monatlich. Rechne anschließend auch den Jahreswert: 700 Euro mal 12 Monate ergeben 8.400 Euro pro Jahr.
Diese Zahl zeigt, welche zusätzliche Leistung dein Vermögen später erbringen muss. Sie sagt noch nicht, wie hoch deine monatliche Sparrate sein sollte. Dafür kommen Laufzeit, Rendite, Kosten, Inflation, Steuern und die Dauer des Ruhestands hinzu.
Eine schnelle Überschlagsrechnung hilft, ein Gefühl für Größenordnungen zu bekommen. Wenn du 700 Euro monatlich über 25 Jahre ergänzen möchtest, wären das ohne Rendite und ohne Inflation 210.000 Euro: 700 Euro mal 12 Monate mal 25 Jahre.
In der Realität ist es komplexer. Dein Kapital kann bis und während des Ruhestands Erträge erwirtschaften. Gleichzeitig sinkt die Kaufkraft durch Inflation, und Auszahlungen können steuerlich relevant sein. Außerdem weiß niemand genau, wie lange er Leistungen beziehen wird. Wer mit 67 in Rente geht, sollte nicht nur bis zum 85. Geburtstag planen.
Deshalb ist es sinnvoll, mit mehreren Szenarien zu arbeiten. Ein vorsichtiges Szenario rechnet mit niedrigerer Rendite, höherer Inflation und einer längeren Entnahmephase. Ein mittleres Szenario bildet eine realistische Erwartung ab. Ein günstiges Szenario darf es ebenfalls geben, sollte aber nicht die Grundlage deiner gesamten Planung sein.
Als grobe Orientierung: Wer 250 Euro monatlich 25 Jahre lang anlegt und nach Kosten durchschnittlich 3 Prozent Rendite pro Jahr erzielt, baut ungefähr 112.000 Euro auf. Ob das für deine Lücke reicht, hängt davon ab, wann du in Rente gehst, wie lange das Kapital tragen soll und welche weiteren Einkünfte du hast. Eine einzelne Sparrate ist deshalb nie losgelöst vom gesamten Finanzplan zu bewerten.
Der häufigste Fehler ist, Brutto- und Nettowerte zu vermischen. Ein weiterer ist, die heutige Sparrate direkt mit der späteren Versorgung gleichzusetzen. 300 Euro monatlich in ein Depot einzuzahlen bedeutet nicht automatisch, später auch 300 Euro monatlich dauerhaft entnehmen zu können.
Auch zu optimistische Annahmen können die Lücke verdecken. Rechne Mieteinnahmen nicht ohne Rücklagen, Depotwerte nicht ohne mögliche Schwankungen und gesetzliche Renten nicht ohne mögliche Abzüge ein. Umgekehrt solltest du aber auch vorhandenes Vermögen nicht ignorieren, nur weil es noch nicht als Rentenzahlung vorliegt.
Vier Punkte verdienen besonders Aufmerksamkeit:
Eine gute Rechnung ist deshalb kein Dokument für die Schublade. Sie wird angepasst, wenn sich dein Leben verändert.
Ist deine Versorgungslücke klein und dein Rentenbeginn noch weit entfernt, kann ein flexibel aufgebautes Wertpapierdepot ein passender Baustein sein. Es bietet Chancen auf langfristiges Wachstum, schwankt aber im Wert. Wer kurz vor dem Ruhestand steht oder eine garantierte Basis für feste Ausgaben sucht, wird Sicherheit stärker gewichten.
Die betriebliche Altersvorsorge kann sinnvoll sein, vor allem wenn dein Arbeitgeber einen Zuschuss zahlt. Allerdings spielen Kosten, Auszahlungsform, steuerliche Behandlung und spätere Beiträge zur Krankenversicherung eine Rolle. Private Rentenversicherungen können je nach Ausgestaltung lebenslange Zahlungen und planbare Elemente bieten, sind aber ebenfalls nur dann passend, wenn Kosten, Flexibilität und Leistungsversprechen zu deinem Bedarf passen.
Bei Paaren lohnt sich zudem der gemeinsame Blick. Nicht nur die Höhe der jeweiligen Renten zählt, sondern auch Hinterbliebenenschutz, Eigentumsverhältnisse, Teilzeitphasen und die Frage, was passiert, wenn ein Einkommen früher wegfällt. Altersvorsorge ist häufig eine Familienentscheidung, auch wenn Verträge auf einzelne Namen laufen.
Notiere zunächst deinen geschätzten Ruhestandsbedarf, deine voraussichtlichen Netto-Einnahmen und die Differenz. Halte außerdem fest, auf welchen Annahmen die Zahlen beruhen. Das schafft Transparenz und zeigt dir später, welche Stellschrauben sich verändert haben.
Danach kannst du priorisieren: Gibt es zunächst eine existenzielle Absicherung, die wichtiger ist als eine höhere Sparrate? Steht ein Immobilienkauf, eine Elternzeit oder ein beruflicher Wechsel an? Vielleicht ist die richtige Entscheidung nicht, sofort maximal zu sparen, sondern erst Liquidität aufzubauen und die Vorsorge danach konsequent zu erhöhen.
Bei Abrahamson.tools kann eine strukturierte Finanzanalyse helfen, aus der ersten eigenen Rechnung ein Gesamtbild zu machen. Dabei geht es nicht darum, eine Lücke mit dem erstbesten Produkt zu füllen, sondern Einnahmen, Absicherung, Vermögen, Wohnen und persönliche Ziele miteinander abzustimmen.
Der beste Zeitpunkt für deine Rechnung ist nicht erst kurz vor der Rente. Schon eine grobe, ehrliche Zahl gibt dir Handlungsspielraum. Und je früher du weißt, welche Zukunft du finanzieren möchtest, desto ruhiger kannst du die nächsten Entscheidungen treffen.
27 Artikel zu Finanzen, Vorsorge, Versicherungen, Immobilien und deinem finanziellen Spielraum.
Der Ratgeber Absicherung bei Selbstständigkeit zeigt, welche Risiken zuerst zählen und wie du Schutz, Liquidität und Vorsorge sinnvoll planst und ordnest.
Altersvorsorge Lücke selbst ermitteln: Mit klaren Zahlen, realistischen Annahmen und einem Plan, der zu deinem Leben und deinen Zielen passt.
Immobilienkauf Nebenkosten im Überblick: So kalkulierst du Grunderwerbsteuer, Notar, Grundbuch und Maklerkosten realistisch vor dem Kauf gut einplanst.
Baufinanzierung Zinsprognose 2026: So ordnest du Zinsentwicklung, Rate, Zinsbindung und Anschlussfinanzierung für deine Immobilienplanung sinnvoll ein.
Eine Investmentstrategie nach Risikoprofil entwickeln hilft dir, Renditechancen, Sicherheit und Lebensziele sinnvoll, klar und langfristig zu verbinden.
ETF oder Rentenversicherung vergleichen: Welche Lösung passt zu deinem Alter, deinen Zielen, Steuern, Kosten und dem Bedarf an lebenslanger Rente heute?
Ein Finanzplan bei Jobwechsel schützt deinen Alltag, ordnet Vorsorge und Absicherung und gibt deinem höheren Gehalt eine klare Richtung langfristig neu.
bAV beim Arbeitgeberwechsel: Was passiert mit Vertrag und Guthaben? Erfahre, welche Optionen du hast und was du vor dem Wechsel klären musst - rechtzeitig.
Altersvorsorge Optionen für Selbstständige: Erfahre, wie du Liquidität, Steuern und Renditechancen zu einem tragfähigen Plan ausrichtest.
Gesetzliche private Krankenversicherung Vergleich: So prüfst du Beiträge, Leistungen, Familienpläne und Rückkehrmöglichkeiten mit Weitblick für Zukunft.
Der Leitfaden Baufinanzierung für Paare zeigt, wie ihr Budget, Eigenkapital, Darlehen und Absicherung fair und langfristig gemeinsam sicher aufstellt.
Vermögensaufbau mit ETFs verständlich planen: Erfahre, wie Sparrate, Risiko, Kosten und dein Leben zu einer langfristigen Anlagestrategie passen können.
Kapitalanlage-Immobilie finanzieren: So planst du Eigenkapital, Rate, Rücklagen und Steuern realistisch - für ein Investment, das langfristig trägt.
Was legt dein Arbeitgeber zur bAV dazu? Berechne den Bruttozuschuss direkt und erfahre, warum Beitrag, Nettobelastung und spätere Rente getrennt zählen.
Private Finanzanalyse erstellen: Erfasse Einnahmen, Verträge und Ziele, erkenne Lücken und entwickle einen Plan für dein Leben von morgen.
So kannst du die Rendite einer Kapitalanlageimmobilie richtig berechnen: inklusive Kaufnebenkosten, Rücklagen, Finanzierung und realistischer Annahmen.
Immobilienfinanzierung monatliche Rate berechnen: Berücksichtige Zins, Tilgung, Nebenkosten und Reserven für deine realistische Planung.
Berufsunfähigkeitsschutz für junge Familien schützt euer Einkommen, wenn Arbeit nicht mehr geht. Erfahre, worauf es bei Auswahl und Budget ankommt. Klar.
Private Krankenversicherung Wechsel prüfen: Leistungen, Beiträge und Gesundheitsfragen richtig vergleichen und langfristig sicher für dich entscheiden.
Nachhaltig Geld anlegen: Kriterien helfen dir, Wirkung, Risiko und Rendite realistisch zu prüfen - für ein Portfolio, das zu deinen Zielen passt gut.
Was könnten aus deiner Sparrate werden? Rechne deinen ETF-Sparplan direkt durch und ordne Laufzeit, Risiko und Renditeannahmen für die Altersvorsorge ein.
Zwei Menschen. Ein Geldplan? Berechnet euren monatlichen Spielraum und findet gemeinsame Prioritäten für Rücklagen, Wohnen und Vorsorge.
Notgroschen-Höhe für Familien berechnen: Mit einer klaren Methode findest du die passende Reserve für Fixkosten, Kinder und unerwartete Ausgaben sicher.
Welche Ausgaben fressen deinen Spielraum? Rechne dein Haushaltsbudget nach und prüfe, wo ein passender Vergleich laufende Kosten senken könnte.
Gehalt da. Geld weg? Berechne euer verfügbares Familienbudget direkt: Einnahmen minus Fixkosten, Alltag und Rücklagen. Kostenlos, ohne Anmeldung.
Altersvorsorgedepot und betriebliche Altersvorsorge richtig verbinden: Was Förderung, Flexibilität und Kosten für deine Rente wirklich bedeuten können.
bAV oder private Vorsorge? Vergleiche Zuschuss, Flexibilität und spätere Abgaben. Mit Schnellrechner für deinen Arbeitgeberzuschuss – ohne Anmeldung.
Du hast bis zum Ende gescrollt.
Jetzt können wir über deinen nächsten Schritt sprechen.
Wo lässt sich mehr Budget finden? Was soll daraus werden? Lass uns gemeinsam auf deine Fragen schauen – und auf den nächsten Schritt, der zu deinem Leben passt.
Kostenfreies Erstgespräch. Unverbindlich.
Das kostenfreie Erstgespräch ist unverbindlich. Tragen Sie Ihre Kontaktdaten ein oder buchen Sie direkt einen Termin.
Das Kontaktformular wird geladen. Alternativ können Sie direkt einen Termin auswählen.
Direkt Termin buchen ↗
GEDANKEN, DIE WEITERBRINGEN
Geld verstehen.
Weiterdenken.
Einblicke zu Budget, Vermögen und den Entscheidungen dazwischen. Direkt von Norman — auf YouTube, Instagram und TikTok.
Gespeicherter Feed vom 07.10.2026
Zum YouTube-KanalWarum Sicherheit im Portfolio mit wachsendem Vermögen wichtiger wird als Rendite
Video öffnenSo werden unsere Kinder durch Zinseszins zu Multimillionären – schon mit 50 Euro im Monat
Video öffnenPatchwork-Familie: Frühzeitig Erbrecht und Steuerrecht klären
Video öffnenWarum bleibt trotz Gehalt kein Geld zum Sparen? Tipps zur Budgetoptimierung
Video öffnenBeeindruckende Einsparungen: Wie wir Kunden helfen, monatlich hunderte Euro zu sparen
Video öffnenNachhaltiger Vermögensaufbau für Einsteiger – Mein Kanal
Video öffnenMit dem Öffnen eines Videos wird YouTube geladen. Alle Videos findest du auch direkt auf @abrahamsonnorman7098.