KENNENLERNEN & VOLLSTÄNDIGE AUFNAHME
Wir lernen dich kennen.
Deine Ziele, deine Lebensplanung, alle relevanten Ausgaben und deine bestehenden Finanzprodukte. Wir nehmen uns Zeit, deine Situation vollständig zu verstehen.
Etwa 1,5–2 StundenVon deinen ersten Fragen bis zur langfristigen Begleitung.
Ablauf kennenlernen
Norman Abrahamson. Finanzberater, Entwickler und Familienvater.
Norman kennenlernenDie aktuellen Beiträge aus meinem Blog – und Grundlagen, die dich weiterbringen.
Aktuelle Artikel entdecken Grundlagen nachlesen Videos & Social Media
Über Geld. Und darüber, was dir wirklich wichtig ist.
Norman AbrahamsonFinanzberater in Berlin und online
Wir suchen Ersparnisse in deinen Alltagskosten.
Und machen mit dir einen Plan, wie daraus Vermögen werden kann.
Beispiel · 40 Jahre · 7 % p. a. · vor Kosten, Steuern, Inflation
Ergebnis nicht garantiert. Ersparnis individuell; monatliche Anlage am Monatsende.
Wir prüfen mit dir unter anderem Strom, Gas, Internet, Mobilfunk, Krankenkasse und Miete auf mögliche Ersparnisse. Wenn daraus 200 Euro freies Budget im Monat werden und du es 40 Jahre lang am Monatsende bei einer angenommenen effektiven Jahresrendite von 7 Prozent anlegst, ergeben sich rechnerisch 494.308 Euro vor Kosten, Steuern und Inflation. Du zahlst insgesamt 96.000 Euro ein. Ersparnisse und Anlageergebnis sind nicht garantiert.
Animationsbeispiel: 200 € monatlich · 40 Jahre · 7 % p. a.
Vor Kosten, Steuern und Inflation. Ersparnis und Anlageergebnis nicht garantiert.
 Norman AbrahamsonFinanzberater. Entwickler. Dein Ansprechpartner.
Ein erster Blick in die Werkzeuge, die deine nächsten Schritte greifbar machen.
Es geht darum,
was du daraus machst.
Schau dir in Ruhe an, was dir bei deinen Fragen hilft.
In der Beratung prüfen wir deine laufenden Ausgaben, bestehenden Verträge und finanziellen Strukturen. So finden wir passende Einspar- und Optimierungsmöglichkeiten und planen, wie der neue Spielraum zu deinen Zielen beitragen kann.
Ich habe diese Tools für dich gebaut, damit du dir auch unabhängig von mir Dinge anschauen, selbst nachrechnen und verschiedene Möglichkeiten vergleichen kannst.
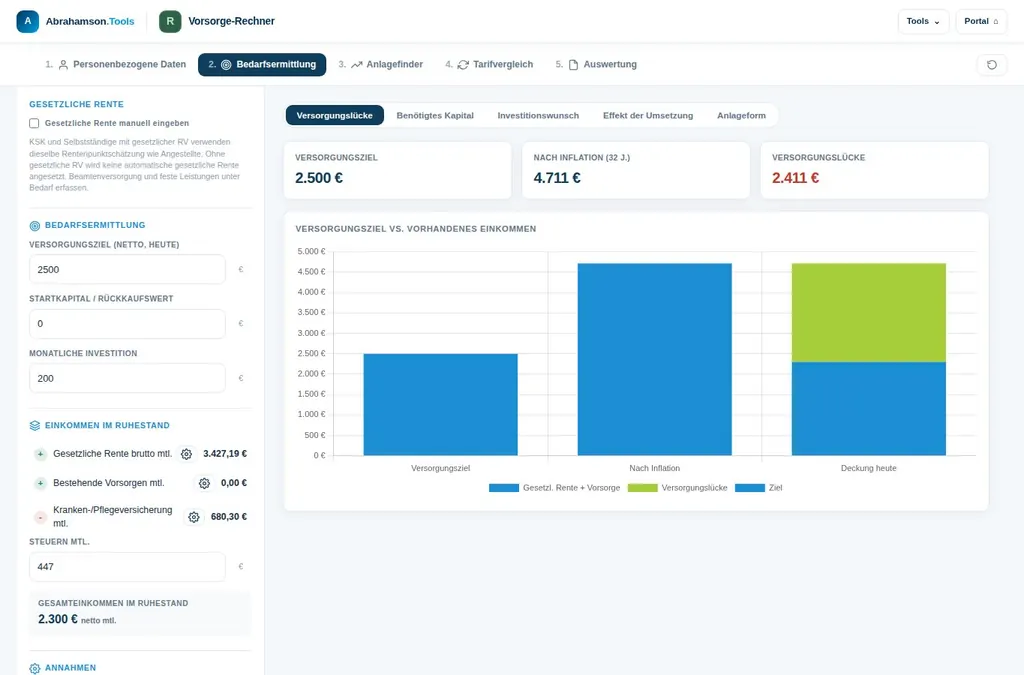 Original-Oberfläche · Vorschau
Hier kannst du berechnen, wie groß deine Versorgungslücke ist und welches Budget du benötigst, um sie zu schließen. Anschließend kannst du die Wege miteinander vergleichen: Depot und Altersvorsorge, mit oder ohne staatliche Förderung – inklusive Netto- und Bruttoansicht.
Vorsorge öffnen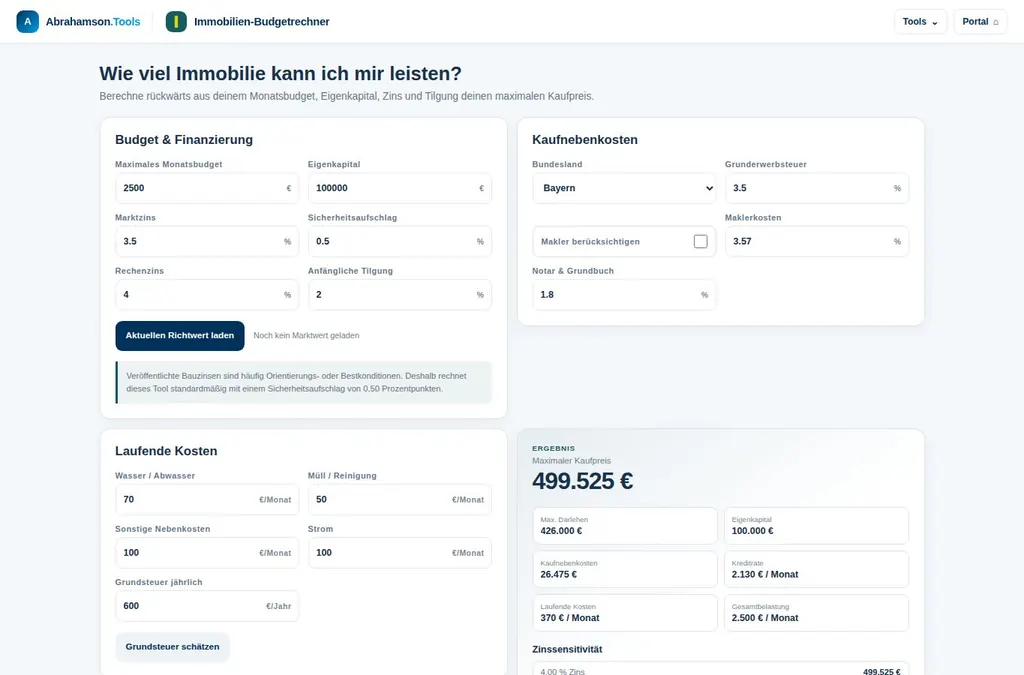 Original-Oberfläche · Vorschau
Wie viel Immobilie kann ich mir eigentlich leisten? Mit diesem Rechner kannst du ganz einfach nachvollziehen, wie viel Immobilie zu deinem Budget passt.
Immo-Budget öffnen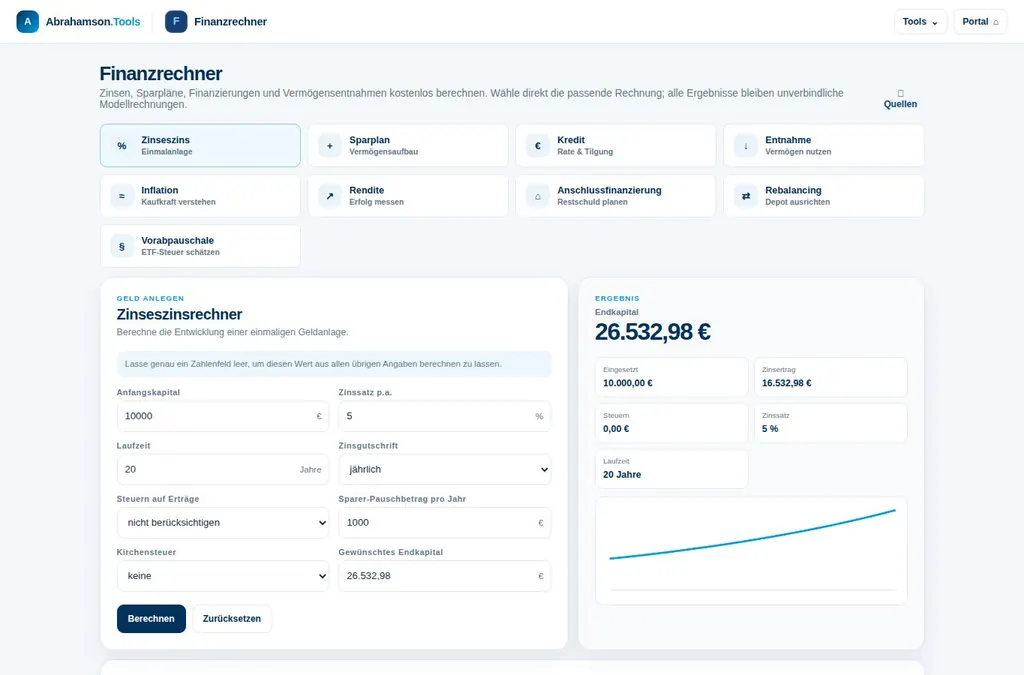 Original-Oberfläche · Vorschau
Mit diesem Finanzrechner kannst du verschiedene Szenarien nachrechnen und durchspielen – zum Beispiel Sparpläne, Zinsen, Kredite und Entnahmen.
Finanzrechner öffnen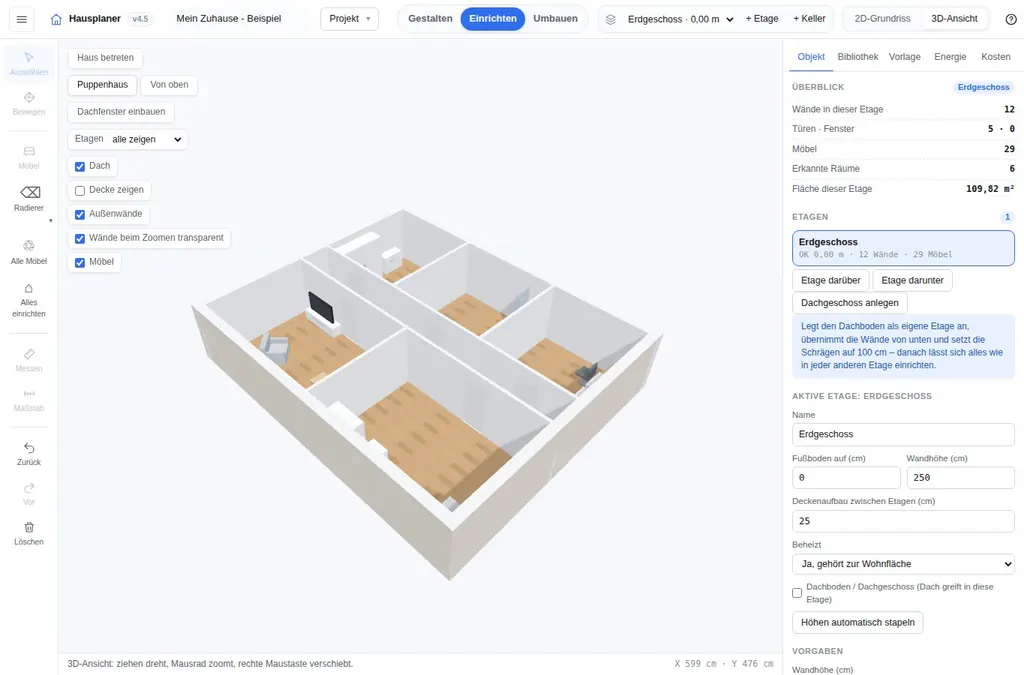 Original-Oberfläche · Vorschau
Als ich selbst auf der Suche nach einem Haus war, konnte ich mir Grundrisse und eine mögliche Sanierung nur schwer vorstellen. Deshalb habe ich diesen Hausplaner gebaut und für dich bereitgestellt.
Hausplaner öffnen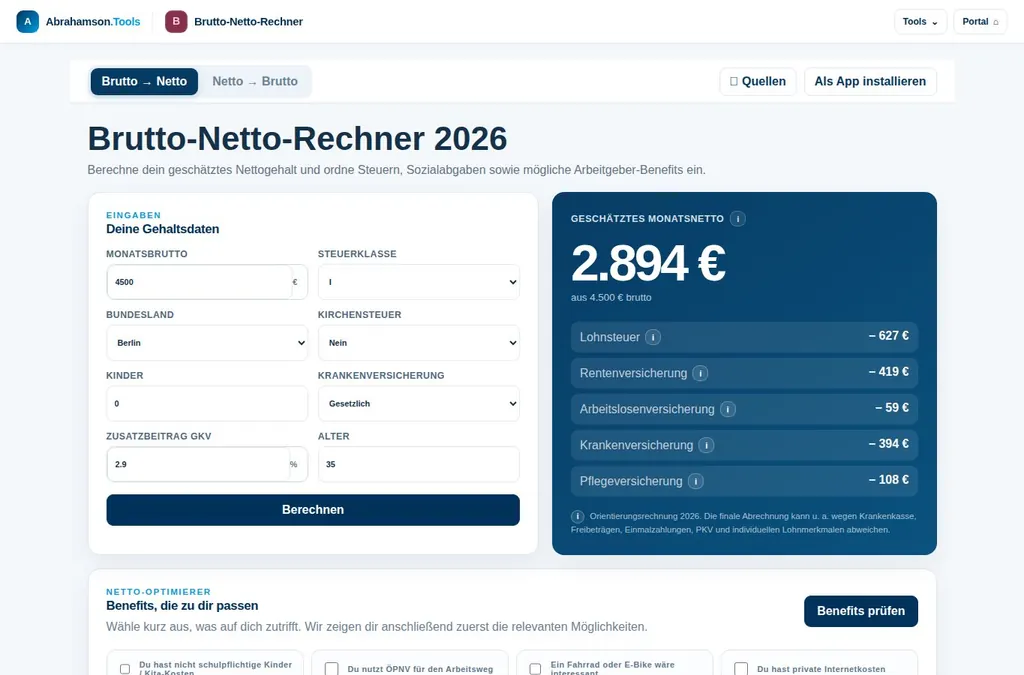 Original-Oberfläche · Vorschau
Hast du dich schon immer gefragt, wie viel du verdienen müsstest, um dein Wunschnetto zu bekommen? Hier kannst du es einfach berechnen.
Brutto-Netto öffnen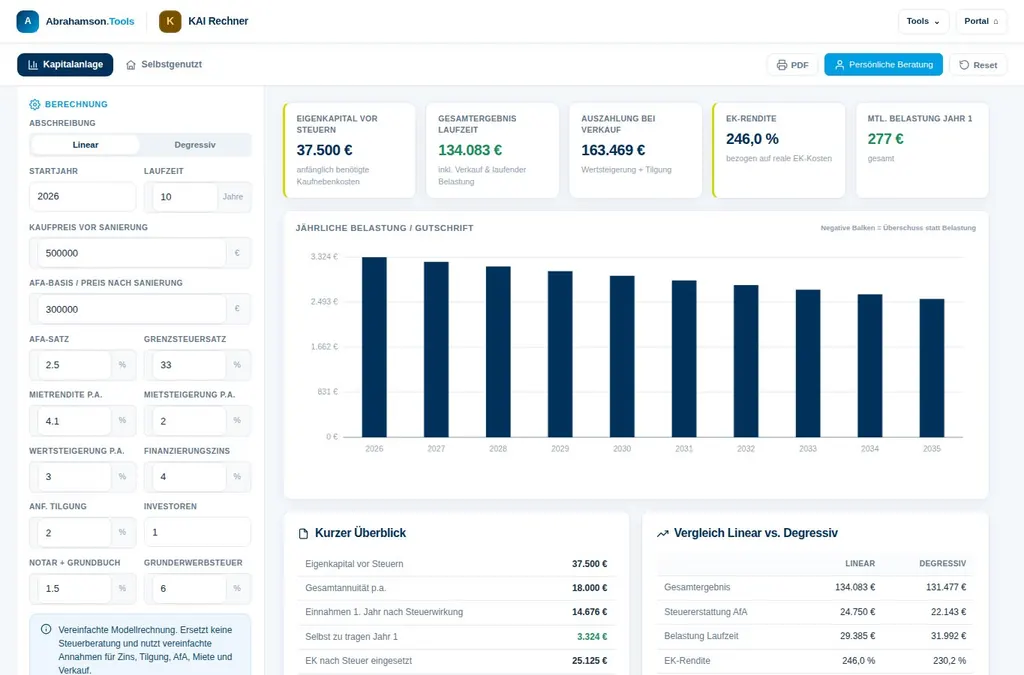 Original-Oberfläche · Vorschau
Eine Immobilie als Kapitalanlage bringt nicht nur Mieteinnahmen, sondern kann auch Steuerersparnisse ermöglichen. Mit diesem Rechner mache ich das für dich sichtbar.
KAI Rechner öffnen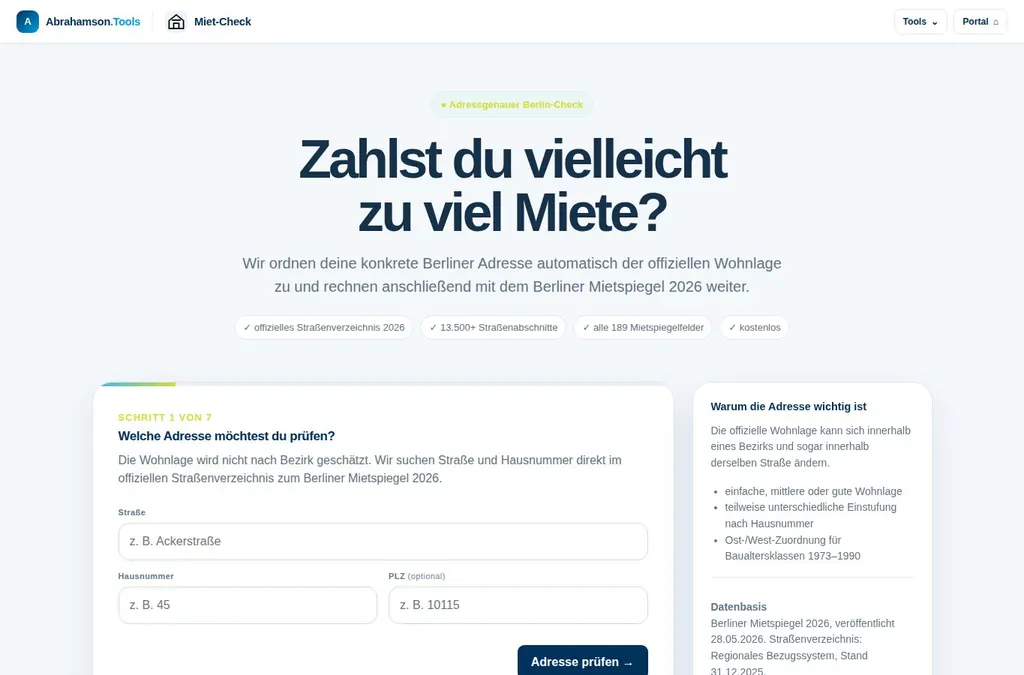 Original-Oberfläche · Vorschau
Zahlst du eigentlich zu viel Miete? Hier kannst du es ganz einfach für den Raum Berlin checken.
Miet-Check öffnen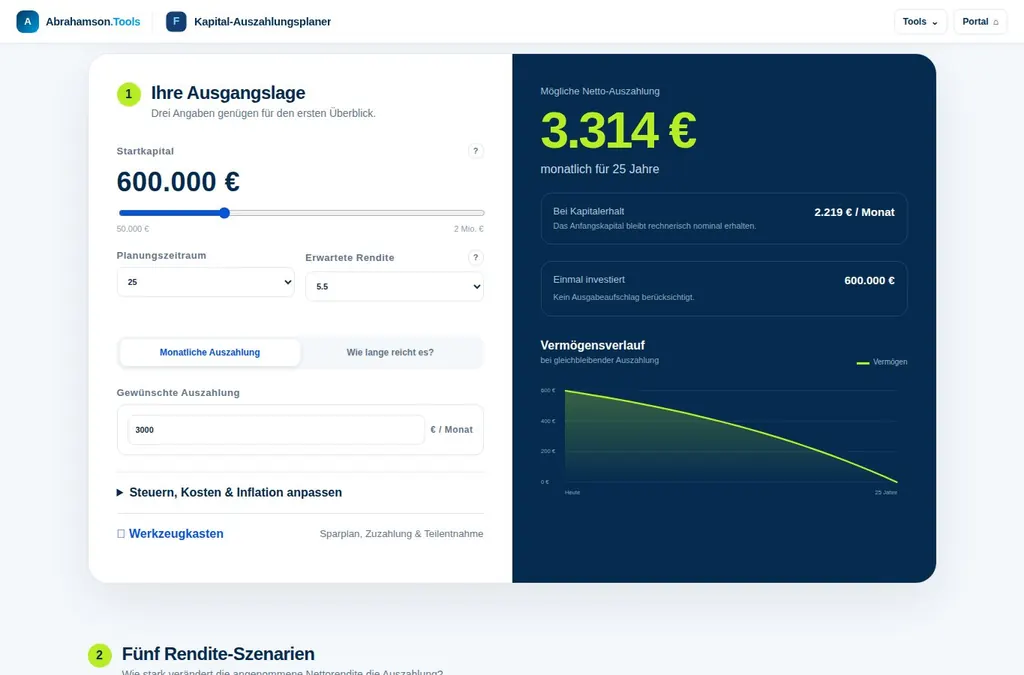 Original-Oberfläche · Vorschau
Du hast bereits Vermögen und möchtest wissen, wie lange es reicht, wenn du damit in den Ruhestand gehst? Das kannst du hier nachrechnen.
Auszahlungsplaner öffnenDie öffentlichen Rechner sind kostenfrei zugänglich. Eine erste Orientierung, die du selbst in der Hand hast.
Neue Impulse zu Vermögensaufbau, Vorsorge und Immobilien.
Finanzberater oder Honorarberater: Erfahre, wie Vergütung, Produktauswahl und Beratungspflicht deine Finanzentscheidungen langfristig beeinflussen.
Artikel lesen
Wie viel Versicherungsschutz brauche ich? Erfahre, welche Risiken zählen, wie du Lücken erkennst und deine Absicherung passend planst und Kosten steuerst.
Artikel lesen
Eine Erbschaft finanziell sinnvoll anlegen: Liquidität sichern, Steuern prüfen und dein Vermögen langfristig passend strukturieren für klare Ziele.
Artikel lesen
Die beste Geldanlage für Einsteiger passt zu deinem Ziel, deinem Zeitplan und deiner Absicherung. So schaffst du einen klaren, ruhigen Start ohne Druck.
Artikel lesen
Wie funktioniert eine Finanzberatung? Erfahre, wie Analyse, Strategie, Umsetzung und regelmäßige Anpassung deine Ziele langfristig begleiten kann.
Artikel lesen
Versicherungsmakler Erfahrungen zeigen, worauf es ankommt: transparente Vergütung, echte Bedarfsanalyse und Betreuung, die mit deinem Leben mitwächst.
Artikel lesenErst Ausgaben prüfen. Dann Möglichkeiten sehen.
Entdecke, was zusätzliches Budget langfristig verändern kann.
Was wäre, wenn wir bei dir 250 € im Monat Ersparnis finden?
Gestrichelte Kurve: bisheriger Sparplan. Durchgezogene Kurve: mit zusätzlichem Budget. Graue Linie: gesamte Einzahlungen.
Rechenbeispiel mit konstant angenommener effektiver Jahresrendite und Einzahlungen am Monatsende. Vor Steuern, Kosten und Inflation. Keine Prognose oder Garantie. Tatsächliche Anlagen schwanken und können Verluste verursachen. Ob und wie viel Ersparnis bei dir möglich ist, prüfen wir individuell.
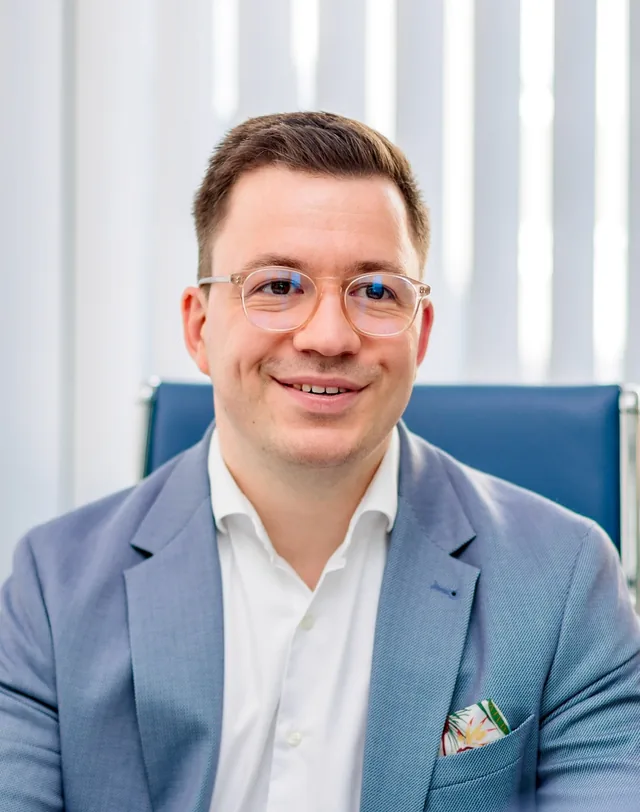
Ich bin Norman. Finanzberater, Entwickler und Vater von zwei Kindern. Seit 2012 begleite ich Menschen bei ihren finanziellen Entscheidungen.
Aus meiner Arbeit als Informatiker ist die Idee geblieben, Dinge verständlicher zu machen. Heute verbinde ich eigene digitale Werkzeuge mit dem, was für mich den Unterschied macht: Zeit, ehrliche Gespräche und einen Blick auf dein ganzes Leben.
Privat ernähre ich mich vegan und versuche, gemeinsam mit meiner Familie möglichst nachhaltig zu leben. Gute Entscheidungen sollen langfristig zu deinen Zielen und Werten passen.
Norman Abrahamson
Selbstständiger Repräsentant für die tecis Finanzdienstleistungen AG.
Versicherungsvertreter nach § 34d Abs. 1 GewO und Finanzanlagenvermittler nach § 34f Abs. 1 Satz 1 Nr. 1 GewO.
Westfälische Str. 27 · 10709 Berlin
Dein Leben verändert sich. Gute Beratung bleibt dran. Mit Struktur, Raum für Fragen und einer Begleitung, die weitergeht.
Kostenfreies Erstgespräch Unverbindlich. In Berlin oder online.„Ich plane keine Beratung für die nächsten drei Termine. Ich plane sie für die nächsten 30 bis 40 Jahre.“#WERTE · UNSERE HALTUNGDein Leben. Dein Weg.
Deine Ziele, deine Lebensplanung, alle relevanten Ausgaben und deine bestehenden Finanzprodukte. Wir nehmen uns Zeit, deine Situation vollständig zu verstehen.
Etwa 1,5–2 StundenWir prüfen auch deine laufenden Ausgaben – von Strom, Internet und Handy bis Krankenkasse, Gas und Miete. Du erhältst eine strukturierte Zusammenfassung und erste mögliche Maßnahmen.
Ersparnisse erkennen. Zusammenhänge verstehen.Im zweiten Gespräch stelle ich dir ein ganzheitliches Konzept für die gemeinsam identifizierten Themen vor. Mögliche Ersparnisse verbinden wir mit deinen Zielen und deinem Vermögensaufbau.
Etwa 1,5 StundenErst im dritten Termin entscheiden wir gemeinsam, ob und was du umsetzen möchtest. Sind noch Fragen offen, nehmen wir uns einen weiteren Termin.
In deinem Tempo. Ohne Abschlusszwang.Ein Qualitätsbeauftragter aus meiner Vertriebsstruktur prüft mit dir den Beratungsverlauf und ob etwas fehlt oder offen geblieben ist.
Raum für offene FragenMindestens einmal jährlich sprechen wir über Veränderungen: neuer Job, Gehalt, Hochzeit, Kinder, Immobilie, Trennung oder Ruhestand. Und passen deine Planung an dein echtes Leben an.
Persönlich · digital · telefonischIch decke selbst ein breites Spektrum an Beratungsthemen ab. Bei Spezialfragen kann ich zusätzlich auf Fachwissen aus meinem Team zurückgreifen.
Persönliche Beratung bleibt nahbar und von Mensch zu Mensch – je nach Anliegen bei mir oder bei einem fachlich passenden Ansprechpartner.
Dein Anliegen besprechenSpezialwissen, wenn deine Frage es braucht.
Manche Probleme brauchen keinen Finanzberater. Deshalb stelle ich mein Netzwerk gern zur Verfügung – von Fachleuten bis zu unternehmerischen Kontakten.
Ganzheitliche Beratung über nahezu alle relevanten Finanzbereiche. Keine Vermittlung privater Konsumentenkredite.
Erfahrungen aus der Beratung.
Bewertungen, die du selbst nachlesen kannst.
Viele Perspektiven auf eine persönliche Zusammenarbeit.
Alle Bewertungen ansehen Bewertungsstand: Oktober 2026


Kontinuierliche Weiterbildung gehört für mich zu professioneller Beratung dazu. Die Mitgliedschaft ist auch auf meinem Trustlocal-Profil ausgewiesen.
Profil ansehenNach der Umsetzung prüft ein Qualitätsbeauftragter aus dem Team den Beratungsverlauf und ob noch Fragen oder Themen offen sind.
Qualitätsgespräch kennenlernenAusgewählte Bewertungen, sinngemäß zusammengefasst.
Hervorgehoben werden die umfassende und professionelle Betreuung, schnelle Lösungen sowie die Beratung zu Geldanlage und Versicherungen.
Im Bewertungsprofil nachlesenBesonders positiv bewertet werden Fachwissen, Seriosität, Kundenorientierung und die verständliche Erklärung komplexer Finanzthemen.
Im Bewertungsprofil nachlesenDie Beratung wird als freundlich und verständlich beschrieben. Besonders geschätzt werden die Zeit für Fragen und einfache Erklärungen.
Im Bewertungsprofil nachlesenGelobt werden die ausführliche Beratung, verständliche Erklärungen, individuelle Lösungen sowie eine ehrliche und vertrauensvolle Betreuung.
Im Bewertungsprofil nachlesenBesonders hervorgehoben werden Transparenz, Geduld, ehrliches Interesse und eine individuell auf die persönliche Situation abgestimmte Beratung.
Im Bewertungsprofil nachlesenDie Bewertung hebt großes Engagement, hohe Fachkompetenz und den Anspruch hervor, für Kunden möglichst viel herauszuholen.
Im Bewertungsprofil nachlesenPositiv bewertet werden eine kompetente Beratung, schnelle Terminvereinbarung sowie Unterstützung bei Finanzen und Versicherungen.
Im Bewertungsprofil nachlesen
Welche Rolle spielen Kosten, Steuern und Flexibilität für deinen Weg?
Vergleich entdecken
Vom monatlichen Budget zu einer Vorstellung davon, was möglich sein kann.
Budget verstehen
Ein Blick auf deinen gewünschten Lebensstandard und die Planung für morgen.
Vorsorge einordnenGlücklich leben, finanziell frei, innerlich klar.
Ein anderer Blick auf Geld und ein selbstbestimmtes Leben.
Wie Geld, Minimalismus, Unternehmertum und ein selbstbestimmtes Leben zusammenpassen können.
Ja. Die hier gezeigten öffentlichen Tools kannst du kostenfrei ausprobieren. Eine Berechnung ist eine erste Orientierung und verpflichtet dich zu keinem Beratungsgespräch.
Sie helfen dir, Zusammenhänge zu verstehen und Szenarien zu vergleichen. Ob ein Ergebnis zu deiner persönlichen Situation passt, welche Annahmen sinnvoll sind und welche nächsten Schritte daraus folgen, lässt sich im Gespräch genauer einordnen.
Mit einem kostenfreien, unverbindlichen Erstgespräch. Wir sprechen über deine Situation und deine Ziele. Danach entsteht Schritt für Schritt ein Konzept. Du entscheidest in Ruhe, was du umsetzen möchtest.
Ja. Gespräche sind in Berlin und online möglich. Für den laufenden Austausch können wir je nach Anliegen auch telefonieren.
Wenn du eine Familie absichern, fürs Alter investieren oder eine Immobilie finanzieren möchtest, ist die wichtigste Frage nicht zuerst: Welches Produkt passt? Sondern: Wer berät mich eigentlich unter welchen Bedingungen? Beim Thema Finanzberater Honorarberater Unterschied geht es nicht um ein besseres oder schlechteres Etikett. Es geht darum, wie Beratung bezahlt wird, welche Leistungen du erwarten kannst und ob die Zusammenarbeit zu deiner Situation passt.
Gerade bei langfristigen Entscheidungen lohnt sich ein genauer Blick. Denn ein guter Rat kann dich über viele Jahre begleiten - und eine unklare Kostenstruktur kann ebenso lange Fragen offenlassen.
Ein Finanzberater ist zunächst ein weiter Begriff. Er oder sie kann zu Versicherungen, Geldanlage, Altersvorsorge, Baufinanzierung oder weiteren Finanzthemen beraten. Die Vergütung erfolgt häufig über Provisionen, die ein Produktanbieter bei erfolgreicher Vermittlung zahlt. Teilweise gibt es auch Mischmodelle aus Provision und Honorar.
Ein Honorarberater wird dagegen direkt von dir bezahlt. Das kann als Stundenhonorar, Pauschalpreis oder laufende Vergütung vereinbart sein. Die Idee dahinter: Die Bezahlung ist von einem konkreten Produktabschluss entkoppelt. Dadurch soll ein möglicher Interessenkonflikt rund um Provisionen kleiner werden.
Das klingt zunächst eindeutig, ist in der Praxis aber differenzierter. Honorarberatung ist nicht automatisch umfassender, günstiger oder persönlicher. Provisionsbasierte Beratung ist nicht automatisch interessengeleitet oder ungeeignet. Entscheidend ist, ob die Vergütung offen erklärt wird, ob die Empfehlung nachvollziehbar ist und ob dein Berater deine gesamte Situation wirklich einbezieht.
Bei einer provisionsbasierten Vermittlung erhält der Berater für den Abschluss und oft auch für die laufende Betreuung eine Vergütung vom Anbieter. Für dich fällt daher nicht zwingend eine direkte Rechnung für das Beratungsgespräch an. Die Vergütung ist jedoch wirtschaftlich im Produktmodell berücksichtigt. Du solltest deshalb klar erfahren, welche Kosten im Vertrag anfallen und wofür sie entstehen.
Beim Honorarmodell zahlst du die Beratung unmittelbar selbst. Das schafft Klarheit über den Rechnungsbetrag. Zugleich musst du bereit sein, diese Kosten unabhängig davon zu tragen, ob du am Ende ein Produkt abschließt. Für Menschen mit einem klar abgegrenzten Anliegen - etwa einer unabhängigen Analyse eines bestehenden Depots oder einer einmaligen Ruhestandsplanung - kann das sehr passend sein.
Bei komplexen Lebenssituationen ist der Vergleich weniger simpel. Wer etwa Berufsunfähigkeit, private Krankenversicherung, Altersvorsorge, Immobilienfinanzierung und Familienabsicherung zusammen betrachten möchte, braucht nicht nur eine Produktempfehlung. Es braucht eine Priorisierung: Was muss sofort geregelt werden? Welche Reserve ist sinnvoll? Was kann warten? Und wie verändert sich der Plan, wenn ein Kind kommt, sich das Einkommen verändert oder eine Immobilie gekauft wird?
Die Vergütungsform beantwortet diese Fragen nicht allein. Sie setzt aber den Rahmen, in dem Beratung stattfindet.
Wenn du dich für eine Honorarberatung interessierst, frage nach einer schriftlichen Vereinbarung. Darin sollte stehen, welche Themen geprüft werden, wie viel Zeit vorgesehen ist, wie die Abrechnung funktioniert und ob Nachfragen oder spätere Anpassungen enthalten sind.
Ein Stundensatz kann fair sein, wenn der Umfang noch offen ist. Für ein klar umrissenes Projekt bietet eine Pauschale häufig mehr Planbarkeit. Bei einer laufenden Betreuung wiederum solltest du wissen, wie oft Gespräche stattfinden, welche Leistungen dazugehören und wann zusätzliche Kosten entstehen.
Auch bei einer Beratung auf Provisionsbasis darfst du Transparenz erwarten. Bitte um eine verständliche Erklärung der Produktkosten, der Abschluss- und Verwaltungskosten sowie der Vergütung für Vermittlung und Betreuung. Es geht nicht darum, jede Kostenposition misstrauisch zu behandeln. Es geht darum, eine informierte Entscheidung treffen zu können.
Eine gute Beratung hält diese Fragen aus. Sie erklärt auch, warum ein Vertrag trotz Kosten sinnvoll sein kann - zum Beispiel, weil eine existenzielle Absicherung benötigt wird oder weil laufende Betreuung bei einem langfristigen Vertrag einen echten Nutzen hat.
Die Bezeichnung „Finanzberater“ ist kein einheitlich geschütztes Qualitätsversprechen. Deshalb lohnt es sich, genauer hinzusehen: Für welche Bereiche liegt eine Erlaubnis vor? Wird zu Versicherungen, Finanzanlagen, Immobilienfinanzierungen oder mehreren Feldern beraten? Und in welcher Rolle findet die Tätigkeit statt - als Vermittler, Makler, Vertreter oder Honorarberater?
Auch „Honorarberater“ wird im Alltag unterschiedlich verwendet. Im Bereich der Geldanlage gibt es besondere gesetzliche Regelungen für Honorar-Finanzanlagenberater. Daneben bieten viele Fachleute Beratungsleistungen gegen Honorar an, etwa zu Versicherungen, Ruhestandsplanung oder Finanzorganisation. Die genaue rechtliche Einordnung hängt vom jeweiligen Themenfeld ab.
Für dich bedeutet das vor allem: Nicht nur auf die Bezeichnung schauen. Bitte um eine klare Antwort darauf, welche Leistungen erbracht werden, wie die Vergütung aussieht und ob der Berater Produkte vermitteln darf oder vermittelt. Transparenz ist hilfreicher als ein Titel auf der Visitenkarte.
Ein häufiger Gedanke lautet: Honorarberatung bedeute automatisch Zugang zu allen Produkten, während Finanzberatung auf wenige Anbieter beschränkt sei. So pauschal stimmt das nicht. Die tatsächliche Auswahl hängt von der Zulassung, den angebundenen Gesellschaften, dem Beratungsfeld und dem Konzept des jeweiligen Beraters ab.
Eine große Auswahl kann sinnvoll sein. Sie kann aber auch unübersichtlich werden, wenn niemand erklärt, nach welchen Kriterien aussortiert wird. Umgekehrt kann ein strukturierter Auswahlprozess sehr wertvoll sein, wenn er transparent macht, welche Leistungsmerkmale, Kosten, Flexibilität und Risiken verglichen wurden.
Bei Versicherungen zählt beispielsweise nicht nur der Beitrag. Vertragsbedingungen, Nachversicherungsmöglichkeiten, Gesundheitsprüfung, Leistungsregulierung und Anpassbarkeit können entscheidend sein. Bei Investments sind Risiko, Anlagehorizont, Kosten, steuerliche Aspekte und deine Fähigkeit, Kursschwankungen auszuhalten, wichtiger als ein vermeintlicher Geheimtipp.
Die bessere Frage lautet daher: Nach welchen Kriterien wird für mich ausgewählt - und welche Alternativen wurden bewusst nicht empfohlen?
Honorarberatung passt häufig zu Menschen, die eine unabhängige Zweitmeinung suchen, ein bestehendes Konzept überprüfen lassen möchten oder eine klar definierte Fragestellung mit direkter Rechnung klären wollen. Sie kann auch sinnvoll sein, wenn du bereits genau weißt, dass du keine Produktvermittlung wünschst.
Besonders bei größeren Vermögen oder einem umfangreichen Wertpapierdepot kann ein Honoraransatz attraktiv sein. Dann steht oft die strategische Struktur im Vordergrund: Liquiditätsreserve, Risikoverteilung, Entnahmestrategie, Steuern und Nachfolge. Ob das Honorar wirtschaftlich sinnvoll ist, hängt aber von Umfang, Vermögen und gewünschter Betreuung ab.
Du solltest dich nicht unter Druck setzen lassen, nur weil „provisionsfrei“ modern klingt. Wenn ein Honorar deine aktuelle Liquidität stark belastet oder die Beratung nur einen kleinen Ausschnitt deiner Lage betrachtet, kann ein anderes Modell besser passen.
Für viele Berufstätige, Paare und Familien beginnt Finanzplanung nicht mit einem großen Anlagevermögen. Sie beginnt mit einem Überblick über Einnahmen, Ausgaben, bestehende Verträge, Absicherungslücken und erreichbare Sparraten. In dieser Phase kann eine provisionsbasierte Beratung mit transparenter Betreuung ein sinnvoller Einstieg sein.
Das gilt besonders, wenn mehrere Themen miteinander verbunden sind. Eine Berufsunfähigkeitsabsicherung beeinflusst den finanziellen Spielraum für die Altersvorsorge. Eine geplante Baufinanzierung verändert die Reserveplanung. Eine Elternzeit kann Einkommenslücken schaffen. Wer alles isoliert löst, zahlt manchmal doppelt oder setzt die falschen Prioritäten.
Bei Abrahamson.tools steht deshalb vor einer Umsetzung eine strukturierte Analyse. Erst wenn Ziele, Absicherung, laufende Kosten und vorhandene Verträge verständlich auf dem Tisch liegen, lässt sich gemeinsam entscheiden, welche Schritte wirklich sinnvoll sind. Ein Abschluss ist kein Selbstzweck - und eine Entscheidung darf Zeit brauchen.
Du musst kein Finanzprofi sein, um die Qualität einer Beratung einzuschätzen. Achte darauf, ob dein Gegenüber verständlich antwortet und auch Grenzen offen benennt. Vor einer Zusammenarbeit helfen vor allem diese Fragen:
Wenn Antworten ausweichend bleiben, Kosten kleingeredet werden oder du zu einer schnellen Unterschrift gedrängt wirst, ist Vorsicht angebracht. Gute Beratung darf konkret sein, ohne Druck auszuüben.
Der Unterschied zwischen Finanzberater und Honorarberater ist relevant, weil Vergütung Interessen und Erwartungen prägt. Er ist aber nur ein Teil der Entscheidung. Mindestens genauso wichtig sind Fachwissen im passenden Bereich, nachvollziehbare Empfehlungen, dokumentierte Kosten und die Bereitschaft, langfristig erreichbar zu bleiben.
Deine Finanzplanung muss nicht perfekt anfangen. Sie sollte ehrlich anfangen: mit deinen Zielen, deinem Alltag, deinen Verpflichtungen und dem, was dir Sicherheit gibt. Wenn diese Grundlage stimmt, wird aus einer Produktfrage Schritt für Schritt ein Plan, der auch dann noch trägt, wenn das Leben anders läuft als gedacht.
33 Artikel zu Finanzen, Vorsorge, Versicherungen, Immobilien und deinem finanziellen Spielraum.
Finanzberater oder Honorarberater: Erfahre, wie Vergütung, Produktauswahl und Beratungspflicht deine Finanzentscheidungen langfristig beeinflussen.
Wie viel Versicherungsschutz brauche ich? Erfahre, welche Risiken zählen, wie du Lücken erkennst und deine Absicherung passend planst und Kosten steuerst.
Eine Erbschaft finanziell sinnvoll anlegen: Liquidität sichern, Steuern prüfen und dein Vermögen langfristig passend strukturieren für klare Ziele.
Die beste Geldanlage für Einsteiger passt zu deinem Ziel, deinem Zeitplan und deiner Absicherung. So schaffst du einen klaren, ruhigen Start ohne Druck.
Wie funktioniert eine Finanzberatung? Erfahre, wie Analyse, Strategie, Umsetzung und regelmäßige Anpassung deine Ziele langfristig begleiten kann.
Versicherungsmakler Erfahrungen zeigen, worauf es ankommt: transparente Vergütung, echte Bedarfsanalyse und Betreuung, die mit deinem Leben mitwächst.
Der Ratgeber Absicherung bei Selbstständigkeit zeigt, welche Risiken zuerst zählen und wie du Schutz, Liquidität und Vorsorge sinnvoll planst und ordnest.
Altersvorsorge Lücke selbst ermitteln: Mit klaren Zahlen, realistischen Annahmen und einem Plan, der zu deinem Leben und deinen Zielen passt.
Immobilienkauf Nebenkosten im Überblick: So kalkulierst du Grunderwerbsteuer, Notar, Grundbuch und Maklerkosten realistisch vor dem Kauf gut einplanst.
Baufinanzierung Zinsprognose 2026: So ordnest du Zinsentwicklung, Rate, Zinsbindung und Anschlussfinanzierung für deine Immobilienplanung sinnvoll ein.
Eine Investmentstrategie nach Risikoprofil entwickeln hilft dir, Renditechancen, Sicherheit und Lebensziele sinnvoll, klar und langfristig zu verbinden.
ETF oder Rentenversicherung vergleichen: Welche Lösung passt zu deinem Alter, deinen Zielen, Steuern, Kosten und dem Bedarf an lebenslanger Rente heute?
Ein Finanzplan bei Jobwechsel schützt deinen Alltag, ordnet Vorsorge und Absicherung und gibt deinem höheren Gehalt eine klare Richtung langfristig neu.
bAV beim Arbeitgeberwechsel: Was passiert mit Vertrag und Guthaben? Erfahre, welche Optionen du hast und was du vor dem Wechsel klären musst - rechtzeitig.
Altersvorsorge Optionen für Selbstständige: Erfahre, wie du Liquidität, Steuern und Renditechancen zu einem tragfähigen Plan ausrichtest.
Gesetzliche private Krankenversicherung Vergleich: So prüfst du Beiträge, Leistungen, Familienpläne und Rückkehrmöglichkeiten mit Weitblick für Zukunft.
Der Leitfaden Baufinanzierung für Paare zeigt, wie ihr Budget, Eigenkapital, Darlehen und Absicherung fair und langfristig gemeinsam sicher aufstellt.
Vermögensaufbau mit ETFs verständlich planen: Erfahre, wie Sparrate, Risiko, Kosten und dein Leben zu einer langfristigen Anlagestrategie passen können.
Kapitalanlage-Immobilie finanzieren: So planst du Eigenkapital, Rate, Rücklagen und Steuern realistisch - für ein Investment, das langfristig trägt.
Was legt dein Arbeitgeber zur bAV dazu? Berechne den Bruttozuschuss direkt und erfahre, warum Beitrag, Nettobelastung und spätere Rente getrennt zählen.
Private Finanzanalyse erstellen: Erfasse Einnahmen, Verträge und Ziele, erkenne Lücken und entwickle einen Plan für dein Leben von morgen.
So kannst du die Rendite einer Kapitalanlageimmobilie richtig berechnen: inklusive Kaufnebenkosten, Rücklagen, Finanzierung und realistischer Annahmen.
Immobilienfinanzierung monatliche Rate berechnen: Berücksichtige Zins, Tilgung, Nebenkosten und Reserven für deine realistische Planung.
Berufsunfähigkeitsschutz für junge Familien schützt euer Einkommen, wenn Arbeit nicht mehr geht. Erfahre, worauf es bei Auswahl und Budget ankommt. Klar.
Private Krankenversicherung Wechsel prüfen: Leistungen, Beiträge und Gesundheitsfragen richtig vergleichen und langfristig sicher für dich entscheiden.
Nachhaltig Geld anlegen: Kriterien helfen dir, Wirkung, Risiko und Rendite realistisch zu prüfen - für ein Portfolio, das zu deinen Zielen passt gut.
Was könnten aus deiner Sparrate werden? Rechne deinen ETF-Sparplan direkt durch und ordne Laufzeit, Risiko und Renditeannahmen für die Altersvorsorge ein.
Zwei Menschen. Ein Geldplan? Berechnet euren monatlichen Spielraum und findet gemeinsame Prioritäten für Rücklagen, Wohnen und Vorsorge.
Notgroschen-Höhe für Familien berechnen: Mit einer klaren Methode findest du die passende Reserve für Fixkosten, Kinder und unerwartete Ausgaben sicher.
Welche Ausgaben fressen deinen Spielraum? Rechne dein Haushaltsbudget nach und prüfe, wo ein passender Vergleich laufende Kosten senken könnte.
Gehalt da. Geld weg? Berechne euer verfügbares Familienbudget direkt: Einnahmen minus Fixkosten, Alltag und Rücklagen. Kostenlos, ohne Anmeldung.
Altersvorsorgedepot und betriebliche Altersvorsorge richtig verbinden: Was Förderung, Flexibilität und Kosten für deine Rente wirklich bedeuten können.
bAV oder private Vorsorge? Vergleiche Zuschuss, Flexibilität und spätere Abgaben. Mit Schnellrechner für deinen Arbeitgeberzuschuss – ohne Anmeldung.
Du hast bis zum Ende gescrollt.
Jetzt können wir über deinen nächsten Schritt sprechen.
Wo lässt sich mehr Budget finden? Was soll daraus werden? Lass uns gemeinsam auf deine Fragen schauen – und auf den nächsten Schritt, der zu deinem Leben passt.
Kostenfreies Erstgespräch. Unverbindlich.
Das kostenfreie Erstgespräch ist unverbindlich. Tragen Sie Ihre Kontaktdaten ein oder buchen Sie direkt einen Termin.
Das Kontaktformular wird geladen. Alternativ können Sie direkt einen Termin auswählen.
Direkt Termin buchen ↗
GEDANKEN, DIE WEITERBRINGEN
Geld verstehen.
Weiterdenken.
Einblicke zu Budget, Vermögen und den Entscheidungen dazwischen. Direkt von Norman — auf YouTube, Instagram und TikTok.
Gespeicherter Feed vom 07.10.2026
Zum YouTube-KanalWarum Sicherheit im Portfolio mit wachsendem Vermögen wichtiger wird als Rendite
Video öffnenSo werden unsere Kinder durch Zinseszins zu Multimillionären – schon mit 50 Euro im Monat
Video öffnenPatchwork-Familie: Frühzeitig Erbrecht und Steuerrecht klären
Video öffnenWarum bleibt trotz Gehalt kein Geld zum Sparen? Tipps zur Budgetoptimierung
Video öffnenBeeindruckende Einsparungen: Wie wir Kunden helfen, monatlich hunderte Euro zu sparen
Video öffnenNachhaltiger Vermögensaufbau für Einsteiger – Mein Kanal
Video öffnenMit dem Öffnen eines Videos wird YouTube geladen. Alle Videos findest du auch direkt auf @abrahamsonnorman7098.