KENNENLERNEN & VOLLSTÄNDIGE AUFNAHME
Wir lernen dich kennen.
Deine Ziele, deine Lebensplanung, alle relevanten Ausgaben und deine bestehenden Finanzprodukte. Wir nehmen uns Zeit, deine Situation vollständig zu verstehen.
Etwa 1,5–2 StundenVon deinen ersten Fragen bis zur langfristigen Begleitung.
Ablauf kennenlernen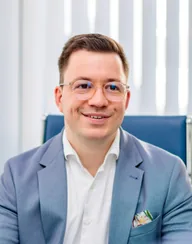
Norman Abrahamson. Finanzberater, Entwickler und Familienvater.
Norman kennenlernenDie aktuellen Beiträge aus meinem Blog – und Grundlagen, die dich weiterbringen.
Aktuelle Artikel entdecken Grundlagen nachlesen Videos & Social Media
Über Geld. Und darüber, was dir wirklich wichtig ist.
Norman AbrahamsonFinanzberater in Berlin und online
Wir suchen Ersparnisse in deinen Alltagskosten.
Und machen mit dir einen Plan, wie daraus Vermögen werden kann.
Beispiel · 40 Jahre · 7 % p. a. · vor Kosten, Steuern, Inflation
Ergebnis nicht garantiert. Ersparnis individuell; monatliche Anlage am Monatsende.
Wir prüfen mit dir unter anderem Strom, Gas, Internet, Mobilfunk, Krankenkasse und Miete auf mögliche Ersparnisse. Wenn daraus 200 Euro freies Budget im Monat werden und du es 40 Jahre lang am Monatsende bei einer angenommenen effektiven Jahresrendite von 7 Prozent anlegst, ergeben sich rechnerisch 494.308 Euro vor Kosten, Steuern und Inflation. Du zahlst insgesamt 96.000 Euro ein. Ersparnisse und Anlageergebnis sind nicht garantiert.
Animationsbeispiel: 200 € monatlich · 40 Jahre · 7 % p. a.
Vor Kosten, Steuern und Inflation. Ersparnis und Anlageergebnis nicht garantiert.
 Norman AbrahamsonFinanzberater. Entwickler. Dein Ansprechpartner.
Ein erster Blick in die Werkzeuge, die deine nächsten Schritte greifbar machen.
Es geht darum,
was du daraus machst.
Schau dir in Ruhe an, was dir bei deinen Fragen hilft.
In der Beratung prüfen wir deine laufenden Ausgaben, bestehenden Verträge und finanziellen Strukturen. So finden wir passende Einspar- und Optimierungsmöglichkeiten und planen, wie der neue Spielraum zu deinen Zielen beitragen kann.
Ich habe diese Tools für dich gebaut, damit du dir auch unabhängig von mir Dinge anschauen, selbst nachrechnen und verschiedene Möglichkeiten vergleichen kannst.
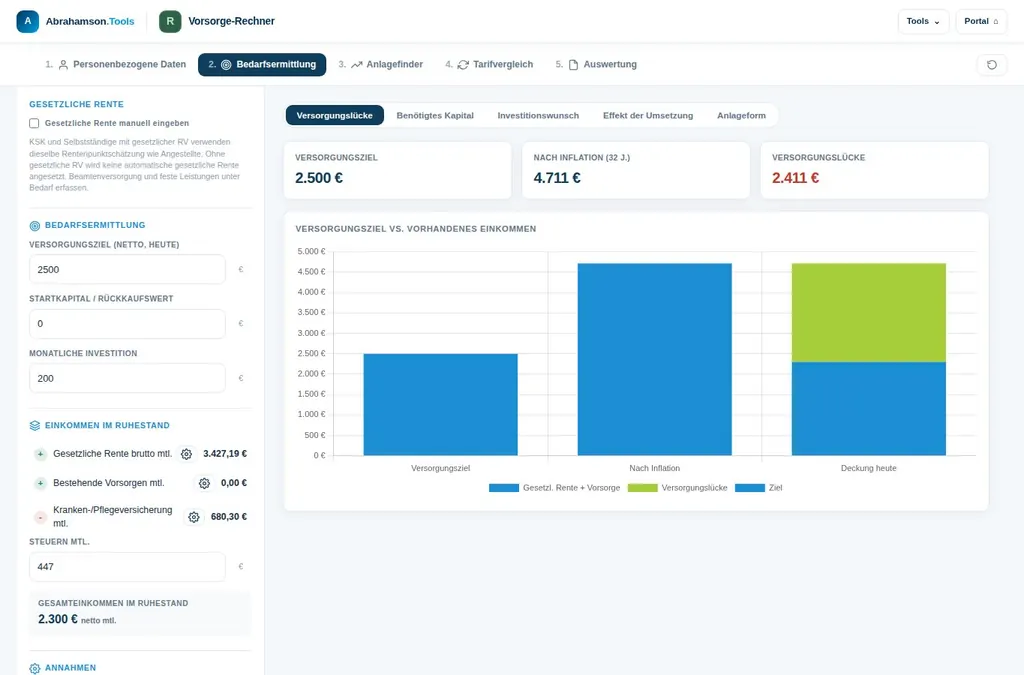 Original-Oberfläche · Vorschau
Hier kannst du berechnen, wie groß deine Versorgungslücke ist und welches Budget du benötigst, um sie zu schließen. Anschließend kannst du die Wege miteinander vergleichen: Depot und Altersvorsorge, mit oder ohne staatliche Förderung – inklusive Netto- und Bruttoansicht.
Vorsorge öffnen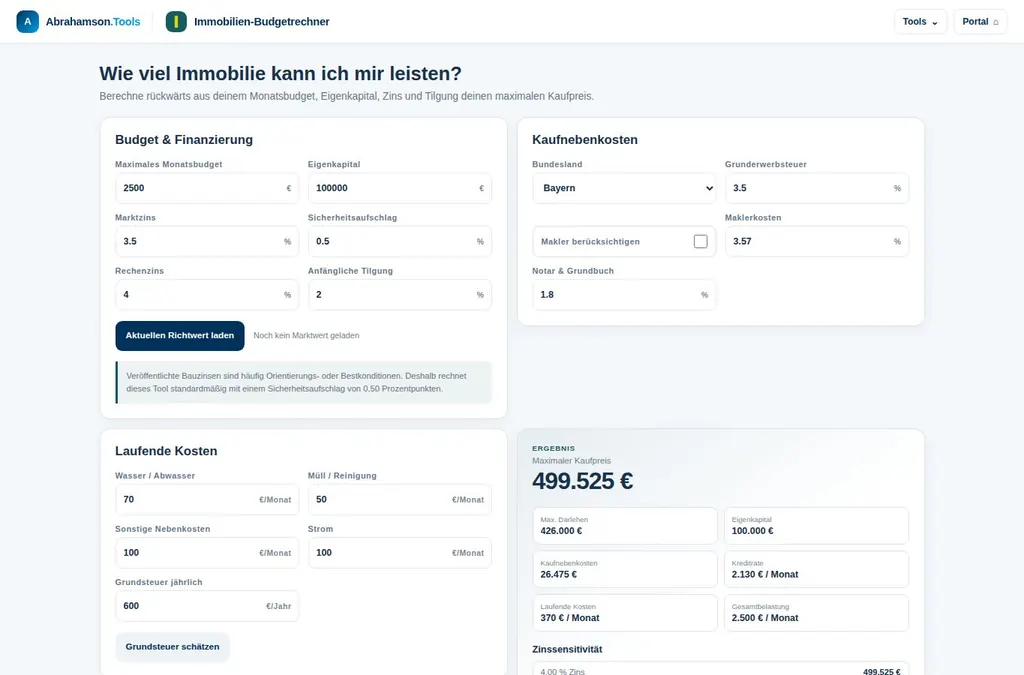 Original-Oberfläche · Vorschau
Wie viel Immobilie kann ich mir eigentlich leisten? Mit diesem Rechner kannst du ganz einfach nachvollziehen, wie viel Immobilie zu deinem Budget passt.
Immo-Budget öffnen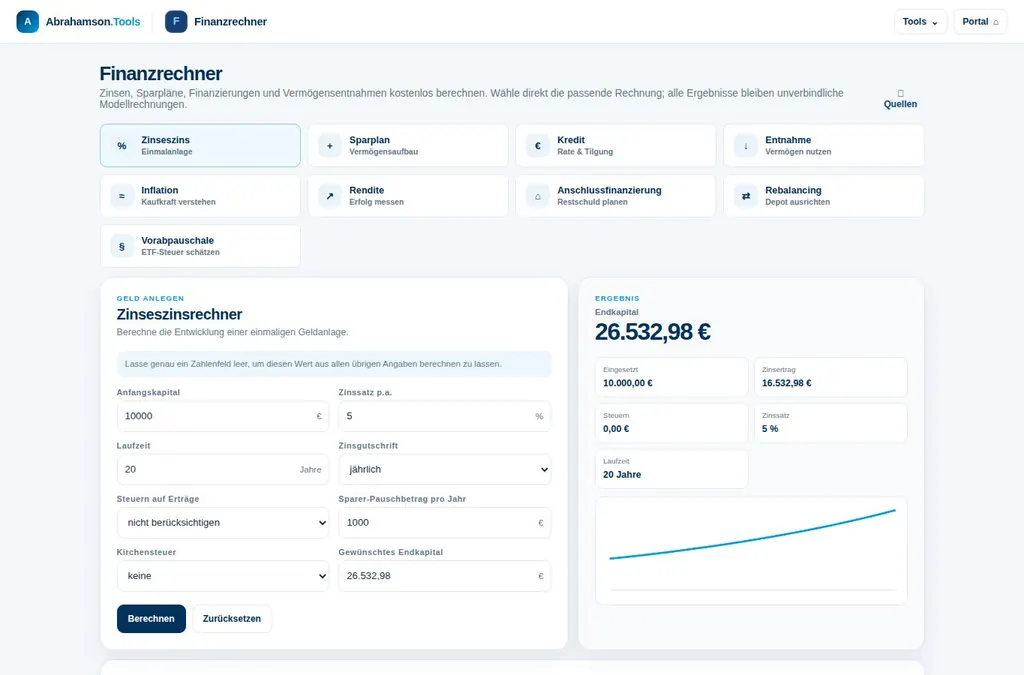 Original-Oberfläche · Vorschau
Mit diesem Finanzrechner kannst du verschiedene Szenarien nachrechnen und durchspielen – zum Beispiel Sparpläne, Zinsen, Kredite und Entnahmen.
Finanzrechner öffnen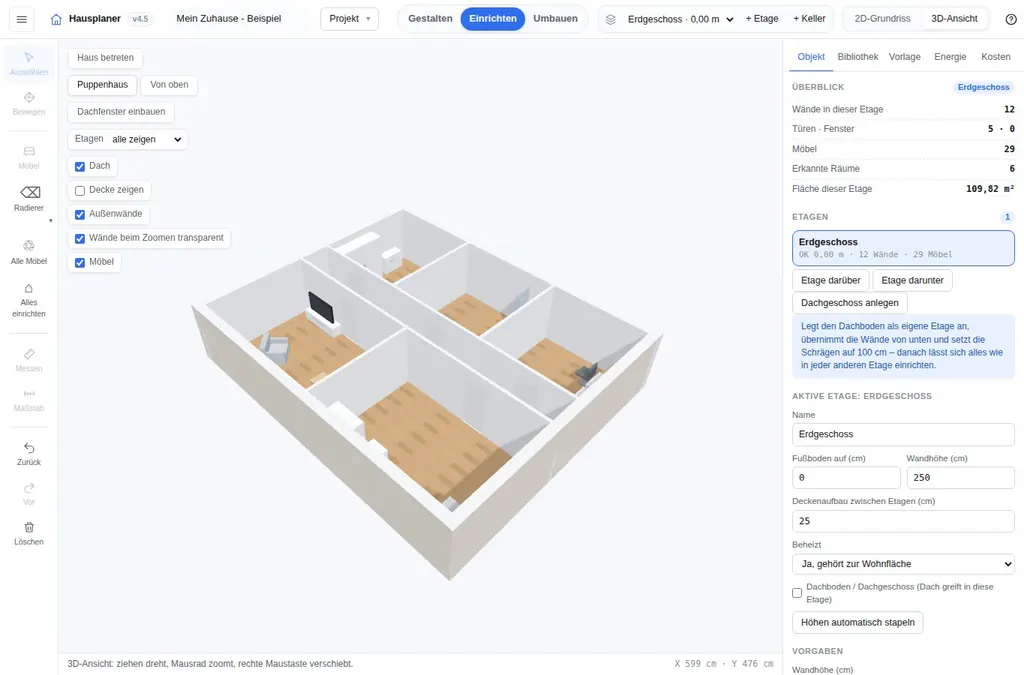 Original-Oberfläche · Vorschau
Als ich selbst auf der Suche nach einem Haus war, konnte ich mir Grundrisse und eine mögliche Sanierung nur schwer vorstellen. Deshalb habe ich diesen Hausplaner gebaut und für dich bereitgestellt.
Hausplaner öffnen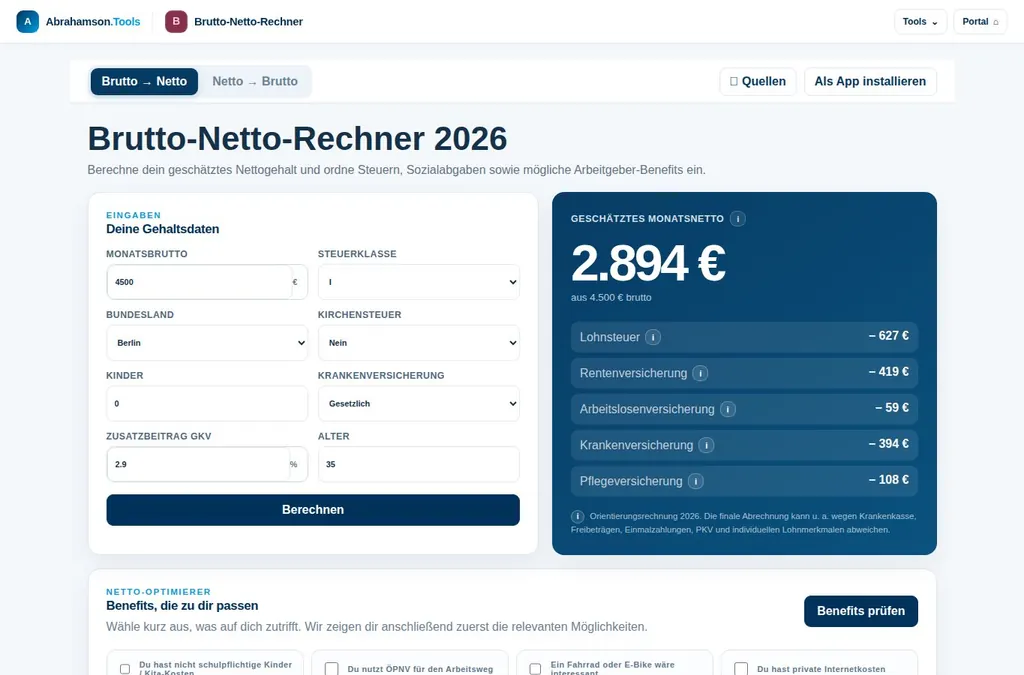 Original-Oberfläche · Vorschau
Hast du dich schon immer gefragt, wie viel du verdienen müsstest, um dein Wunschnetto zu bekommen? Hier kannst du es einfach berechnen.
Brutto-Netto öffnen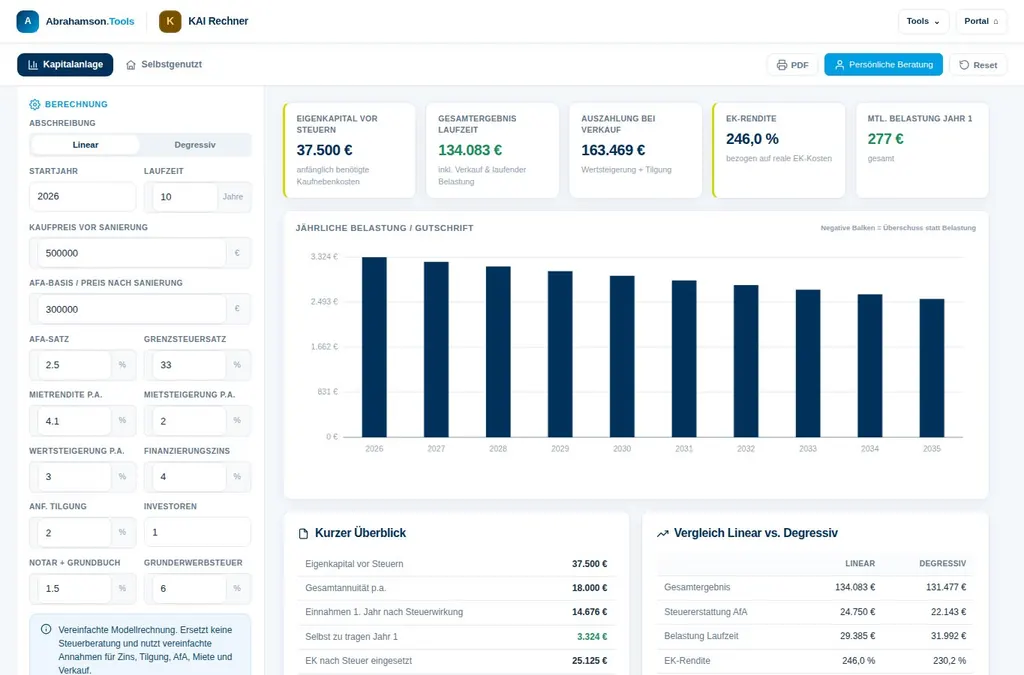 Original-Oberfläche · Vorschau
Eine Immobilie als Kapitalanlage bringt nicht nur Mieteinnahmen, sondern kann auch Steuerersparnisse ermöglichen. Mit diesem Rechner mache ich das für dich sichtbar.
KAI Rechner öffnen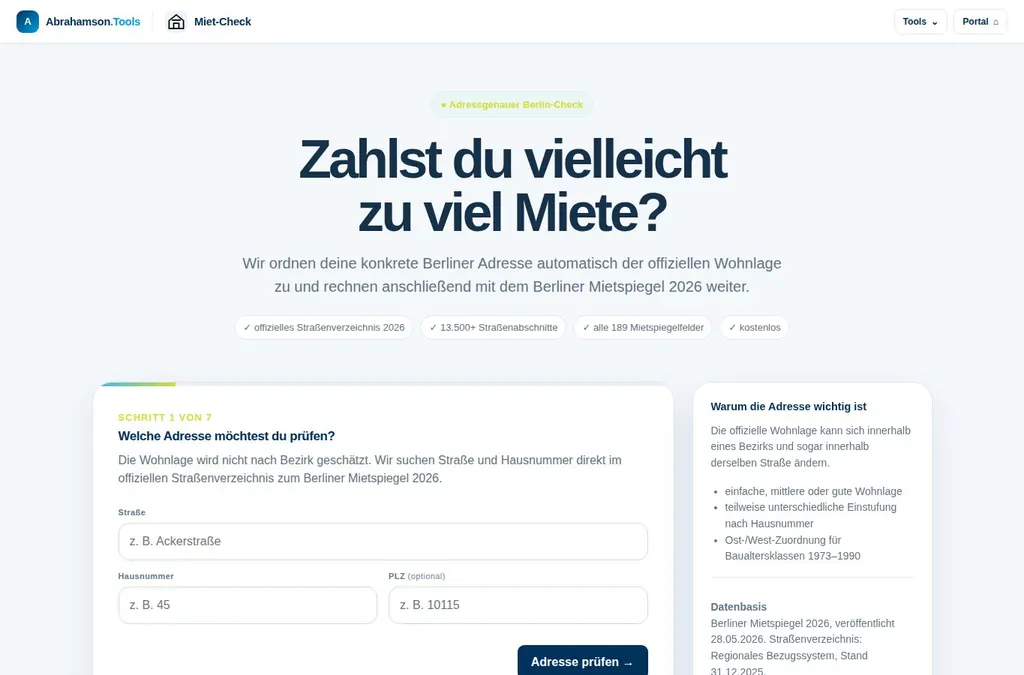 Original-Oberfläche · Vorschau
Zahlst du eigentlich zu viel Miete? Hier kannst du es ganz einfach für den Raum Berlin checken.
Miet-Check öffnen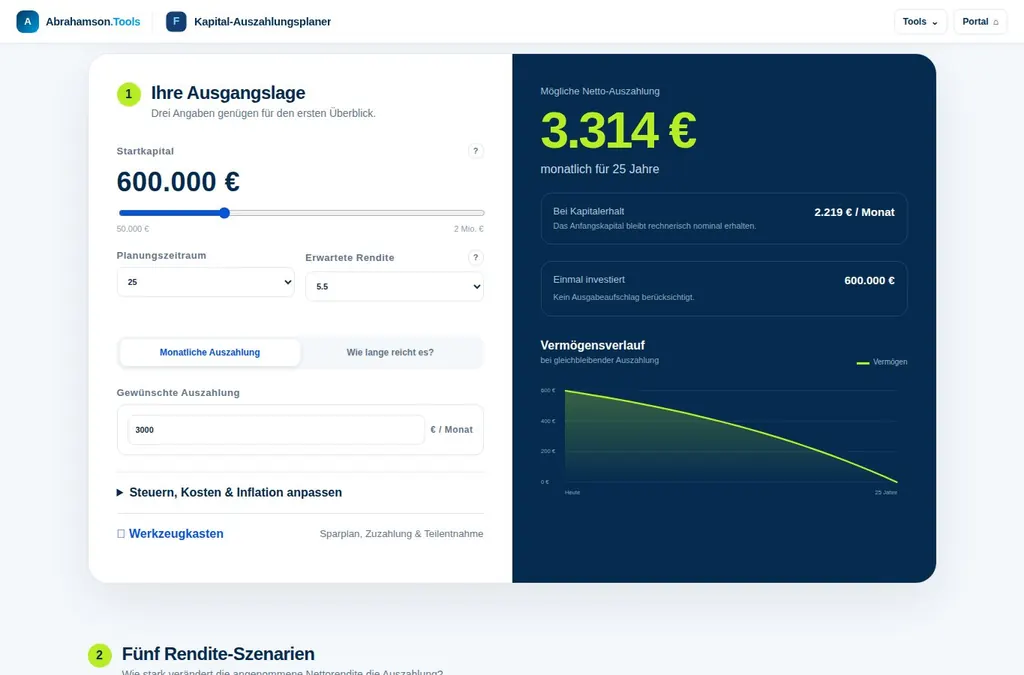 Original-Oberfläche · Vorschau
Du hast bereits Vermögen und möchtest wissen, wie lange es reicht, wenn du damit in den Ruhestand gehst? Das kannst du hier nachrechnen.
Auszahlungsplaner öffnenDie öffentlichen Rechner sind kostenfrei zugänglich. Eine erste Orientierung, die du selbst in der Hand hast.
Neue Impulse zu Vermögensaufbau, Vorsorge und Immobilien.
Die Bauzinsen Entwicklung einordnen: Erfahre, was Zinsen bewegt, wie du Angebote vergleichst und deine Finanzierung langfristig solide planst fürs eigene Leben.
Artikel lesen
PKV Selbstbehalt richtig wählen: So findest du einen Tarif, der Beitrag, Rücklagen und Gesundheitskosten langfristig dauerhaft passend ausbalanciert.
Artikel lesen
Finanzberater oder Honorarberater: Erfahre, wie Vergütung, Produktauswahl und Beratungspflicht deine Finanzentscheidungen langfristig beeinflussen.
Artikel lesen
Wie viel Versicherungsschutz brauche ich? Erfahre, welche Risiken zählen, wie du Lücken erkennst und deine Absicherung passend planst und Kosten steuerst.
Artikel lesen
Eine Erbschaft finanziell sinnvoll anlegen: Liquidität sichern, Steuern prüfen und dein Vermögen langfristig passend strukturieren für klare Ziele.
Artikel lesen
Die beste Geldanlage für Einsteiger passt zu deinem Ziel, deinem Zeitplan und deiner Absicherung. So schaffst du einen klaren, ruhigen Start ohne Druck.
Artikel lesenErst Ausgaben prüfen. Dann Möglichkeiten sehen.
Entdecke, was zusätzliches Budget langfristig verändern kann.
Was wäre, wenn wir bei dir 250 € im Monat Ersparnis finden?
Gestrichelte Kurve: bisheriger Sparplan. Durchgezogene Kurve: mit zusätzlichem Budget. Graue Linie: gesamte Einzahlungen.
Rechenbeispiel mit konstant angenommener effektiver Jahresrendite und Einzahlungen am Monatsende. Vor Steuern, Kosten und Inflation. Keine Prognose oder Garantie. Tatsächliche Anlagen schwanken und können Verluste verursachen. Ob und wie viel Ersparnis bei dir möglich ist, prüfen wir individuell.
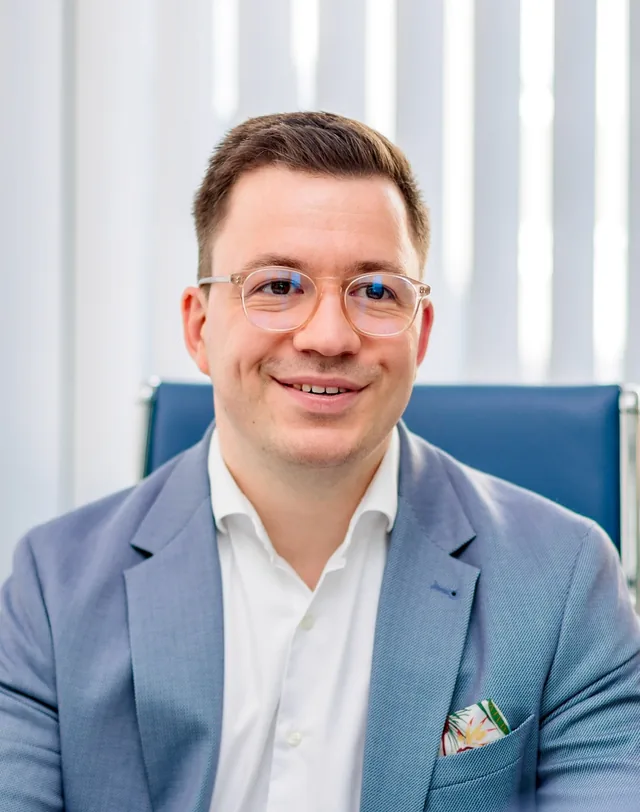
Ich bin Norman. Finanzberater, Entwickler und Vater von zwei Kindern. Seit 2012 begleite ich Menschen bei ihren finanziellen Entscheidungen.
Aus meiner Arbeit als Informatiker ist die Idee geblieben, Dinge verständlicher zu machen. Heute verbinde ich eigene digitale Werkzeuge mit dem, was für mich den Unterschied macht: Zeit, ehrliche Gespräche und einen Blick auf dein ganzes Leben.
Privat ernähre ich mich vegan und versuche, gemeinsam mit meiner Familie möglichst nachhaltig zu leben. Gute Entscheidungen sollen langfristig zu deinen Zielen und Werten passen.
Norman Abrahamson
Selbstständiger Repräsentant für die tecis Finanzdienstleistungen AG.
Versicherungsvertreter nach § 34d Abs. 1 GewO und Finanzanlagenvermittler nach § 34f Abs. 1 Satz 1 Nr. 1 GewO.
Westfälische Str. 27 · 10709 Berlin
Dein Leben verändert sich. Gute Beratung bleibt dran. Mit Struktur, Raum für Fragen und einer Begleitung, die weitergeht.
Kostenfreies Erstgespräch Unverbindlich. In Berlin oder online.„Ich plane keine Beratung für die nächsten drei Termine. Ich plane sie für die nächsten 30 bis 40 Jahre.“#WERTE · UNSERE HALTUNGDein Leben. Dein Weg.
Deine Ziele, deine Lebensplanung, alle relevanten Ausgaben und deine bestehenden Finanzprodukte. Wir nehmen uns Zeit, deine Situation vollständig zu verstehen.
Etwa 1,5–2 StundenWir prüfen auch deine laufenden Ausgaben – von Strom, Internet und Handy bis Krankenkasse, Gas und Miete. Du erhältst eine strukturierte Zusammenfassung und erste mögliche Maßnahmen.
Ersparnisse erkennen. Zusammenhänge verstehen.Im zweiten Gespräch stelle ich dir ein ganzheitliches Konzept für die gemeinsam identifizierten Themen vor. Mögliche Ersparnisse verbinden wir mit deinen Zielen und deinem Vermögensaufbau.
Etwa 1,5 StundenErst im dritten Termin entscheiden wir gemeinsam, ob und was du umsetzen möchtest. Sind noch Fragen offen, nehmen wir uns einen weiteren Termin.
In deinem Tempo. Ohne Abschlusszwang.Ein Qualitätsbeauftragter aus meiner Vertriebsstruktur prüft mit dir den Beratungsverlauf und ob etwas fehlt oder offen geblieben ist.
Raum für offene FragenMindestens einmal jährlich sprechen wir über Veränderungen: neuer Job, Gehalt, Hochzeit, Kinder, Immobilie, Trennung oder Ruhestand. Und passen deine Planung an dein echtes Leben an.
Persönlich · digital · telefonischIch decke selbst ein breites Spektrum an Beratungsthemen ab. Bei Spezialfragen kann ich zusätzlich auf Fachwissen aus meinem Team zurückgreifen.
Persönliche Beratung bleibt nahbar und von Mensch zu Mensch – je nach Anliegen bei mir oder bei einem fachlich passenden Ansprechpartner.
Dein Anliegen besprechenSpezialwissen, wenn deine Frage es braucht.
Manche Probleme brauchen keinen Finanzberater. Deshalb stelle ich mein Netzwerk gern zur Verfügung – von Fachleuten bis zu unternehmerischen Kontakten.
Ganzheitliche Beratung über nahezu alle relevanten Finanzbereiche. Keine Vermittlung privater Konsumentenkredite.
Erfahrungen aus der Beratung.
Bewertungen, die du selbst nachlesen kannst.
Viele Perspektiven auf eine persönliche Zusammenarbeit.
Alle Bewertungen ansehen Bewertungsstand: Oktober 2026


Kontinuierliche Weiterbildung gehört für mich zu professioneller Beratung dazu. Die Mitgliedschaft ist auch auf meinem Trustlocal-Profil ausgewiesen.
Profil ansehenNach der Umsetzung prüft ein Qualitätsbeauftragter aus dem Team den Beratungsverlauf und ob noch Fragen oder Themen offen sind.
Qualitätsgespräch kennenlernenAusgewählte Bewertungen, sinngemäß zusammengefasst.
Hervorgehoben werden die umfassende und professionelle Betreuung, schnelle Lösungen sowie die Beratung zu Geldanlage und Versicherungen.
Im Bewertungsprofil nachlesenBesonders positiv bewertet werden Fachwissen, Seriosität, Kundenorientierung und die verständliche Erklärung komplexer Finanzthemen.
Im Bewertungsprofil nachlesenDie Beratung wird als freundlich und verständlich beschrieben. Besonders geschätzt werden die Zeit für Fragen und einfache Erklärungen.
Im Bewertungsprofil nachlesenGelobt werden die ausführliche Beratung, verständliche Erklärungen, individuelle Lösungen sowie eine ehrliche und vertrauensvolle Betreuung.
Im Bewertungsprofil nachlesenBesonders hervorgehoben werden Transparenz, Geduld, ehrliches Interesse und eine individuell auf die persönliche Situation abgestimmte Beratung.
Im Bewertungsprofil nachlesenDie Bewertung hebt großes Engagement, hohe Fachkompetenz und den Anspruch hervor, für Kunden möglichst viel herauszuholen.
Im Bewertungsprofil nachlesenPositiv bewertet werden eine kompetente Beratung, schnelle Terminvereinbarung sowie Unterstützung bei Finanzen und Versicherungen.
Im Bewertungsprofil nachlesen
Welche Rolle spielen Kosten, Steuern und Flexibilität für deinen Weg?
Vergleich entdecken
Vom monatlichen Budget zu einer Vorstellung davon, was möglich sein kann.
Budget verstehen
Ein Blick auf deinen gewünschten Lebensstandard und die Planung für morgen.
Vorsorge einordnenGlücklich leben, finanziell frei, innerlich klar.
Ein anderer Blick auf Geld und ein selbstbestimmtes Leben.
Wie Geld, Minimalismus, Unternehmertum und ein selbstbestimmtes Leben zusammenpassen können.
Ja. Die hier gezeigten öffentlichen Tools kannst du kostenfrei ausprobieren. Eine Berechnung ist eine erste Orientierung und verpflichtet dich zu keinem Beratungsgespräch.
Sie helfen dir, Zusammenhänge zu verstehen und Szenarien zu vergleichen. Ob ein Ergebnis zu deiner persönlichen Situation passt, welche Annahmen sinnvoll sind und welche nächsten Schritte daraus folgen, lässt sich im Gespräch genauer einordnen.
Mit einem kostenfreien, unverbindlichen Erstgespräch. Wir sprechen über deine Situation und deine Ziele. Danach entsteht Schritt für Schritt ein Konzept. Du entscheidest in Ruhe, was du umsetzen möchtest.
Ja. Gespräche sind in Berlin und online möglich. Für den laufenden Austausch können wir je nach Anliegen auch telefonieren.
Wer eine Immobilie kaufen oder eine Anschlussfinanzierung vorbereiten möchte, schaut oft täglich auf die Bauzinsen Entwicklung. Das ist verständlich: Schon ein scheinbar kleiner Unterschied beim Sollzins kann die monatliche Rate und die gesamten Finanzierungskosten über viele Jahre spürbar verändern. Gleichzeitig führt der Blick auf einzelne Tageswerte schnell zu falschen Entscheidungen. Für eine gute Finanzierung zählt nicht nur, wohin sich die Zinsen bewegen, sondern ob Rate, Eigenkapital, Tilgung und Lebensplanung zusammenpassen.
Bauzinsen bestimmen, zu welchen Konditionen Banken langfristige Immobilienkredite anbieten. Steigt der Zinssatz um einen Prozentpunkt, erhöht sich bei gleicher Darlehenssumme meist die Rate deutlich - oder die mögliche Kreditsumme sinkt. Gerade in Regionen mit hohen Kaufpreisen, etwa in Berlin, verändert das den finanziellen Spielraum schnell.
Ein Beispiel: Bei 400.000 Euro Darlehen, 2 Prozent anfänglicher Tilgung und 3 Prozent Sollzins liegt die anfängliche Jahresbelastung bei rund 20.000 Euro, also etwa 1.667 Euro monatlich. Bei 4 Prozent Sollzins sind es bei gleicher Tilgung bereits rund 2.000 Euro monatlich. Diese Differenz begleitet dich nicht nur einige Monate, sondern während der gesamten Zinsbindung.
Trotzdem wäre es zu kurz gedacht, den Immobilienkauf ausschließlich an einer Zinserwartung festzumachen. Wer auf den perfekten Zeitpunkt wartet, kann Jahre verlieren. Wer aus Angst vor weiter steigenden Zinsen überhastet kauft, riskiert dagegen eine Finanzierung, die kaum Luft für Familie, Jobwechsel oder notwendige Modernisierungen lässt.
Bauzinsen folgen nicht eins zu eins dem Leitzins der Europäischen Zentralbank. Der Leitzins beeinflusst zwar die allgemeine Zinslandschaft, für langfristige Immobilienfinanzierungen sind aber vor allem die Kapitalmarkterwartungen entscheidend. Banken orientieren sich bei langen Zinsbindungen häufig an Renditen langfristiger Anleihen und an Konditionen, zu denen sie sich selbst refinanzieren können.
Inflation, Konjunktur, politische Unsicherheit und die Erwartung zukünftiger Zentralbankentscheidungen wirken daher auf die Konditionen ein. Deshalb können Bauzinsen schon fallen, obwohl der Leitzins unverändert bleibt. Umgekehrt können sie steigen, bevor eine Notenbank ihre Zinsen anhebt.
Hinzu kommen Faktoren, die ganz individuell sind: Höhe des Eigenkapitals, Kaufpreis, Beleihungsauslauf, Einkommen, Beschäftigungssituation, Objektart und Standort. Zwei Menschen können am selben Tag für ähnlich hohe Darlehen sehr unterschiedliche Angebote erhalten. Die allgemeine Bauzinsen Entwicklung ist also der Rahmen - dein persönliches Finanzierungskonzept entscheidet über den konkreten Zinssatz.
Als Beleihungsauslauf wird vereinfacht das Verhältnis zwischen Darlehen und dem von der Bank angesetzten Immobilienwert bezeichnet. Je weniger Fremdkapital im Verhältnis zum Wert benötigt wird, desto geringer ist aus Sicht der Bank meist das Risiko. Eigenkapital kann deshalb nicht nur die Darlehenssumme reduzieren, sondern auch bessere Konditionen ermöglichen.
Dabei sollte jedoch nicht jeder verfügbare Euro in den Kauf fließen. Kaufnebenkosten, Umzug, Einrichtung, Renovierung und eine liquide Reserve gehören in eine solide Planung. Eine Finanzierung mit etwas höherem Zins, aber ausreichendem Sicherheitspuffer, kann vernünftiger sein als ein rechnerisch günstigeres Modell ohne Rücklagen.
Viele Schlagzeilen versuchen, die nächste Bewegung vorauszusagen: Fallen Bauzinsen bald? Steigen sie wieder? Solche Einschätzungen können eine Orientierung geben, sind aber keine verlässliche Entscheidungsgrundlage. Selbst professionelle Marktteilnehmer liegen mit kurzfristigen Prognosen regelmäßig daneben, weil neue Inflationsdaten, politische Ereignisse oder veränderte Konjunkturerwartungen Kurse rasch bewegen können.
Sinnvoller ist es, mit mehreren Szenarien zu rechnen. Passt die Rate auch, wenn das Angebot etwas schlechter ausfällt? Was geschieht nach Ablauf der Zinsbindung, wenn das Zinsniveau höher liegt? Und wie entwickelt sich die Finanzierung, wenn für einige Monate weniger Einkommen zur Verfügung steht?
Wer diese Fragen beantwortet, macht sich weniger abhängig von der täglichen Nachricht zur Zinskurve. Das schafft nicht nur finanzielle Stabilität, sondern auch mehr Ruhe bei der Immobiliensuche.
Eine lange Zinsbindung schafft Planbarkeit, kostet aber häufig einen Zinsaufschlag. Eine kürzere Bindung kann zunächst günstiger sein, erhöht jedoch das Risiko, bei der Anschlussfinanzierung auf ein ungünstiges Zinsniveau zu treffen. Welche Variante passt, hängt nicht allein von der aktuellen Marktlage ab.
Für Familien oder Paare mit klar kalkulierbarem Einkommen kann Planungssicherheit besonders wertvoll sein. Auch wer eine hohe Finanzierung im Verhältnis zum Einkommen aufnimmt, sollte das Zinsänderungsrisiko nicht unterschätzen. Wer dagegen viel Eigenkapital hat, schnell tilgt oder voraussichtlich einen größeren Betrag zur Ablösung einsetzen kann, hat unter Umständen mehr Spielraum.
Eine häufig sinnvolle Lösung ist eine Zinsbindung, die nicht nur bis zur nächsten Marktprognose, sondern zur persönlichen Lebensphase passt. Steht etwa ein geplanter Ortswechsel, eine Selbstständigkeit oder eine mögliche Erbschaft im Raum, gehören passende Sondertilgungsrechte und flexible Optionen genauso in die Prüfung wie der Nominalzins.
Der Sollzins ist wichtig, aber nicht die ganze Wahrheit. Der Effektivzins berücksichtigt bestimmte Kosten und macht Angebote besser vergleichbar. Daneben lohnt der Blick auf die Tilgungsoptionen: Kannst du die Tilgung später erhöhen oder senken? Sind jährliche Sondertilgungen möglich? Wie hoch ist die bereitstellungszinsfreie Zeit, wenn ein Neubau später fertig wird?
Auch eine mögliche Vorfälligkeitsentschädigung verdient Aufmerksamkeit. Wenn du das Objekt vorzeitig verkaufst oder das Darlehen ablösen möchtest, können je nach Vertrag Kosten entstehen. Bei einer langfristigen Finanzierung sollte deshalb nicht nur die heutige Situation zählen, sondern auch die Frage, was sich in zehn Jahren verändern könnte.
Ein gutes Angebot ist nicht zwangsläufig das mit dem niedrigsten beworbenen Zinssatz. Es ist das Angebot, dessen Bedingungen zu deinem Vorhaben und deinem Alltag passen. Vergleiche deshalb Finanzierungen immer auf derselben Grundlage: gleiche Darlehenssumme, gleiche Zinsbindung, gleiche anfängliche Tilgung und vergleichbare Sondertilgungsrechte.
Vor einer Entscheidung helfen vier klare Prüfsteine:
Gerade die Restschuld wird oft unterschätzt. Eine niedrige Anfangstilgung senkt zwar die Rate, lässt aber viel Darlehen für später übrig. Bei höheren Zinsen kann genau diese Restschuld die Anschlussfinanzierung belasten. Eine höhere Tilgung wirkt zunächst anspruchsvoller, reduziert aber das langfristige Risiko und die gesamte Zinslast.
Viele starten bei der Frage: Was ist die Bank bereit zu finanzieren? Für eine verantwortungsvolle Planung ist die bessere Frage: Welche Rate ist für uns dauerhaft gut tragbar? Zwischen beiden Antworten kann ein großer Unterschied liegen.
Eine saubere Haushaltsrechnung erfasst nicht nur Gehalt und bestehende Kredite, sondern auch variable Ausgaben, Rücklagen, Versicherungen, Kinderbetreuung, Mobilität und Sparziele. Wer monatlich realistisch plant, erkennt früh, welche Rate Freiraum lässt. Kostenlose Rechner können eine erste Orientierung bieten, ersetzen aber keine Prüfung der gesamten Lebenssituation.
Bei Abrahamson.tools steht deshalb nicht die schnelle Zusage im Mittelpunkt, sondern die Verbindung aus Zahlen, Zielen und belastbaren Entscheidungen. Eine Finanzierung ist kein isoliertes Produkt. Sie beeinflusst Altersvorsorge, Liquidität, Absicherung der Familie und die Fähigkeit, auf Veränderungen flexibel zu reagieren.
Bei einer Anschlussfinanzierung spielt die Bauzinsen Entwicklung ebenfalls eine große Rolle, aber die Ausgangslage ist oft besser einschätzbar: Die Restschuld ist bekannt, das Objekt besteht bereits und meist wurde über Jahre getilgt. Dennoch sollte die Vorbereitung nicht erst wenige Wochen vor Ablauf der Zinsbindung beginnen.
Es kann sinnvoll sein, mehrere Jahre vorher zu prüfen, wie sich die Restschuld entwickelt und welche Rate bei verschiedenen Zinssätzen entstehen würde. Je nach Situation kommen eine Verlängerung bei der bisherigen Bank, ein Wechsel zu einer anderen Bank oder ein Forward-Darlehen infrage. Letzteres kann Konditionen für die Zukunft sichern, enthält aber üblicherweise einen Aufschlag und lohnt sich nicht automatisch.
Die beste Entscheidung entsteht auch hier nicht aus einer Marktwette, sondern aus einem nachvollziehbaren Plan. Wer seine Unterlagen, den Immobilienwert und die eigenen Ziele frühzeitig sortiert, verhandelt deutlich entspannter.
Eine Immobilie soll deinem Leben Stabilität geben, nicht jede Zinsschlagzeile zum Stressfaktor machen. Wenn deine Finanzierung Reserven enthält, eine passende Tilgung hat und Raum für Veränderungen lässt, wird die tägliche Bauzinsen Entwicklung zu einer Information - nicht zu einem Grund für vorschnelle Entscheidungen.
35 Artikel zu Finanzen, Vorsorge, Versicherungen, Immobilien und deinem finanziellen Spielraum.
Die Bauzinsen Entwicklung einordnen: Erfahre, was Zinsen bewegt, wie du Angebote vergleichst und deine Finanzierung langfristig solide planst fürs eigene Leben.
PKV Selbstbehalt richtig wählen: So findest du einen Tarif, der Beitrag, Rücklagen und Gesundheitskosten langfristig dauerhaft passend ausbalanciert.
Finanzberater oder Honorarberater: Erfahre, wie Vergütung, Produktauswahl und Beratungspflicht deine Finanzentscheidungen langfristig beeinflussen.
Wie viel Versicherungsschutz brauche ich? Erfahre, welche Risiken zählen, wie du Lücken erkennst und deine Absicherung passend planst und Kosten steuerst.
Eine Erbschaft finanziell sinnvoll anlegen: Liquidität sichern, Steuern prüfen und dein Vermögen langfristig passend strukturieren für klare Ziele.
Die beste Geldanlage für Einsteiger passt zu deinem Ziel, deinem Zeitplan und deiner Absicherung. So schaffst du einen klaren, ruhigen Start ohne Druck.
Wie funktioniert eine Finanzberatung? Erfahre, wie Analyse, Strategie, Umsetzung und regelmäßige Anpassung deine Ziele langfristig begleiten kann.
Versicherungsmakler Erfahrungen zeigen, worauf es ankommt: transparente Vergütung, echte Bedarfsanalyse und Betreuung, die mit deinem Leben mitwächst.
Der Ratgeber Absicherung bei Selbstständigkeit zeigt, welche Risiken zuerst zählen und wie du Schutz, Liquidität und Vorsorge sinnvoll planst und ordnest.
Altersvorsorge Lücke selbst ermitteln: Mit klaren Zahlen, realistischen Annahmen und einem Plan, der zu deinem Leben und deinen Zielen passt.
Immobilienkauf Nebenkosten im Überblick: So kalkulierst du Grunderwerbsteuer, Notar, Grundbuch und Maklerkosten realistisch vor dem Kauf gut einplanst.
Baufinanzierung Zinsprognose 2026: So ordnest du Zinsentwicklung, Rate, Zinsbindung und Anschlussfinanzierung für deine Immobilienplanung sinnvoll ein.
Eine Investmentstrategie nach Risikoprofil entwickeln hilft dir, Renditechancen, Sicherheit und Lebensziele sinnvoll, klar und langfristig zu verbinden.
ETF oder Rentenversicherung vergleichen: Welche Lösung passt zu deinem Alter, deinen Zielen, Steuern, Kosten und dem Bedarf an lebenslanger Rente heute?
Ein Finanzplan bei Jobwechsel schützt deinen Alltag, ordnet Vorsorge und Absicherung und gibt deinem höheren Gehalt eine klare Richtung langfristig neu.
bAV beim Arbeitgeberwechsel: Was passiert mit Vertrag und Guthaben? Erfahre, welche Optionen du hast und was du vor dem Wechsel klären musst - rechtzeitig.
Altersvorsorge Optionen für Selbstständige: Erfahre, wie du Liquidität, Steuern und Renditechancen zu einem tragfähigen Plan ausrichtest.
Gesetzliche private Krankenversicherung Vergleich: So prüfst du Beiträge, Leistungen, Familienpläne und Rückkehrmöglichkeiten mit Weitblick für Zukunft.
Der Leitfaden Baufinanzierung für Paare zeigt, wie ihr Budget, Eigenkapital, Darlehen und Absicherung fair und langfristig gemeinsam sicher aufstellt.
Vermögensaufbau mit ETFs verständlich planen: Erfahre, wie Sparrate, Risiko, Kosten und dein Leben zu einer langfristigen Anlagestrategie passen können.
Kapitalanlage-Immobilie finanzieren: So planst du Eigenkapital, Rate, Rücklagen und Steuern realistisch - für ein Investment, das langfristig trägt.
Was legt dein Arbeitgeber zur bAV dazu? Berechne den Bruttozuschuss direkt und erfahre, warum Beitrag, Nettobelastung und spätere Rente getrennt zählen.
Private Finanzanalyse erstellen: Erfasse Einnahmen, Verträge und Ziele, erkenne Lücken und entwickle einen Plan für dein Leben von morgen.
So kannst du die Rendite einer Kapitalanlageimmobilie richtig berechnen: inklusive Kaufnebenkosten, Rücklagen, Finanzierung und realistischer Annahmen.
Immobilienfinanzierung monatliche Rate berechnen: Berücksichtige Zins, Tilgung, Nebenkosten und Reserven für deine realistische Planung.
Berufsunfähigkeitsschutz für junge Familien schützt euer Einkommen, wenn Arbeit nicht mehr geht. Erfahre, worauf es bei Auswahl und Budget ankommt. Klar.
Private Krankenversicherung Wechsel prüfen: Leistungen, Beiträge und Gesundheitsfragen richtig vergleichen und langfristig sicher für dich entscheiden.
Nachhaltig Geld anlegen: Kriterien helfen dir, Wirkung, Risiko und Rendite realistisch zu prüfen - für ein Portfolio, das zu deinen Zielen passt gut.
Was könnten aus deiner Sparrate werden? Rechne deinen ETF-Sparplan direkt durch und ordne Laufzeit, Risiko und Renditeannahmen für die Altersvorsorge ein.
Zwei Menschen. Ein Geldplan? Berechnet euren monatlichen Spielraum und findet gemeinsame Prioritäten für Rücklagen, Wohnen und Vorsorge.
Notgroschen-Höhe für Familien berechnen: Mit einer klaren Methode findest du die passende Reserve für Fixkosten, Kinder und unerwartete Ausgaben sicher.
Welche Ausgaben fressen deinen Spielraum? Rechne dein Haushaltsbudget nach und prüfe, wo ein passender Vergleich laufende Kosten senken könnte.
Gehalt da. Geld weg? Berechne euer verfügbares Familienbudget direkt: Einnahmen minus Fixkosten, Alltag und Rücklagen. Kostenlos, ohne Anmeldung.
Altersvorsorgedepot und betriebliche Altersvorsorge richtig verbinden: Was Förderung, Flexibilität und Kosten für deine Rente wirklich bedeuten können.
bAV oder private Vorsorge? Vergleiche Zuschuss, Flexibilität und spätere Abgaben. Mit Schnellrechner für deinen Arbeitgeberzuschuss – ohne Anmeldung.
Du hast bis zum Ende gescrollt.
Jetzt können wir über deinen nächsten Schritt sprechen.
Wo lässt sich mehr Budget finden? Was soll daraus werden? Lass uns gemeinsam auf deine Fragen schauen – und auf den nächsten Schritt, der zu deinem Leben passt.
Kostenfreies Erstgespräch. Unverbindlich.
Das kostenfreie Erstgespräch ist unverbindlich. Tragen Sie Ihre Kontaktdaten ein oder buchen Sie direkt einen Termin.
Das Kontaktformular wird geladen. Alternativ können Sie direkt einen Termin auswählen.
Direkt Termin buchen ↗
GEDANKEN, DIE WEITERBRINGEN
Geld verstehen.
Weiterdenken.
Einblicke zu Budget, Vermögen und den Entscheidungen dazwischen. Direkt von Norman — auf YouTube, Instagram und TikTok.
Gespeicherter Feed vom 07.10.2026
Zum YouTube-KanalWarum Sicherheit im Portfolio mit wachsendem Vermögen wichtiger wird als Rendite
Video öffnenSo werden unsere Kinder durch Zinseszins zu Multimillionären – schon mit 50 Euro im Monat
Video öffnenPatchwork-Familie: Frühzeitig Erbrecht und Steuerrecht klären
Video öffnenWarum bleibt trotz Gehalt kein Geld zum Sparen? Tipps zur Budgetoptimierung
Video öffnenBeeindruckende Einsparungen: Wie wir Kunden helfen, monatlich hunderte Euro zu sparen
Video öffnenNachhaltiger Vermögensaufbau für Einsteiger – Mein Kanal
Video öffnenMit dem Öffnen eines Videos wird YouTube geladen. Alle Videos findest du auch direkt auf @abrahamsonnorman7098.