KENNENLERNEN & VOLLSTÄNDIGE AUFNAHME
Wir lernen dich kennen.
Deine Ziele, deine Lebensplanung, alle relevanten Ausgaben und deine bestehenden Finanzprodukte. Wir nehmen uns Zeit, deine Situation vollständig zu verstehen.
Etwa 1,5–2 StundenVon deinen ersten Fragen bis zur langfristigen Begleitung.
Ablauf kennenlernen
Norman Abrahamson. Finanzberater, Entwickler und Familienvater.
Norman kennenlernenDie aktuellen Beiträge aus meinem Blog – und Grundlagen, die dich weiterbringen.
Aktuelle Artikel entdecken Grundlagen nachlesen Videos & Social Media
Über Geld. Und darüber, was dir wirklich wichtig ist.
Norman AbrahamsonFinanzberater in Berlin und online
Wir suchen Ersparnisse in deinen Alltagskosten.
Und machen mit dir einen Plan, wie daraus Vermögen werden kann.
Beispiel · 40 Jahre · 7 % p. a. · vor Kosten, Steuern, Inflation
Ergebnis nicht garantiert. Ersparnis individuell; monatliche Anlage am Monatsende.
Wir prüfen mit dir unter anderem Strom, Gas, Internet, Mobilfunk, Krankenkasse und Miete auf mögliche Ersparnisse. Wenn daraus 200 Euro freies Budget im Monat werden und du es 40 Jahre lang am Monatsende bei einer angenommenen effektiven Jahresrendite von 7 Prozent anlegst, ergeben sich rechnerisch 494.308 Euro vor Kosten, Steuern und Inflation. Du zahlst insgesamt 96.000 Euro ein. Ersparnisse und Anlageergebnis sind nicht garantiert.
Animationsbeispiel: 200 € monatlich · 40 Jahre · 7 % p. a.
Vor Kosten, Steuern und Inflation. Ersparnis und Anlageergebnis nicht garantiert.
 Norman AbrahamsonFinanzberater. Entwickler. Dein Ansprechpartner.
Ein erster Blick in die Werkzeuge, die deine nächsten Schritte greifbar machen.
Es geht darum,
was du daraus machst.
Schau dir in Ruhe an, was dir bei deinen Fragen hilft.
In der Beratung prüfen wir deine laufenden Ausgaben, bestehenden Verträge und finanziellen Strukturen. So finden wir passende Einspar- und Optimierungsmöglichkeiten und planen, wie der neue Spielraum zu deinen Zielen beitragen kann.
Ich habe diese Tools für dich gebaut, damit du dir auch unabhängig von mir Dinge anschauen, selbst nachrechnen und verschiedene Möglichkeiten vergleichen kannst.
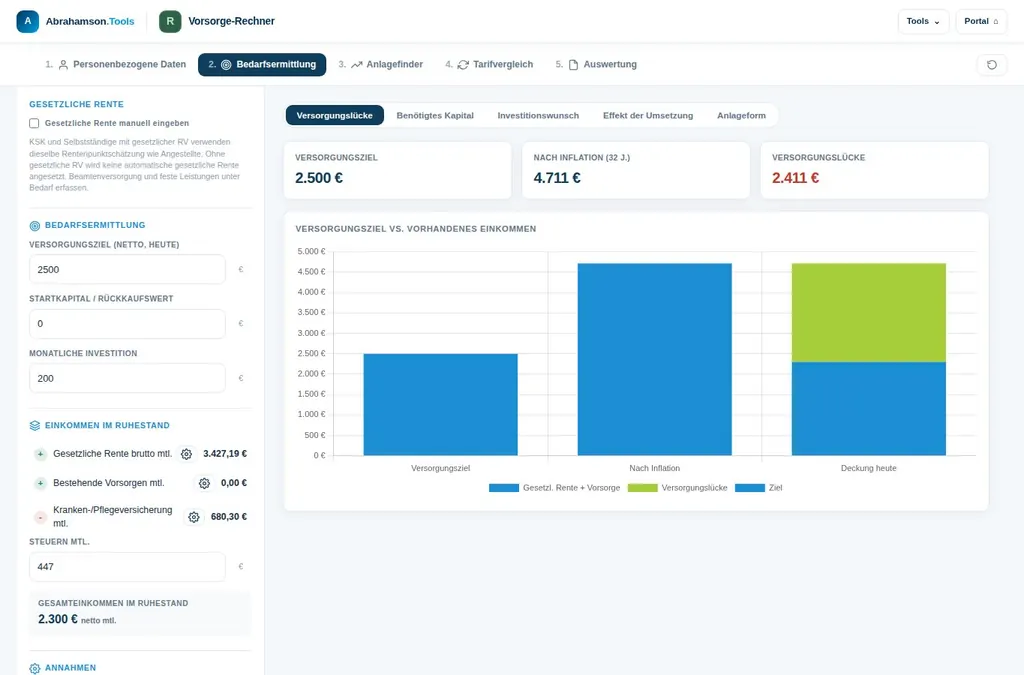 Original-Oberfläche · Vorschau
Hier kannst du berechnen, wie groß deine Versorgungslücke ist und welches Budget du benötigst, um sie zu schließen. Anschließend kannst du die Wege miteinander vergleichen: Depot und Altersvorsorge, mit oder ohne staatliche Förderung – inklusive Netto- und Bruttoansicht.
Vorsorge öffnen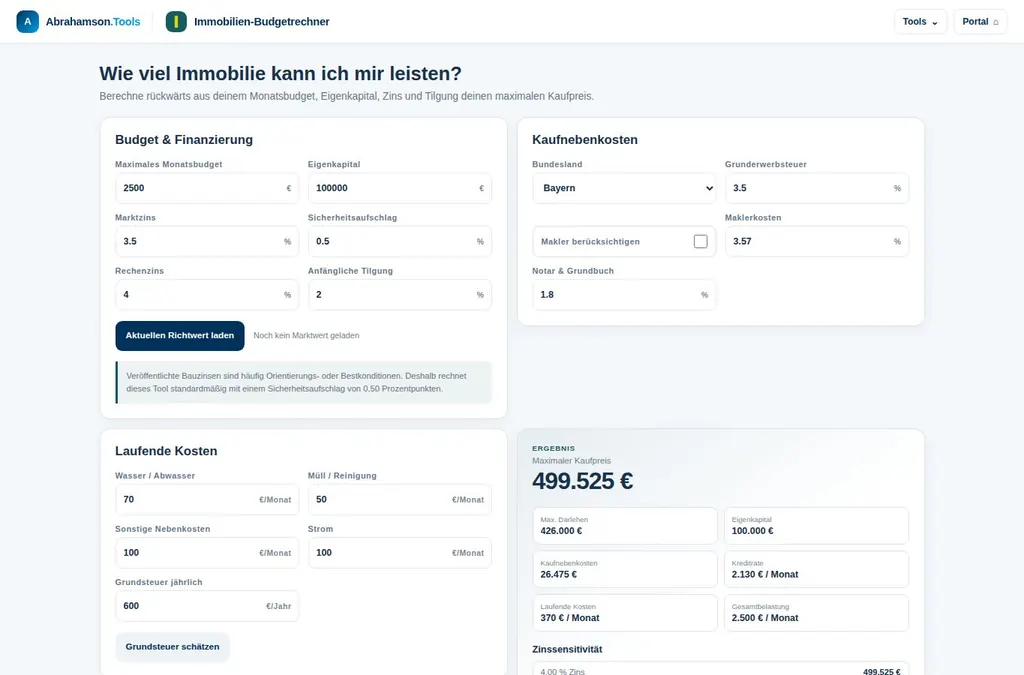 Original-Oberfläche · Vorschau
Wie viel Immobilie kann ich mir eigentlich leisten? Mit diesem Rechner kannst du ganz einfach nachvollziehen, wie viel Immobilie zu deinem Budget passt.
Immo-Budget öffnen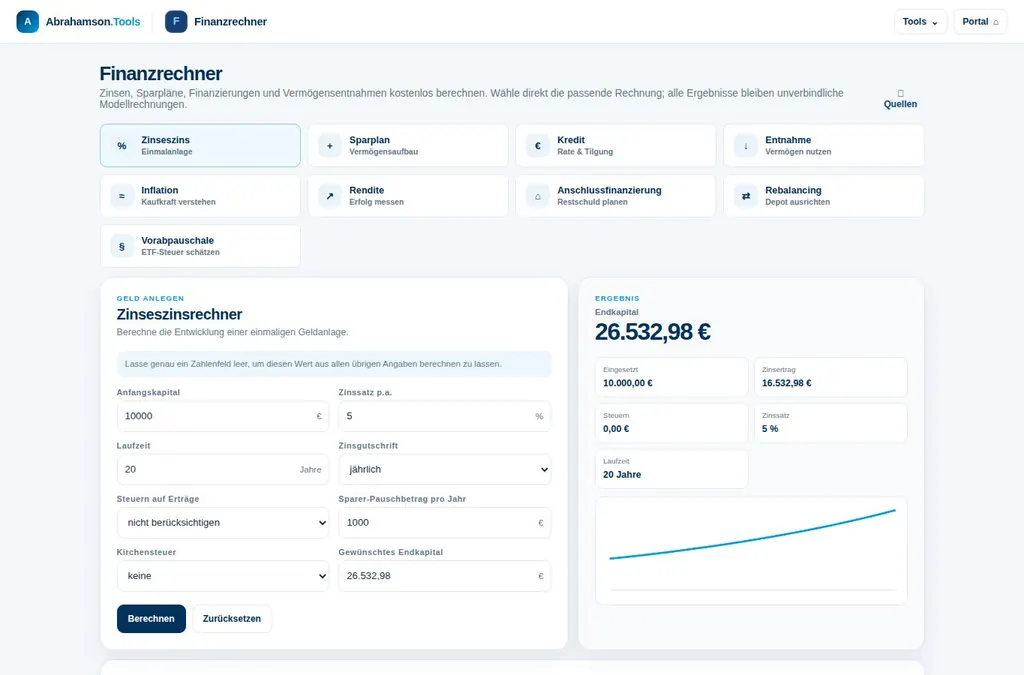 Original-Oberfläche · Vorschau
Mit diesem Finanzrechner kannst du verschiedene Szenarien nachrechnen und durchspielen – zum Beispiel Sparpläne, Zinsen, Kredite und Entnahmen.
Finanzrechner öffnen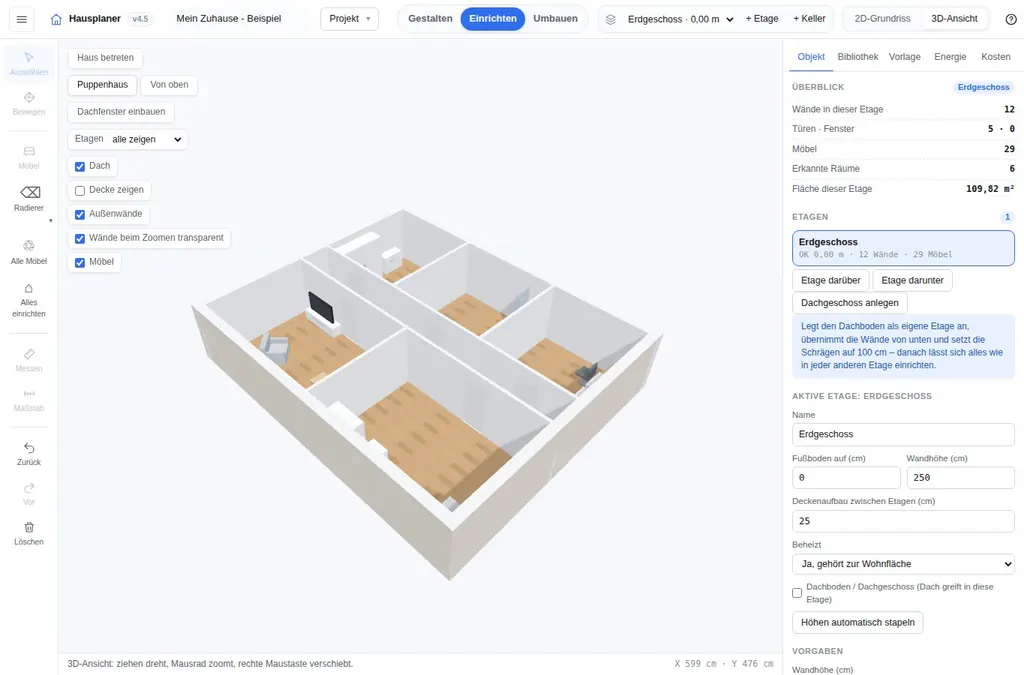 Original-Oberfläche · Vorschau
Als ich selbst auf der Suche nach einem Haus war, konnte ich mir Grundrisse und eine mögliche Sanierung nur schwer vorstellen. Deshalb habe ich diesen Hausplaner gebaut und für dich bereitgestellt.
Hausplaner öffnen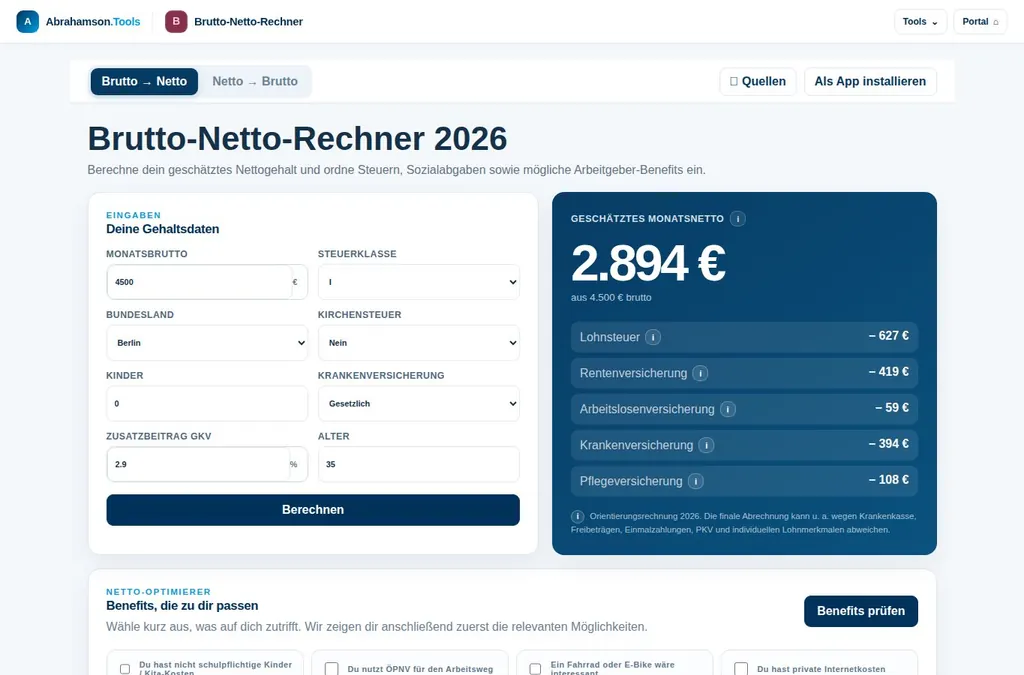 Original-Oberfläche · Vorschau
Hast du dich schon immer gefragt, wie viel du verdienen müsstest, um dein Wunschnetto zu bekommen? Hier kannst du es einfach berechnen.
Brutto-Netto öffnen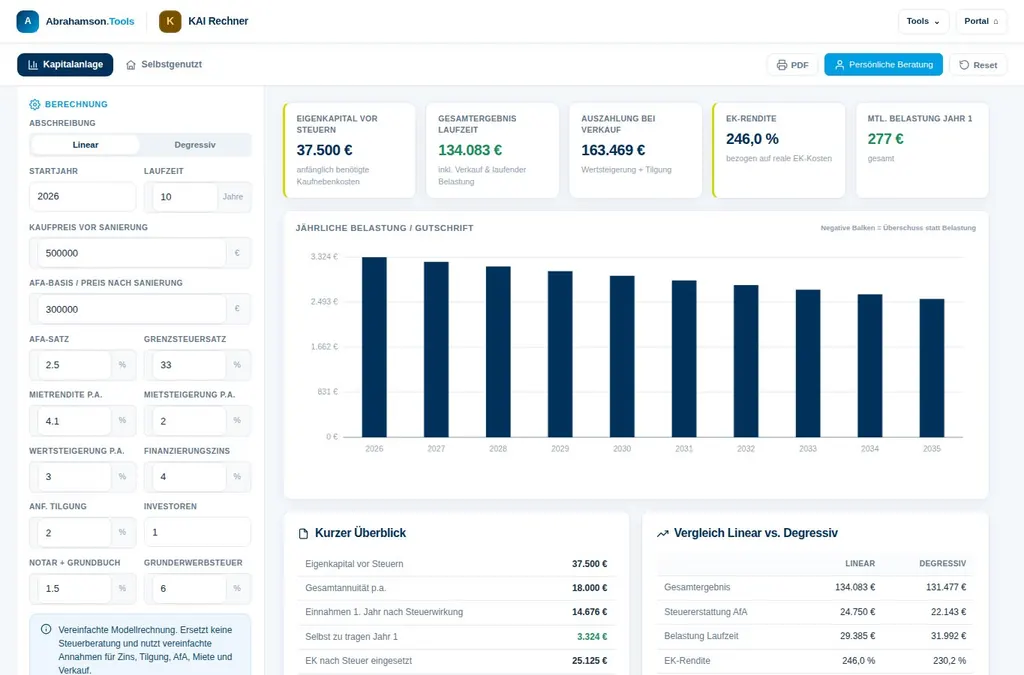 Original-Oberfläche · Vorschau
Eine Immobilie als Kapitalanlage bringt nicht nur Mieteinnahmen, sondern kann auch Steuerersparnisse ermöglichen. Mit diesem Rechner mache ich das für dich sichtbar.
KAI Rechner öffnen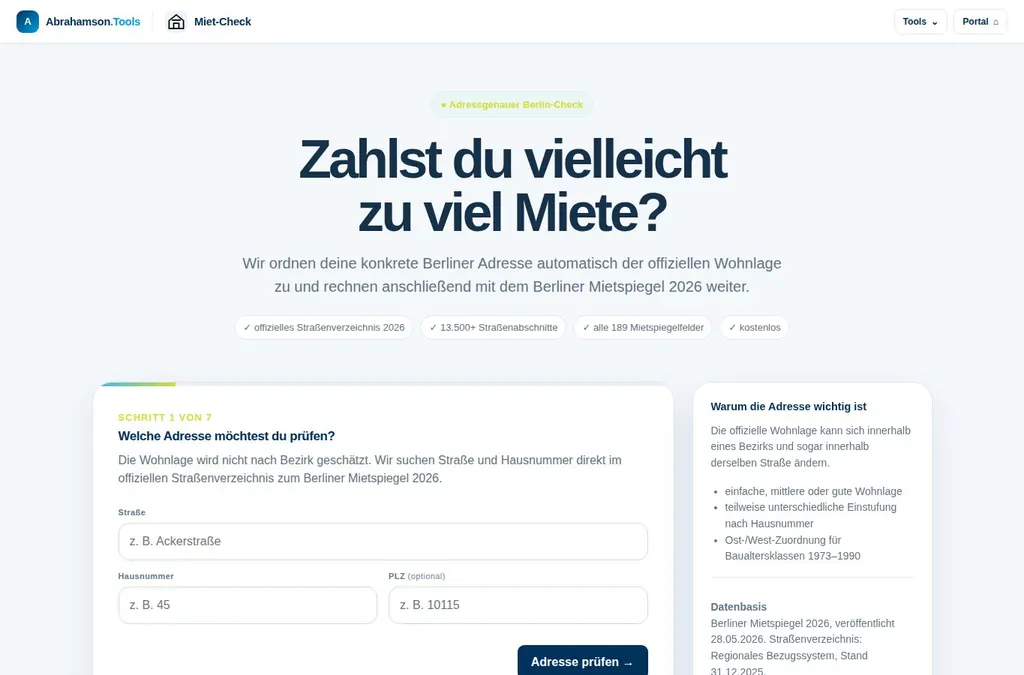 Original-Oberfläche · Vorschau
Zahlst du eigentlich zu viel Miete? Hier kannst du es ganz einfach für den Raum Berlin checken.
Miet-Check öffnen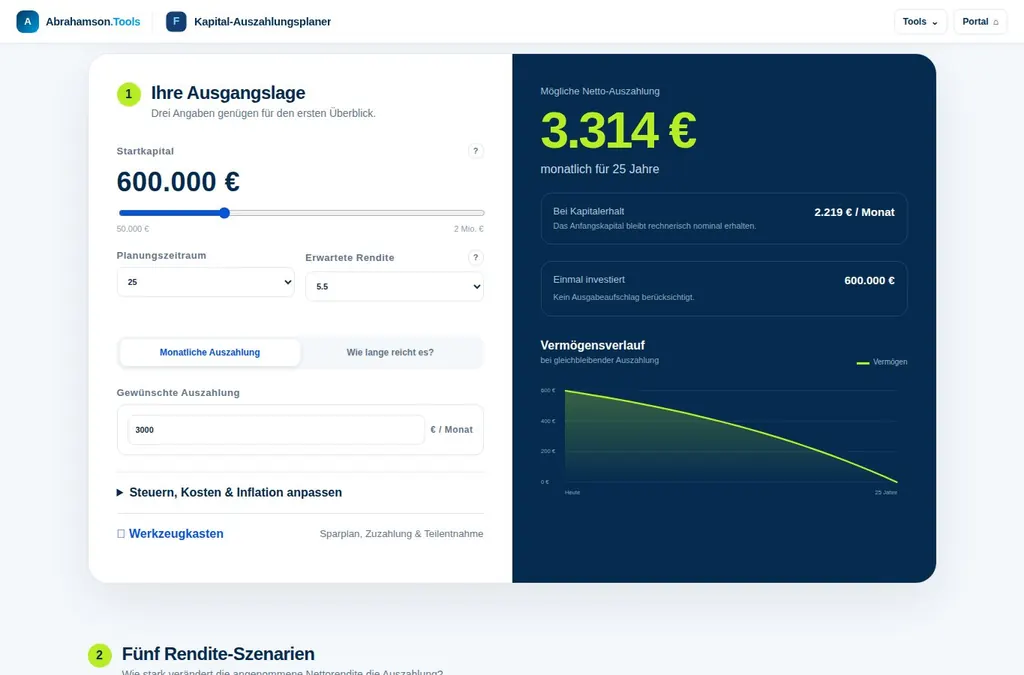 Original-Oberfläche · Vorschau
Du hast bereits Vermögen und möchtest wissen, wie lange es reicht, wenn du damit in den Ruhestand gehst? Das kannst du hier nachrechnen.
Auszahlungsplaner öffnenDie öffentlichen Rechner sind kostenfrei zugänglich. Eine erste Orientierung, die du selbst in der Hand hast.
Neue Impulse zu Vermögensaufbau, Vorsorge und Immobilien.
Elternzeit finanziell vorbereiten: Mit Elterngeld, Rücklagen und klarem Budget schafft ihr Ruhe für die erste Zeit als Familie zu Hause und im Alltag.
Artikel lesen
Mit fünf Kriterien für Finanzberater erkennst du Beratung, die zu deinem Leben passt: transparent, ganzheitlich und auch langfristig an deiner Seite.
Artikel lesen
Finanzielle Lebensplanung schrittweise erstellen: Mit klaren Zielen, Prioritäten und regelmäßigen Checks eine Planung entwickeln, die wirklich trägt.
Artikel lesen
Die Bauzinsen Entwicklung einordnen: Erfahre, was Zinsen bewegt, wie du Angebote vergleichst und deine Finanzierung langfristig solide planst fürs eigene Leben.
Artikel lesen
PKV Selbstbehalt richtig wählen: So findest du einen Tarif, der Beitrag, Rücklagen und Gesundheitskosten langfristig dauerhaft passend ausbalanciert.
Artikel lesen
Finanzberater oder Honorarberater: Erfahre, wie Vergütung, Produktauswahl und Beratungspflicht deine Finanzentscheidungen langfristig beeinflussen.
Artikel lesenErst Ausgaben prüfen. Dann Möglichkeiten sehen.
Entdecke, was zusätzliches Budget langfristig verändern kann.
Was wäre, wenn wir bei dir 250 € im Monat Ersparnis finden?
Gestrichelte Kurve: bisheriger Sparplan. Durchgezogene Kurve: mit zusätzlichem Budget. Graue Linie: gesamte Einzahlungen.
Rechenbeispiel mit konstant angenommener effektiver Jahresrendite und Einzahlungen am Monatsende. Vor Steuern, Kosten und Inflation. Keine Prognose oder Garantie. Tatsächliche Anlagen schwanken und können Verluste verursachen. Ob und wie viel Ersparnis bei dir möglich ist, prüfen wir individuell.
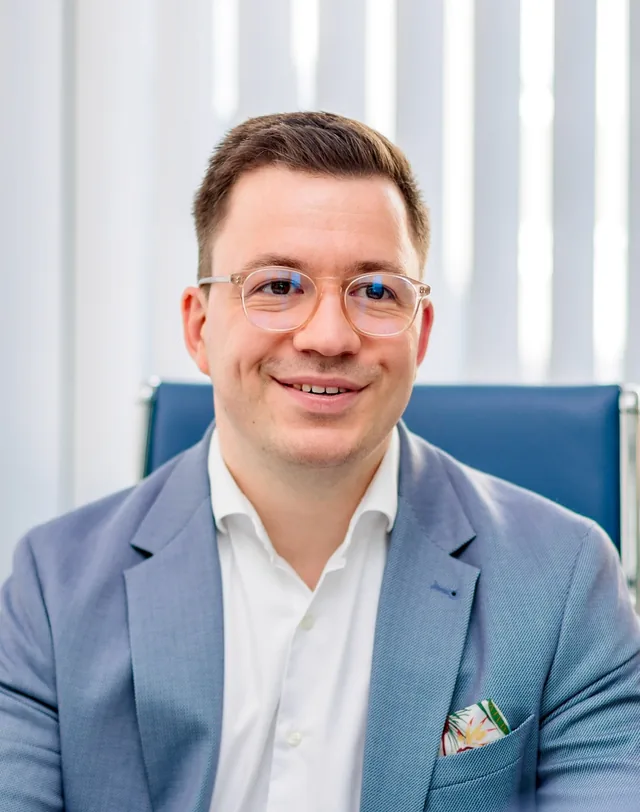
Ich bin Norman. Finanzberater, Entwickler und Vater von zwei Kindern. Seit 2012 begleite ich Menschen bei ihren finanziellen Entscheidungen.
Aus meiner Arbeit als Informatiker ist die Idee geblieben, Dinge verständlicher zu machen. Heute verbinde ich eigene digitale Werkzeuge mit dem, was für mich den Unterschied macht: Zeit, ehrliche Gespräche und einen Blick auf dein ganzes Leben.
Privat ernähre ich mich vegan und versuche, gemeinsam mit meiner Familie möglichst nachhaltig zu leben. Gute Entscheidungen sollen langfristig zu deinen Zielen und Werten passen.
Norman Abrahamson
Selbstständiger Repräsentant für die tecis Finanzdienstleistungen AG.
Versicherungsvertreter nach § 34d Abs. 1 GewO und Finanzanlagenvermittler nach § 34f Abs. 1 Satz 1 Nr. 1 GewO.
Westfälische Str. 27 · 10709 Berlin
Dein Leben verändert sich. Gute Beratung bleibt dran. Mit Struktur, Raum für Fragen und einer Begleitung, die weitergeht.
Kostenfreies Erstgespräch Unverbindlich. In Berlin oder online.„Ich plane keine Beratung für die nächsten drei Termine. Ich plane sie für die nächsten 30 bis 40 Jahre.“#WERTE · UNSERE HALTUNGDein Leben. Dein Weg.
Deine Ziele, deine Lebensplanung, alle relevanten Ausgaben und deine bestehenden Finanzprodukte. Wir nehmen uns Zeit, deine Situation vollständig zu verstehen.
Etwa 1,5–2 StundenWir prüfen auch deine laufenden Ausgaben – von Strom, Internet und Handy bis Krankenkasse, Gas und Miete. Du erhältst eine strukturierte Zusammenfassung und erste mögliche Maßnahmen.
Ersparnisse erkennen. Zusammenhänge verstehen.Im zweiten Gespräch stelle ich dir ein ganzheitliches Konzept für die gemeinsam identifizierten Themen vor. Mögliche Ersparnisse verbinden wir mit deinen Zielen und deinem Vermögensaufbau.
Etwa 1,5 StundenErst im dritten Termin entscheiden wir gemeinsam, ob und was du umsetzen möchtest. Sind noch Fragen offen, nehmen wir uns einen weiteren Termin.
In deinem Tempo. Ohne Abschlusszwang.Ein Qualitätsbeauftragter aus meiner Vertriebsstruktur prüft mit dir den Beratungsverlauf und ob etwas fehlt oder offen geblieben ist.
Raum für offene FragenMindestens einmal jährlich sprechen wir über Veränderungen: neuer Job, Gehalt, Hochzeit, Kinder, Immobilie, Trennung oder Ruhestand. Und passen deine Planung an dein echtes Leben an.
Persönlich · digital · telefonischIch decke selbst ein breites Spektrum an Beratungsthemen ab. Bei Spezialfragen kann ich zusätzlich auf Fachwissen aus meinem Team zurückgreifen.
Persönliche Beratung bleibt nahbar und von Mensch zu Mensch – je nach Anliegen bei mir oder bei einem fachlich passenden Ansprechpartner.
Dein Anliegen besprechenSpezialwissen, wenn deine Frage es braucht.
Manche Probleme brauchen keinen Finanzberater. Deshalb stelle ich mein Netzwerk gern zur Verfügung – von Fachleuten bis zu unternehmerischen Kontakten.
Ganzheitliche Beratung über nahezu alle relevanten Finanzbereiche. Keine Vermittlung privater Konsumentenkredite.
Erfahrungen aus der Beratung.
Bewertungen, die du selbst nachlesen kannst.
Viele Perspektiven auf eine persönliche Zusammenarbeit.
Alle Bewertungen ansehen Bewertungsstand: Oktober 2026


Kontinuierliche Weiterbildung gehört für mich zu professioneller Beratung dazu. Die Mitgliedschaft ist auch auf meinem Trustlocal-Profil ausgewiesen.
Profil ansehenNach der Umsetzung prüft ein Qualitätsbeauftragter aus dem Team den Beratungsverlauf und ob noch Fragen oder Themen offen sind.
Qualitätsgespräch kennenlernenAusgewählte Bewertungen, sinngemäß zusammengefasst.
Hervorgehoben werden die umfassende und professionelle Betreuung, schnelle Lösungen sowie die Beratung zu Geldanlage und Versicherungen.
Im Bewertungsprofil nachlesenBesonders positiv bewertet werden Fachwissen, Seriosität, Kundenorientierung und die verständliche Erklärung komplexer Finanzthemen.
Im Bewertungsprofil nachlesenDie Beratung wird als freundlich und verständlich beschrieben. Besonders geschätzt werden die Zeit für Fragen und einfache Erklärungen.
Im Bewertungsprofil nachlesenGelobt werden die ausführliche Beratung, verständliche Erklärungen, individuelle Lösungen sowie eine ehrliche und vertrauensvolle Betreuung.
Im Bewertungsprofil nachlesenBesonders hervorgehoben werden Transparenz, Geduld, ehrliches Interesse und eine individuell auf die persönliche Situation abgestimmte Beratung.
Im Bewertungsprofil nachlesenDie Bewertung hebt großes Engagement, hohe Fachkompetenz und den Anspruch hervor, für Kunden möglichst viel herauszuholen.
Im Bewertungsprofil nachlesenPositiv bewertet werden eine kompetente Beratung, schnelle Terminvereinbarung sowie Unterstützung bei Finanzen und Versicherungen.
Im Bewertungsprofil nachlesen
Welche Rolle spielen Kosten, Steuern und Flexibilität für deinen Weg?
Vergleich entdecken
Vom monatlichen Budget zu einer Vorstellung davon, was möglich sein kann.
Budget verstehen
Ein Blick auf deinen gewünschten Lebensstandard und die Planung für morgen.
Vorsorge einordnenGlücklich leben, finanziell frei, innerlich klar.
Ein anderer Blick auf Geld und ein selbstbestimmtes Leben.
Wie Geld, Minimalismus, Unternehmertum und ein selbstbestimmtes Leben zusammenpassen können.
Ja. Die hier gezeigten öffentlichen Tools kannst du kostenfrei ausprobieren. Eine Berechnung ist eine erste Orientierung und verpflichtet dich zu keinem Beratungsgespräch.
Sie helfen dir, Zusammenhänge zu verstehen und Szenarien zu vergleichen. Ob ein Ergebnis zu deiner persönlichen Situation passt, welche Annahmen sinnvoll sind und welche nächsten Schritte daraus folgen, lässt sich im Gespräch genauer einordnen.
Mit einem kostenfreien, unverbindlichen Erstgespräch. Wir sprechen über deine Situation und deine Ziele. Danach entsteht Schritt für Schritt ein Konzept. Du entscheidest in Ruhe, was du umsetzen möchtest.
Ja. Gespräche sind in Berlin und online möglich. Für den laufenden Austausch können wir je nach Anliegen auch telefonieren.
Das erste Gehalt nach der Geburt fällt oft deutlich anders aus als erwartet. Gleichzeitig steigen einzelne Ausgaben, Verträge laufen weiter und Entscheidungen rund um Arbeitszeit, Betreuung und Wohnen stehen im Raum. Wer die Elternzeit finanziell vorbereiten möchte, muss nicht jede Eventualität berechnen. Entscheidend ist, früh genug aus Wunschvorstellungen einen belastbaren Plan zu machen.
Die gute Nachricht: Mit einem ehrlichen Haushaltsblick, einer klaren Rollenverteilung und etwas Puffer lässt sich die Elternzeit sehr konkret planen. Dabei geht es nicht darum, möglichst viel zu sparen. Es geht darum, dass eure finanzielle Planung zu eurem Familienalltag passt - auch dann, wenn er anders läuft als gedacht.
Viele Paare beschäftigen sich zuerst mit dem Elterngeldantrag. Das ist nachvollziehbar, greift aber zu kurz. Der Antrag regelt eine wichtige staatliche Leistung. Eure tatsächliche finanzielle Lage entsteht jedoch aus dem Zusammenspiel von Einkommen, laufenden Kosten, Rücklagen und der Dauer eurer Elternzeit.
Startet deshalb mit einem Zeitraum, nicht mit einem einzelnen Monat. Plant idealerweise vom Beginn des Mutterschutzes bis mindestens drei Monate nach dem geplanten Wiedereinstieg. So werden auch Einkommenslücken sichtbar, die entstehen können, wenn sich die Eingewöhnung in der Kita verlängert, ein Arbeitsplatzwechsel ansteht oder ihr eure Arbeitszeit anders verteilt als ursprünglich gedacht.
Ein gemeinsamer Blick auf die Zahlen ist dabei mehr als eine Rechenaufgabe. Er schafft Klarheit darüber, welche Elternzeit ihr euch leisten könnt und an welchen Stellen ihr bewusst Prioritäten setzen möchtet. Vielleicht ist eine längere gemeinsame Zeit zu Hause wichtiger als die bisherige Sparrate. Vielleicht soll ein Elternteil früher wieder einsteigen, damit der monatliche Spielraum erhalten bleibt. Beides kann richtig sein, solange die Entscheidung zu euren Werten und nicht nur zu einem zufälligen Kontostand passt.
Die wichtigste Frage lautet: Was kommt in welchem Monat tatsächlich auf dem Konto an? Rechnet dabei nicht mit pauschalen Annahmen, sondern mit euren individuellen Daten. Das Elterngeld orientiert sich grundsätzlich am Einkommen vor der Geburt und wird nicht in jedem Fall den gewohnten Nettoverdienst ersetzen. Je nach gewählter Variante, Einkommenssituation und Aufteilung der Monate kann der Betrag deutlich variieren.
Prüft frühzeitig, wer Basiselterngeld, ElterngeldPlus oder gegebenenfalls den Partnerschaftsbonus nutzen möchte. Diese Modelle bieten Gestaltungsspielraum, haben aber unterschiedliche Auswirkungen auf die monatliche Liquidität und die Gesamtdauer der Zahlungen. Besonders bei Teilzeit während der Elternzeit lohnt sich eine genaue Rechnung. Ein höheres Einkommen im jeweiligen Monat bedeutet nicht automatisch, dass insgesamt mehr Geld zur Verfügung steht, wenn sich dadurch das Elterngeld verändert.
Bezieht auch Mutterschaftsleistungen, Arbeitgeberzuschüsse, Boni, Schichtzulagen und variable Gehaltsbestandteile bewusst ein. Gerade bei unregelmäßigen Einkommen, Selbstständigkeit oder einem Wechsel der Steuerklassen reichen grobe Online-Schätzungen oft nicht aus. Die gesetzlichen Regelungen können sich ändern, und der konkrete Einzelfall zählt. Verlasst euch deshalb bei der Antragstellung auf aktuelle offizielle Informationen und lasst wichtige Annahmen prüfen.
Wenn nur ein Einkommen wegfällt, ist die Rechnung meist überschaubarer. Wenn beide Eltern zeitweise reduzieren, braucht ihr einen genaueren Monatsplan. Notiert für jeden Monat die erwarteten Einnahmen. Das macht sichtbar, wann es eng werden könnte und wann Rücklagen gezielt eingesetzt werden müssen.
Ein Budget für die Elternzeit muss nicht kompliziert sein. Es sollte aber vollständig sein. Nehmt eure Kontoauszüge der vergangenen drei bis sechs Monate zur Hand und trennt feste von flexiblen Ausgaben. Zur ersten Gruppe gehören Miete oder Darlehensrate, Versicherungen, Kredite, Strom, Internet, Mobilfunk, Abos und regelmäßige Sparraten. Bei flexiblen Ausgaben geht es unter anderem um Lebensmittel, Mobilität, Freizeit, Kleidung und Restaurantbesuche.
Dann ergänzt ihr die Kosten, die mit einem Kind hinzukommen können. Windeln, Pflegeprodukte, Kleidung und eine Erstausstattung gehören dazu. Manche Anschaffungen sind einmalig, andere wiederholen sich monatlich. Hier hilft es, zwischen wirklich notwendigen Dingen und gut gemeinten Extras zu unterscheiden. Vieles kann gebraucht gekauft, geliehen oder später angeschafft werden. Gerade in den ersten Wochen zeigt sich oft erst, was ihr wirklich braucht.
Der größere Hebel liegt häufig nicht bei Babykleidung, sondern bei bestehenden Verträgen. Eine hohe Sparrate, ein doppeltes Streaming-Abo oder ein selten genutztes Auto können im Elternzeitbudget relevanter sein als einzelne Drogerieeinkäufe. Gleichzeitig sollten sinnvolle Absicherungen nicht vorschnell gekündigt werden, nur um kurzfristig Luft zu schaffen. Wer etwa eine Berufsunfähigkeitsversicherung oder eine Risikolebensversicherung beendet, spart vielleicht heute einen Beitrag, verliert aber einen Schutz, der mit Kind häufig noch wichtiger wird.
Ein Haushaltsrechner kann hier eine gute erste Orientierung geben. Bei Abrahamson.tools ist genau dieser Blick auf Einnahmen, feste Kosten und Einsparpotenziale bewusst niedrigschwellig angelegt. Die Zahl allein ist allerdings nur der Anfang. Entscheidend ist, welche Ausgaben für euch unverzichtbar sind und welche ihr für eine begrenzte Zeit anpassen könnt.
Die Elternzeit ist kein Notfall. Trotzdem fühlt sie sich schnell wie einer an, wenn jeder ungeplante Betrag das Monatsbudget sprengt. Eine Rücklage schafft Handlungsspielraum, etwa bei einer kaputten Waschmaschine, Nachzahlungen oder einer längeren Übergangsphase bis zur Betreuung.
Wie hoch der Puffer sein sollte, hängt von euren Fixkosten, Einkommensrisiken und der Stabilität eurer beruflichen Situation ab. Statt einer starren Zielsumme kann eine einfache Frage helfen: Wie viele Monate unserer notwendigen Ausgaben könnten wir überbrücken, wenn sich Einkommen oder Rückkehr in den Beruf verschieben? Wer vor der Geburt noch Zeit hat, kann den monatlichen Überschuss gezielt auf ein separates Tagesgeldkonto legen.
Wichtig ist die Reihenfolge. Baut zuerst eine frei verfügbare Reserve auf, bevor ihr zusätzlich langfristig investiert oder größere Anschaffungen plant. Geld, das in den nächsten ein bis zwei Jahren möglicherweise gebraucht wird, sollte nicht von Kursschwankungen abhängig sein. Langfristiger Vermögensaufbau bleibt wertvoll, aber die Elternzeit braucht vor allem Liquidität.
Falls eure Rücklage kleiner ausfällt als gewünscht, ist das kein Grund, die Planung aufzuschieben. Dann wird es umso wichtiger, die Dauer der Elternzeit, die Kosten und mögliche Teilzeiteinkünfte realistisch aufeinander abzustimmen. Ein klarer Plan ist besser als ein gutes Gefühl ohne Zahlen.
Mit einem Kind verändern sich nicht nur Ausgaben, sondern auch Verantwortung und Risiken. Prüft deshalb, ob eure bestehende Absicherung noch zu eurer neuen Familiensituation passt. Besonders relevant sind die Krankenversicherung des Kindes, eine ausreichende Haftpflichtversicherung und die Absicherung des Einkommens.
Auch eine Risikolebensversicherung kann an Bedeutung gewinnen, wenn ein Einkommen für Miete, Darlehen oder den Lebensstandard der Familie wesentlich ist. Dabei geht es nicht um Angst, sondern um eine nüchterne Frage: Was würde finanziell passieren, wenn einer von euch dauerhaft nicht mehr für die Familie sorgen könnte?
Bei privaten Krankenversicherungen, Immobilienfinanzierungen oder komplexen Einkommenssituationen lohnt sich eine individuelle Prüfung besonders. Diese Themen greifen ineinander. Eine Entscheidung zur Arbeitszeit kann Auswirkungen auf das Einkommen, die Krankenversicherung und die spätere Vorsorge haben. Einzelne Verträge isoliert zu betrachten, führt dann leicht zu Lücken oder unnötigen Kosten.
Die Elternzeit endet finanziell nicht mit dem letzten Elterngeldmonat. Häufig beginnt dann die nächste Umstellung: Betreuungskosten, weniger flexible Arbeitszeiten, Pendelwege oder eine vorübergehende Teilzeit verändern das Budget erneut.
Legt deshalb schon vor der Geburt grob fest, wie ihr euch die Zeit danach vorstellt. Ihr müsst keinen perfekten Fünfjahresplan haben. Hilfreich ist aber eine gemeinsame Antwort auf drei Fragen: Wann soll voraussichtlich wer arbeiten? Welche Betreuung ist realistisch? Und wie verändert sich unser Budget, wenn diese Planung drei oder sechs Monate später startet?
Diese zweite Rechnung schützt davor, die Elternzeit selbst sauber zu finanzieren und danach unter Druck zu geraten. Besonders bei Immobilienfinanzierungen oder hohen Fixkosten sollte der Zeitraum bis zur stabilen Betreuung nicht unterschätzt werden.
Am Ende geht es nicht darum, jede Ausgabe zu kontrollieren oder die Elternzeit finanziell zu optimieren. Eine gute Vorbereitung gibt euch etwas Wertvolleres: die Freiheit, die erste Zeit mit eurem Kind nach euren Möglichkeiten zu gestalten - mit klaren Zahlen im Hintergrund und mehr Ruhe im Vordergrund.
38 Artikel zu Finanzen, Vorsorge, Versicherungen, Immobilien und deinem finanziellen Spielraum.
Elternzeit finanziell vorbereiten: Mit Elterngeld, Rücklagen und klarem Budget schafft ihr Ruhe für die erste Zeit als Familie zu Hause und im Alltag.
Mit fünf Kriterien für Finanzberater erkennst du Beratung, die zu deinem Leben passt: transparent, ganzheitlich und auch langfristig an deiner Seite.
Finanzielle Lebensplanung schrittweise erstellen: Mit klaren Zielen, Prioritäten und regelmäßigen Checks eine Planung entwickeln, die wirklich trägt.
Die Bauzinsen Entwicklung einordnen: Erfahre, was Zinsen bewegt, wie du Angebote vergleichst und deine Finanzierung langfristig solide planst fürs eigene Leben.
PKV Selbstbehalt richtig wählen: So findest du einen Tarif, der Beitrag, Rücklagen und Gesundheitskosten langfristig dauerhaft passend ausbalanciert.
Finanzberater oder Honorarberater: Erfahre, wie Vergütung, Produktauswahl und Beratungspflicht deine Finanzentscheidungen langfristig beeinflussen.
Wie viel Versicherungsschutz brauche ich? Erfahre, welche Risiken zählen, wie du Lücken erkennst und deine Absicherung passend planst und Kosten steuerst.
Eine Erbschaft finanziell sinnvoll anlegen: Liquidität sichern, Steuern prüfen und dein Vermögen langfristig passend strukturieren für klare Ziele.
Die beste Geldanlage für Einsteiger passt zu deinem Ziel, deinem Zeitplan und deiner Absicherung. So schaffst du einen klaren, ruhigen Start ohne Druck.
Wie funktioniert eine Finanzberatung? Erfahre, wie Analyse, Strategie, Umsetzung und regelmäßige Anpassung deine Ziele langfristig begleiten kann.
Versicherungsmakler Erfahrungen zeigen, worauf es ankommt: transparente Vergütung, echte Bedarfsanalyse und Betreuung, die mit deinem Leben mitwächst.
Der Ratgeber Absicherung bei Selbstständigkeit zeigt, welche Risiken zuerst zählen und wie du Schutz, Liquidität und Vorsorge sinnvoll planst und ordnest.
Altersvorsorge Lücke selbst ermitteln: Mit klaren Zahlen, realistischen Annahmen und einem Plan, der zu deinem Leben und deinen Zielen passt.
Immobilienkauf Nebenkosten im Überblick: So kalkulierst du Grunderwerbsteuer, Notar, Grundbuch und Maklerkosten realistisch vor dem Kauf gut einplanst.
Baufinanzierung Zinsprognose 2026: So ordnest du Zinsentwicklung, Rate, Zinsbindung und Anschlussfinanzierung für deine Immobilienplanung sinnvoll ein.
Eine Investmentstrategie nach Risikoprofil entwickeln hilft dir, Renditechancen, Sicherheit und Lebensziele sinnvoll, klar und langfristig zu verbinden.
ETF oder Rentenversicherung vergleichen: Welche Lösung passt zu deinem Alter, deinen Zielen, Steuern, Kosten und dem Bedarf an lebenslanger Rente heute?
Ein Finanzplan bei Jobwechsel schützt deinen Alltag, ordnet Vorsorge und Absicherung und gibt deinem höheren Gehalt eine klare Richtung langfristig neu.
bAV beim Arbeitgeberwechsel: Was passiert mit Vertrag und Guthaben? Erfahre, welche Optionen du hast und was du vor dem Wechsel klären musst - rechtzeitig.
Altersvorsorge Optionen für Selbstständige: Erfahre, wie du Liquidität, Steuern und Renditechancen zu einem tragfähigen Plan ausrichtest.
Gesetzliche private Krankenversicherung Vergleich: So prüfst du Beiträge, Leistungen, Familienpläne und Rückkehrmöglichkeiten mit Weitblick für Zukunft.
Der Leitfaden Baufinanzierung für Paare zeigt, wie ihr Budget, Eigenkapital, Darlehen und Absicherung fair und langfristig gemeinsam sicher aufstellt.
Vermögensaufbau mit ETFs verständlich planen: Erfahre, wie Sparrate, Risiko, Kosten und dein Leben zu einer langfristigen Anlagestrategie passen können.
Kapitalanlage-Immobilie finanzieren: So planst du Eigenkapital, Rate, Rücklagen und Steuern realistisch - für ein Investment, das langfristig trägt.
Was legt dein Arbeitgeber zur bAV dazu? Berechne den Bruttozuschuss direkt und erfahre, warum Beitrag, Nettobelastung und spätere Rente getrennt zählen.
Private Finanzanalyse erstellen: Erfasse Einnahmen, Verträge und Ziele, erkenne Lücken und entwickle einen Plan für dein Leben von morgen.
So kannst du die Rendite einer Kapitalanlageimmobilie richtig berechnen: inklusive Kaufnebenkosten, Rücklagen, Finanzierung und realistischer Annahmen.
Immobilienfinanzierung monatliche Rate berechnen: Berücksichtige Zins, Tilgung, Nebenkosten und Reserven für deine realistische Planung.
Berufsunfähigkeitsschutz für junge Familien schützt euer Einkommen, wenn Arbeit nicht mehr geht. Erfahre, worauf es bei Auswahl und Budget ankommt. Klar.
Private Krankenversicherung Wechsel prüfen: Leistungen, Beiträge und Gesundheitsfragen richtig vergleichen und langfristig sicher für dich entscheiden.
Nachhaltig Geld anlegen: Kriterien helfen dir, Wirkung, Risiko und Rendite realistisch zu prüfen - für ein Portfolio, das zu deinen Zielen passt gut.
Was könnten aus deiner Sparrate werden? Rechne deinen ETF-Sparplan direkt durch und ordne Laufzeit, Risiko und Renditeannahmen für die Altersvorsorge ein.
Zwei Menschen. Ein Geldplan? Berechnet euren monatlichen Spielraum und findet gemeinsame Prioritäten für Rücklagen, Wohnen und Vorsorge.
Notgroschen-Höhe für Familien berechnen: Mit einer klaren Methode findest du die passende Reserve für Fixkosten, Kinder und unerwartete Ausgaben sicher.
Welche Ausgaben fressen deinen Spielraum? Rechne dein Haushaltsbudget nach und prüfe, wo ein passender Vergleich laufende Kosten senken könnte.
Gehalt da. Geld weg? Berechne euer verfügbares Familienbudget direkt: Einnahmen minus Fixkosten, Alltag und Rücklagen. Kostenlos, ohne Anmeldung.
Altersvorsorgedepot und betriebliche Altersvorsorge richtig verbinden: Was Förderung, Flexibilität und Kosten für deine Rente wirklich bedeuten können.
bAV oder private Vorsorge? Vergleiche Zuschuss, Flexibilität und spätere Abgaben. Mit Schnellrechner für deinen Arbeitgeberzuschuss – ohne Anmeldung.
Du hast bis zum Ende gescrollt.
Jetzt können wir über deinen nächsten Schritt sprechen.
Wo lässt sich mehr Budget finden? Was soll daraus werden? Lass uns gemeinsam auf deine Fragen schauen – und auf den nächsten Schritt, der zu deinem Leben passt.
Kostenfreies Erstgespräch. Unverbindlich.
Das kostenfreie Erstgespräch ist unverbindlich. Tragen Sie Ihre Kontaktdaten ein oder buchen Sie direkt einen Termin.
Das Kontaktformular wird geladen. Alternativ können Sie direkt einen Termin auswählen.
Direkt Termin buchen ↗
GEDANKEN, DIE WEITERBRINGEN
Geld verstehen.
Weiterdenken.
Einblicke zu Budget, Vermögen und den Entscheidungen dazwischen. Direkt von Norman — auf YouTube, Instagram und TikTok.
Gespeicherter Feed vom 07.10.2026
Zum YouTube-KanalWarum Sicherheit im Portfolio mit wachsendem Vermögen wichtiger wird als Rendite
Video öffnenSo werden unsere Kinder durch Zinseszins zu Multimillionären – schon mit 50 Euro im Monat
Video öffnenPatchwork-Familie: Frühzeitig Erbrecht und Steuerrecht klären
Video öffnenWarum bleibt trotz Gehalt kein Geld zum Sparen? Tipps zur Budgetoptimierung
Video öffnenBeeindruckende Einsparungen: Wie wir Kunden helfen, monatlich hunderte Euro zu sparen
Video öffnenNachhaltiger Vermögensaufbau für Einsteiger – Mein Kanal
Video öffnenMit dem Öffnen eines Videos wird YouTube geladen. Alle Videos findest du auch direkt auf @abrahamsonnorman7098.