KENNENLERNEN & VOLLSTÄNDIGE AUFNAHME
Wir lernen dich kennen.
Deine Ziele, deine Lebensplanung, alle relevanten Ausgaben und deine bestehenden Finanzprodukte. Wir nehmen uns Zeit, deine Situation vollständig zu verstehen.
Etwa 1,5–2 StundenVon deinen ersten Fragen bis zur langfristigen Begleitung.
Ablauf kennenlernen
Norman Abrahamson. Finanzberater, Entwickler und Familienvater.
Norman kennenlernenDie aktuellen Beiträge aus meinem Blog – und Grundlagen, die dich weiterbringen.
Aktuelle Artikel entdecken Grundlagen nachlesen Videos & Social Media
Über Geld. Und darüber, was dir wirklich wichtig ist.
Norman AbrahamsonFinanzberater in Berlin und online
Wir suchen Ersparnisse in deinen Alltagskosten.
Und machen mit dir einen Plan, wie daraus Vermögen werden kann.
Beispiel · 40 Jahre · 7 % p. a. · vor Kosten, Steuern, Inflation
Ergebnis nicht garantiert. Ersparnis individuell; monatliche Anlage am Monatsende.
Wir prüfen mit dir unter anderem Strom, Gas, Internet, Mobilfunk, Krankenkasse und Miete auf mögliche Ersparnisse. Wenn daraus 200 Euro freies Budget im Monat werden und du es 40 Jahre lang am Monatsende bei einer angenommenen effektiven Jahresrendite von 7 Prozent anlegst, ergeben sich rechnerisch 494.308 Euro vor Kosten, Steuern und Inflation. Du zahlst insgesamt 96.000 Euro ein. Ersparnisse und Anlageergebnis sind nicht garantiert.
Animationsbeispiel: 200 € monatlich · 40 Jahre · 7 % p. a.
Vor Kosten, Steuern und Inflation. Ersparnis und Anlageergebnis nicht garantiert.
 Norman AbrahamsonFinanzberater. Entwickler. Dein Ansprechpartner.
Ein erster Blick in die Werkzeuge, die deine nächsten Schritte greifbar machen.
Es geht darum,
was du daraus machst.
Schau dir in Ruhe an, was dir bei deinen Fragen hilft.
In der Beratung prüfen wir deine laufenden Ausgaben, bestehenden Verträge und finanziellen Strukturen. So finden wir passende Einspar- und Optimierungsmöglichkeiten und planen, wie der neue Spielraum zu deinen Zielen beitragen kann.
Ich habe diese Tools für dich gebaut, damit du dir auch unabhängig von mir Dinge anschauen, selbst nachrechnen und verschiedene Möglichkeiten vergleichen kannst.
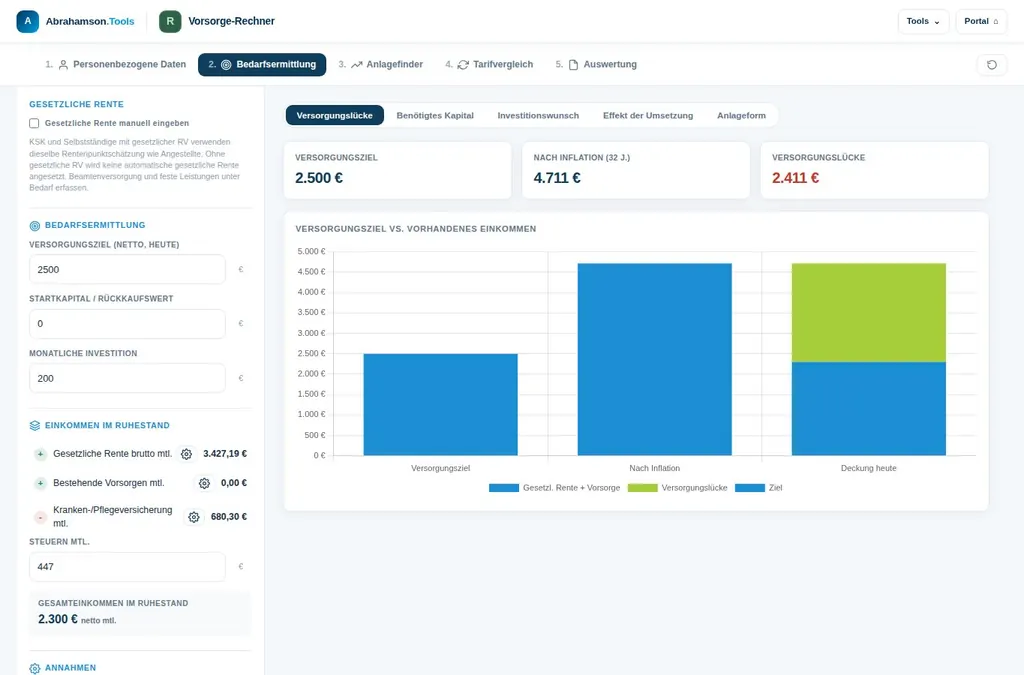 Original-Oberfläche · Vorschau
Hier kannst du berechnen, wie groß deine Versorgungslücke ist und welches Budget du benötigst, um sie zu schließen. Anschließend kannst du die Wege miteinander vergleichen: Depot und Altersvorsorge, mit oder ohne staatliche Förderung – inklusive Netto- und Bruttoansicht.
Vorsorge öffnen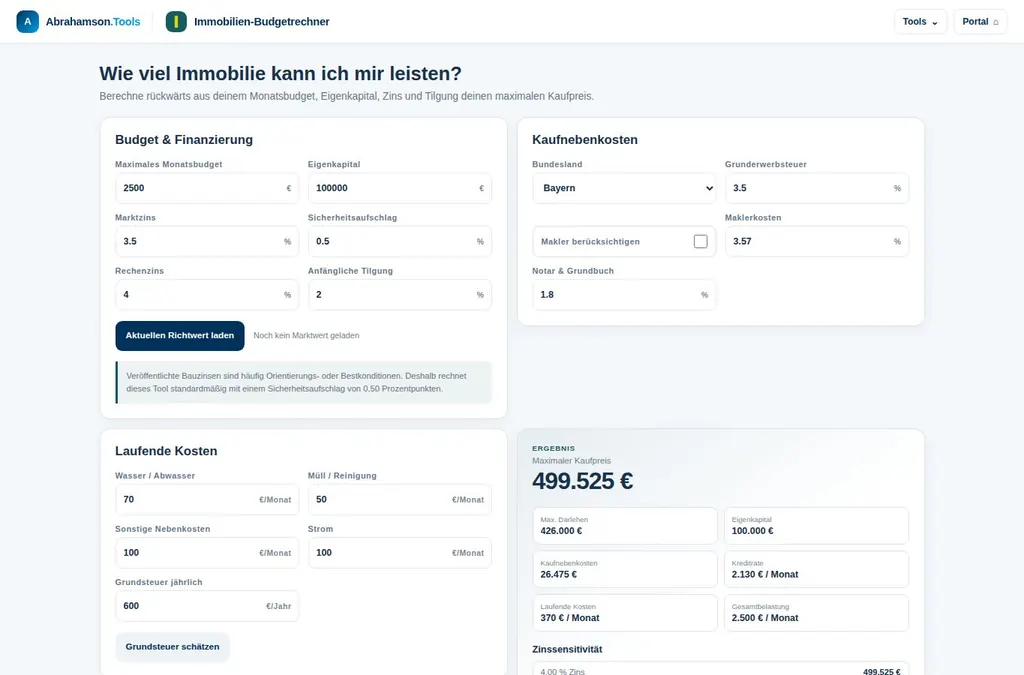 Original-Oberfläche · Vorschau
Wie viel Immobilie kann ich mir eigentlich leisten? Mit diesem Rechner kannst du ganz einfach nachvollziehen, wie viel Immobilie zu deinem Budget passt.
Immo-Budget öffnen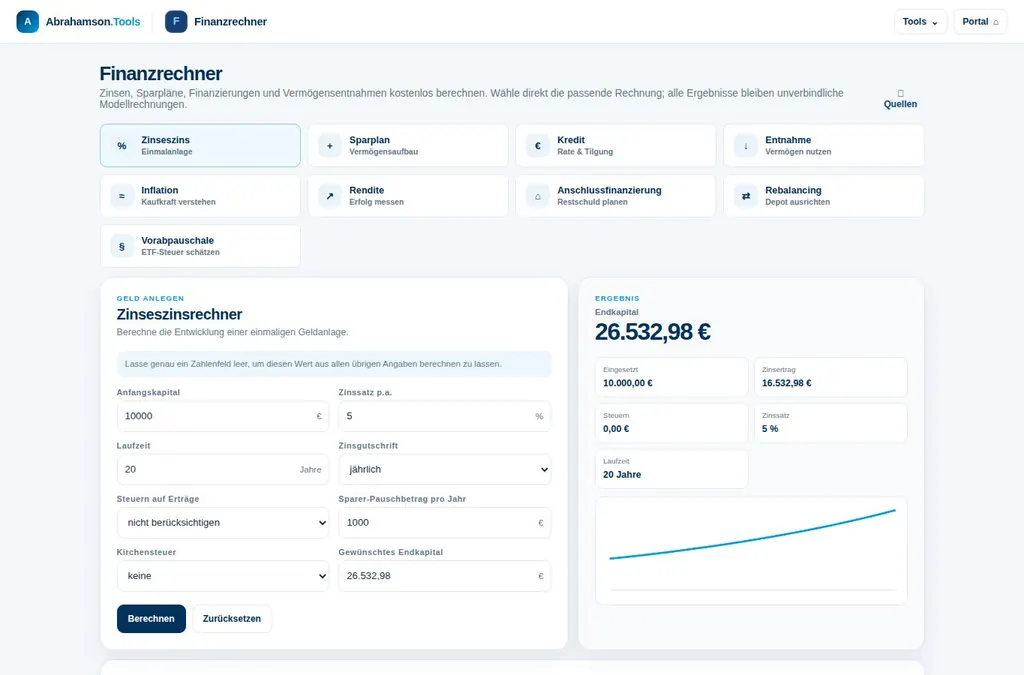 Original-Oberfläche · Vorschau
Mit diesem Finanzrechner kannst du verschiedene Szenarien nachrechnen und durchspielen – zum Beispiel Sparpläne, Zinsen, Kredite und Entnahmen.
Finanzrechner öffnen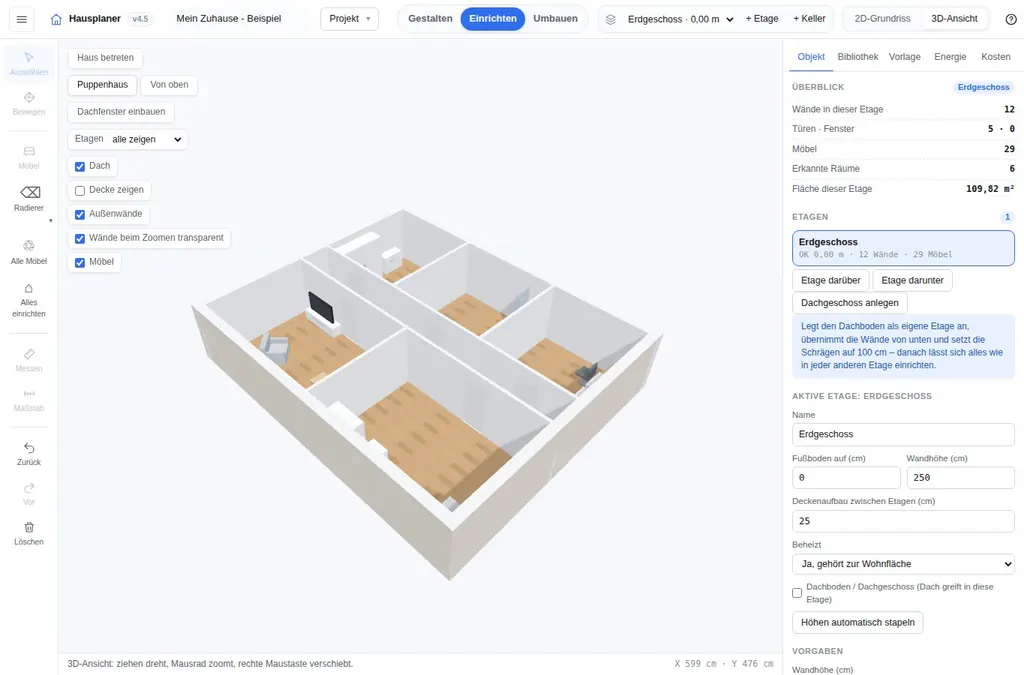 Original-Oberfläche · Vorschau
Als ich selbst auf der Suche nach einem Haus war, konnte ich mir Grundrisse und eine mögliche Sanierung nur schwer vorstellen. Deshalb habe ich diesen Hausplaner gebaut und für dich bereitgestellt.
Hausplaner öffnen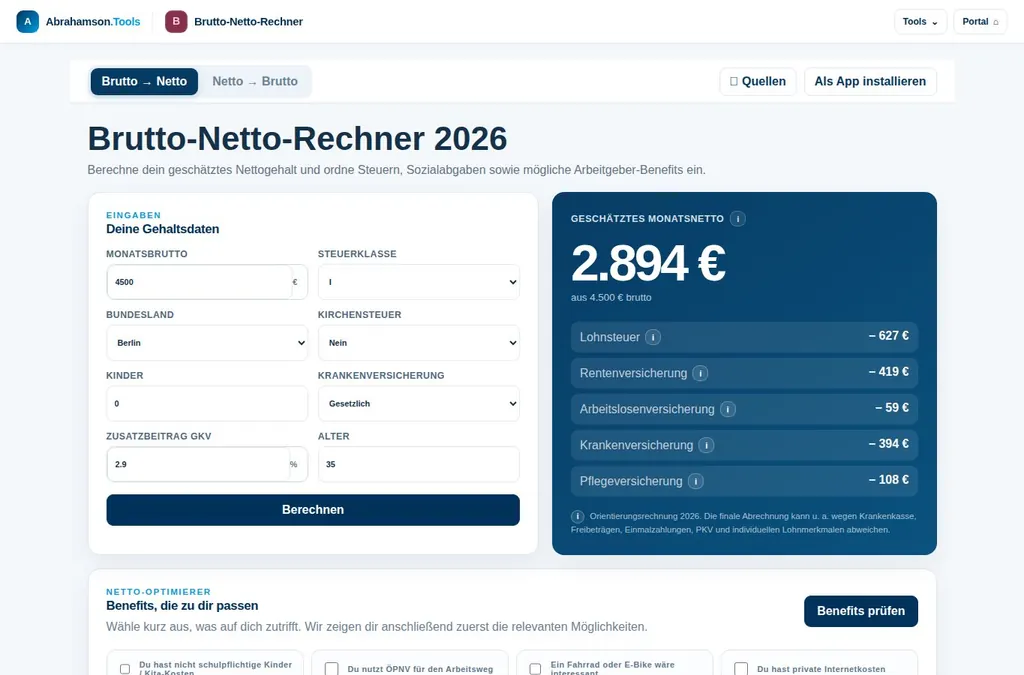 Original-Oberfläche · Vorschau
Hast du dich schon immer gefragt, wie viel du verdienen müsstest, um dein Wunschnetto zu bekommen? Hier kannst du es einfach berechnen.
Brutto-Netto öffnen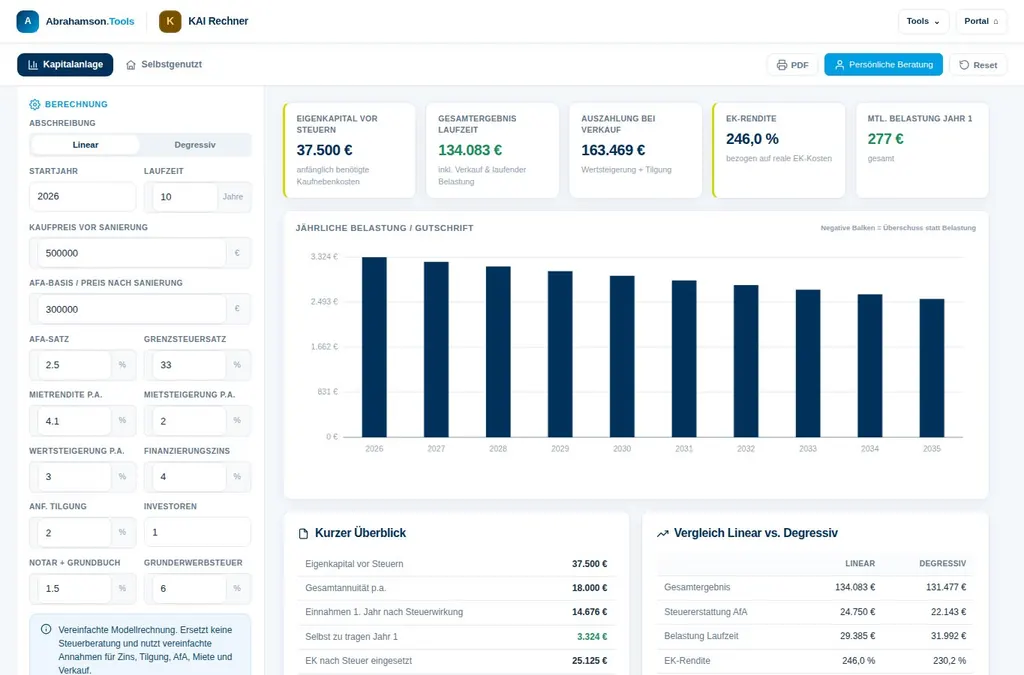 Original-Oberfläche · Vorschau
Eine Immobilie als Kapitalanlage bringt nicht nur Mieteinnahmen, sondern kann auch Steuerersparnisse ermöglichen. Mit diesem Rechner mache ich das für dich sichtbar.
KAI Rechner öffnen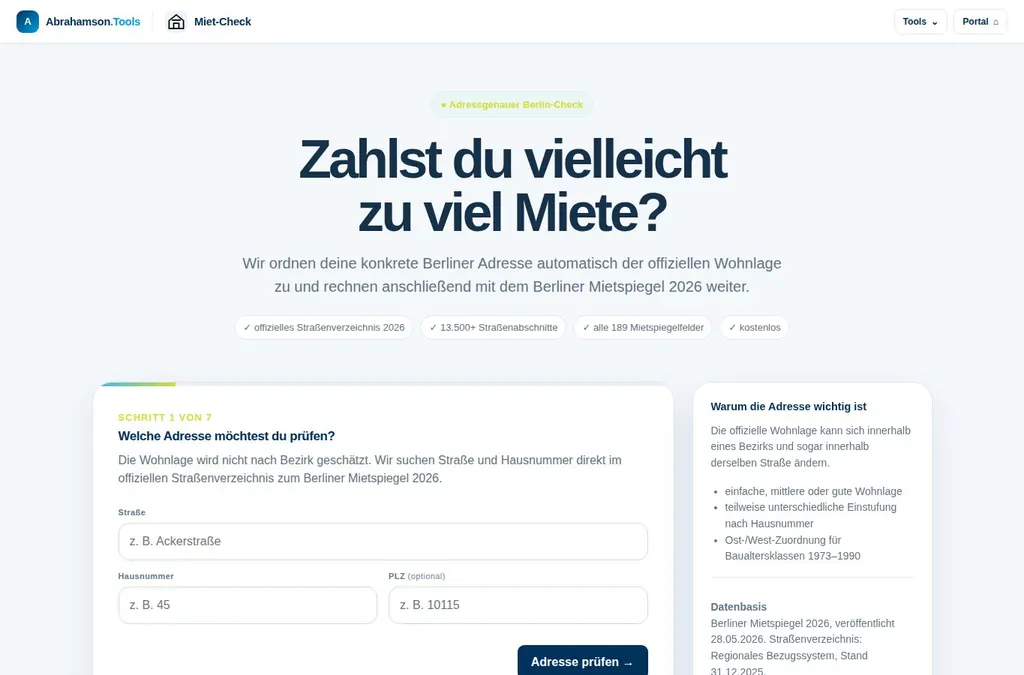 Original-Oberfläche · Vorschau
Zahlst du eigentlich zu viel Miete? Hier kannst du es ganz einfach für den Raum Berlin checken.
Miet-Check öffnen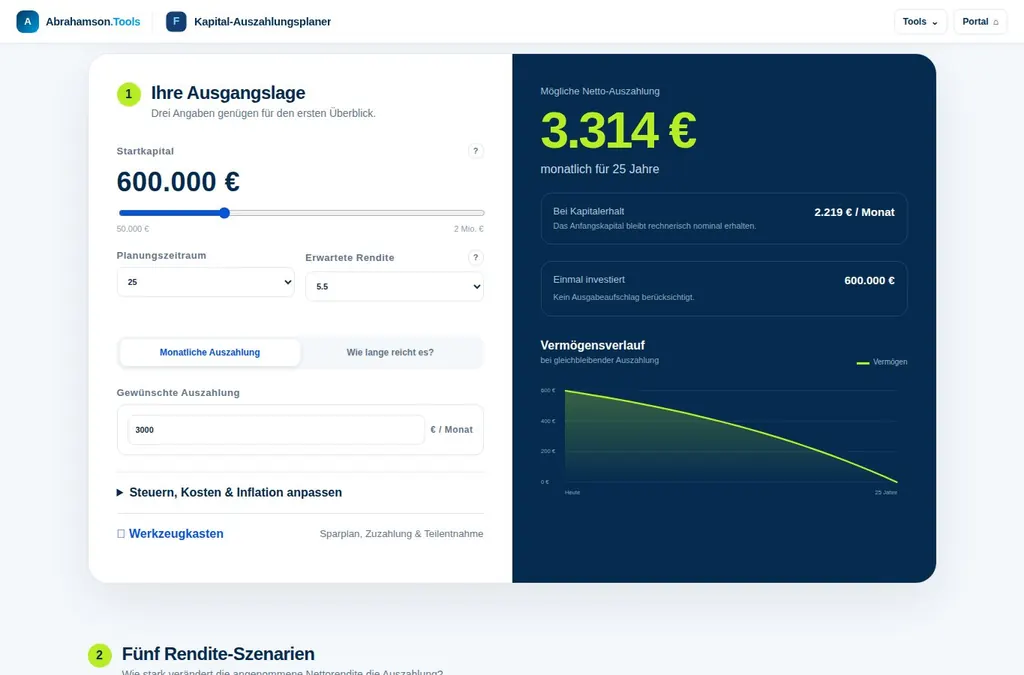 Original-Oberfläche · Vorschau
Du hast bereits Vermögen und möchtest wissen, wie lange es reicht, wenn du damit in den Ruhestand gehst? Das kannst du hier nachrechnen.
Auszahlungsplaner öffnenDie öffentlichen Rechner sind kostenfrei zugänglich. Eine erste Orientierung, die du selbst in der Hand hast.
Neue Impulse zu Vermögensaufbau, Vorsorge und Immobilien.
Fixkosten nachhaltig reduzieren: Prüfe Verträge, Wohnen, Energie und Absicherung sinnvoll, ohne wichtigen Schutz oder deine Ziele später zu gefährden.
Artikel lesen
Elternzeit finanziell vorbereiten: Mit Elterngeld, Rücklagen und klarem Budget schafft ihr Ruhe für die erste Zeit als Familie zu Hause und im Alltag.
Artikel lesen
Mit fünf Kriterien für Finanzberater erkennst du Beratung, die zu deinem Leben passt: transparent, ganzheitlich und auch langfristig an deiner Seite.
Artikel lesen
Finanzielle Lebensplanung schrittweise erstellen: Mit klaren Zielen, Prioritäten und regelmäßigen Checks eine Planung entwickeln, die wirklich trägt.
Artikel lesen
Die Bauzinsen Entwicklung einordnen: Erfahre, was Zinsen bewegt, wie du Angebote vergleichst und deine Finanzierung langfristig solide planst fürs eigene Leben.
Artikel lesen
PKV Selbstbehalt richtig wählen: So findest du einen Tarif, der Beitrag, Rücklagen und Gesundheitskosten langfristig dauerhaft passend ausbalanciert.
Artikel lesenErst Ausgaben prüfen. Dann Möglichkeiten sehen.
Entdecke, was zusätzliches Budget langfristig verändern kann.
Was wäre, wenn wir bei dir 250 € im Monat Ersparnis finden?
Gestrichelte Kurve: bisheriger Sparplan. Durchgezogene Kurve: mit zusätzlichem Budget. Graue Linie: gesamte Einzahlungen.
Rechenbeispiel mit konstant angenommener effektiver Jahresrendite und Einzahlungen am Monatsende. Vor Steuern, Kosten und Inflation. Keine Prognose oder Garantie. Tatsächliche Anlagen schwanken und können Verluste verursachen. Ob und wie viel Ersparnis bei dir möglich ist, prüfen wir individuell.
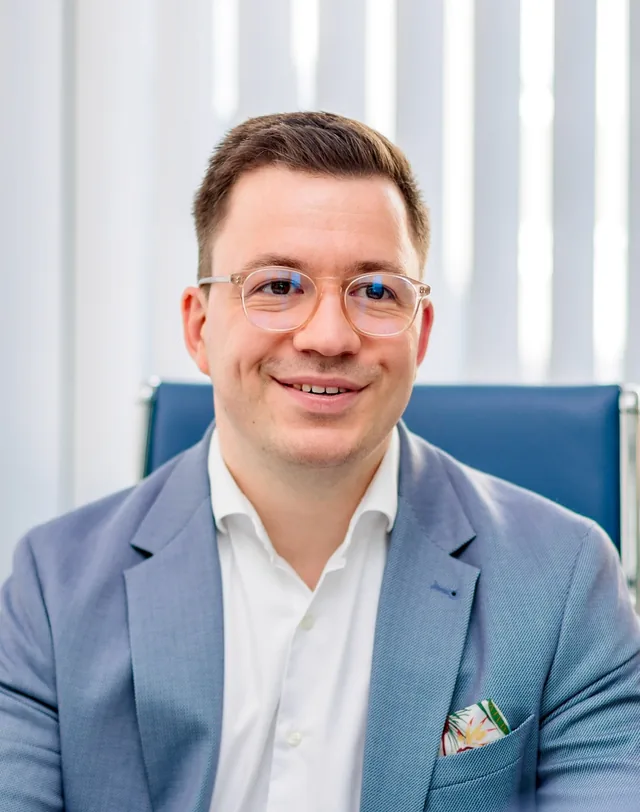
Ich bin Norman. Finanzberater, Entwickler und Vater von zwei Kindern. Seit 2012 begleite ich Menschen bei ihren finanziellen Entscheidungen.
Aus meiner Arbeit als Informatiker ist die Idee geblieben, Dinge verständlicher zu machen. Heute verbinde ich eigene digitale Werkzeuge mit dem, was für mich den Unterschied macht: Zeit, ehrliche Gespräche und einen Blick auf dein ganzes Leben.
Privat ernähre ich mich vegan und versuche, gemeinsam mit meiner Familie möglichst nachhaltig zu leben. Gute Entscheidungen sollen langfristig zu deinen Zielen und Werten passen.
Norman Abrahamson
Selbstständiger Repräsentant für die tecis Finanzdienstleistungen AG.
Versicherungsvertreter nach § 34d Abs. 1 GewO und Finanzanlagenvermittler nach § 34f Abs. 1 Satz 1 Nr. 1 GewO.
Westfälische Str. 27 · 10709 Berlin
Dein Leben verändert sich. Gute Beratung bleibt dran. Mit Struktur, Raum für Fragen und einer Begleitung, die weitergeht.
Kostenfreies Erstgespräch Unverbindlich. In Berlin oder online.„Ich plane keine Beratung für die nächsten drei Termine. Ich plane sie für die nächsten 30 bis 40 Jahre.“#WERTE · UNSERE HALTUNGDein Leben. Dein Weg.
Deine Ziele, deine Lebensplanung, alle relevanten Ausgaben und deine bestehenden Finanzprodukte. Wir nehmen uns Zeit, deine Situation vollständig zu verstehen.
Etwa 1,5–2 StundenWir prüfen auch deine laufenden Ausgaben – von Strom, Internet und Handy bis Krankenkasse, Gas und Miete. Du erhältst eine strukturierte Zusammenfassung und erste mögliche Maßnahmen.
Ersparnisse erkennen. Zusammenhänge verstehen.Im zweiten Gespräch stelle ich dir ein ganzheitliches Konzept für die gemeinsam identifizierten Themen vor. Mögliche Ersparnisse verbinden wir mit deinen Zielen und deinem Vermögensaufbau.
Etwa 1,5 StundenErst im dritten Termin entscheiden wir gemeinsam, ob und was du umsetzen möchtest. Sind noch Fragen offen, nehmen wir uns einen weiteren Termin.
In deinem Tempo. Ohne Abschlusszwang.Ein Qualitätsbeauftragter aus meiner Vertriebsstruktur prüft mit dir den Beratungsverlauf und ob etwas fehlt oder offen geblieben ist.
Raum für offene FragenMindestens einmal jährlich sprechen wir über Veränderungen: neuer Job, Gehalt, Hochzeit, Kinder, Immobilie, Trennung oder Ruhestand. Und passen deine Planung an dein echtes Leben an.
Persönlich · digital · telefonischIch decke selbst ein breites Spektrum an Beratungsthemen ab. Bei Spezialfragen kann ich zusätzlich auf Fachwissen aus meinem Team zurückgreifen.
Persönliche Beratung bleibt nahbar und von Mensch zu Mensch – je nach Anliegen bei mir oder bei einem fachlich passenden Ansprechpartner.
Dein Anliegen besprechenSpezialwissen, wenn deine Frage es braucht.
Manche Probleme brauchen keinen Finanzberater. Deshalb stelle ich mein Netzwerk gern zur Verfügung – von Fachleuten bis zu unternehmerischen Kontakten.
Ganzheitliche Beratung über nahezu alle relevanten Finanzbereiche. Keine Vermittlung privater Konsumentenkredite.
Erfahrungen aus der Beratung.
Bewertungen, die du selbst nachlesen kannst.
Viele Perspektiven auf eine persönliche Zusammenarbeit.
Alle Bewertungen ansehen Bewertungsstand: Oktober 2026


Kontinuierliche Weiterbildung gehört für mich zu professioneller Beratung dazu. Die Mitgliedschaft ist auch auf meinem Trustlocal-Profil ausgewiesen.
Profil ansehenNach der Umsetzung prüft ein Qualitätsbeauftragter aus dem Team den Beratungsverlauf und ob noch Fragen oder Themen offen sind.
Qualitätsgespräch kennenlernenAusgewählte Bewertungen, sinngemäß zusammengefasst.
Hervorgehoben werden die umfassende und professionelle Betreuung, schnelle Lösungen sowie die Beratung zu Geldanlage und Versicherungen.
Im Bewertungsprofil nachlesenBesonders positiv bewertet werden Fachwissen, Seriosität, Kundenorientierung und die verständliche Erklärung komplexer Finanzthemen.
Im Bewertungsprofil nachlesenDie Beratung wird als freundlich und verständlich beschrieben. Besonders geschätzt werden die Zeit für Fragen und einfache Erklärungen.
Im Bewertungsprofil nachlesenGelobt werden die ausführliche Beratung, verständliche Erklärungen, individuelle Lösungen sowie eine ehrliche und vertrauensvolle Betreuung.
Im Bewertungsprofil nachlesenBesonders hervorgehoben werden Transparenz, Geduld, ehrliches Interesse und eine individuell auf die persönliche Situation abgestimmte Beratung.
Im Bewertungsprofil nachlesenDie Bewertung hebt großes Engagement, hohe Fachkompetenz und den Anspruch hervor, für Kunden möglichst viel herauszuholen.
Im Bewertungsprofil nachlesenPositiv bewertet werden eine kompetente Beratung, schnelle Terminvereinbarung sowie Unterstützung bei Finanzen und Versicherungen.
Im Bewertungsprofil nachlesen
Welche Rolle spielen Kosten, Steuern und Flexibilität für deinen Weg?
Vergleich entdecken
Vom monatlichen Budget zu einer Vorstellung davon, was möglich sein kann.
Budget verstehen
Ein Blick auf deinen gewünschten Lebensstandard und die Planung für morgen.
Vorsorge einordnenGlücklich leben, finanziell frei, innerlich klar.
Ein anderer Blick auf Geld und ein selbstbestimmtes Leben.
Wie Geld, Minimalismus, Unternehmertum und ein selbstbestimmtes Leben zusammenpassen können.
Ja. Die hier gezeigten öffentlichen Tools kannst du kostenfrei ausprobieren. Eine Berechnung ist eine erste Orientierung und verpflichtet dich zu keinem Beratungsgespräch.
Sie helfen dir, Zusammenhänge zu verstehen und Szenarien zu vergleichen. Ob ein Ergebnis zu deiner persönlichen Situation passt, welche Annahmen sinnvoll sind und welche nächsten Schritte daraus folgen, lässt sich im Gespräch genauer einordnen.
Mit einem kostenfreien, unverbindlichen Erstgespräch. Wir sprechen über deine Situation und deine Ziele. Danach entsteht Schritt für Schritt ein Konzept. Du entscheidest in Ruhe, was du umsetzen möchtest.
Ja. Gespräche sind in Berlin und online möglich. Für den laufenden Austausch können wir je nach Anliegen auch telefonieren.
Wenn am Monatsende weniger übrig bleibt, liegt das selten nur am Kaffee unterwegs oder an spontanen Einkäufen. Meist sind es die regelmäßigen Abbuchungen, die unbemerkt Spielraum nehmen. Fixkosten nachhaltig reduzieren heißt deshalb nicht, wahllos zu streichen. Es heißt, laufende Ausgaben so zu ordnen, dass sie zu deinem Leben, deinem Schutzbedarf und deinen langfristigen Zielen passen.
Eine niedrige Monatsrate ist kein Erfolg, wenn sie später eine teure Lücke bei der Absicherung, eine unpassende Finanzierung oder unnötigen Stress verursacht. Der bessere Maßstab lautet: Welche Kosten stiften heute einen echten Nutzen - und welche laufen nur weiter, weil sich seit Vertragsabschluss niemand mehr damit beschäftigt hat?
Fixkosten wiederholen sich. Genau das macht sie relevant. Eine Einsparung von 30 Euro im Monat klingt zunächst überschaubar. Über ein Jahr sind das 360 Euro, über mehrere Jahre deutlich mehr. Noch wichtiger: Dieses Geld steht nicht nur einmalig zur Verfügung, sondern Monat für Monat für Rücklagen, eine Altersvorsorge, einen Immobilienwunsch oder schlicht für mehr Ruhe im Alltag.
Gleichzeitig sind Fixkosten persönlich. Die Wohnsituation eines Paares mit Kinderwunsch lässt sich nicht mit der eines Berufseinsteigers vergleichen. Wer selbstständig ist, braucht häufig andere Sicherheiten als jemand im Angestelltenverhältnis. Und eine Familie mit Eigentum sollte Verträge anders priorisieren als jemand, der flexibel zur Miete lebt. Pauschale Spartipps greifen deshalb oft zu kurz.
Der erste Schritt ist nicht die Kündigung, sondern der Überblick. Sammle Kontoauszüge, Kreditkartenabrechnungen und Vertragsunterlagen der vergangenen drei bis sechs Monate. Ordne wiederkehrende Ausgaben nach Bereichen: Wohnen, Energie, Versicherungen, Mobilität, Telekommunikation, Betreuung, Mitgliedschaften und Finanzierung. Auch jährliche Zahlungen gehören auf den Monatswert heruntergerechnet in diese Übersicht.
Ein Haushaltsrechner kann dabei helfen, aus vielen Einzelbuchungen ein klares Bild zu machen. Entscheidend ist nicht, jede Ausgabe perfekt zu kategorisieren. Du willst erkennen, welche Verträge deine finanzielle Planung dauerhaft prägen und wo sich eine Prüfung wirklich lohnt.
Bei Versicherungen wirkt Sparen besonders verlockend: Beitrag sehen, Vertrag kündigen, Abbuchung entfällt. Doch der Beitrag allein sagt nichts darüber aus, ob ein Vertrag sinnvoll ist. Eine günstige Absicherung mit entscheidenden Leistungslücken kann im Ernstfall teuer werden. Umgekehrt kann ein alter Tarif mehr kosten, obwohl er nicht mehr zu deinem Beruf, Einkommen oder Familienstand passt.
Prüfe daher zuerst, welches Risiko du tatsächlich trägst. Eine private Haftpflichtversicherung gehört für die meisten Menschen zur grundlegenden Absicherung. Bei Berufsunfähigkeit, Risikolebensversicherung oder Krankentagegeld hängt der Bedarf stark von Einkommen, Angehörigen, Rücklagen und beruflicher Situation ab. Bei Sachversicherungen können sich Doppelungen ergeben, etwa wenn Leistungen bereits über einen anderen Vertrag, den Arbeitgeber oder eine Kreditkarte bestehen.
Besondere Vorsicht ist bei der privaten Krankenversicherung geboten. Ein Tarifwechsel, eine Selbstbeteiligung oder der Wechsel von Leistungen kann langfristige Folgen haben. Hier geht es nicht um einen schnellen Beitragsvergleich, sondern um Gesundheit, Leistungsumfang und die Entwicklung über viele Jahre. Auch eine Kündigung einer Berufsunfähigkeitsversicherung sollte nie erfolgen, bevor eine tragfähige Alternative verbindlich steht.
Nachhaltig sparen bedeutet in diesem Bereich: Verträge bündeln, wenn das fachlich sinnvoll ist, unnötige Bausteine entfernen, Tarifoptionen prüfen und den Schutz an die aktuelle Lebensphase anpassen. Nicht jede Reduzierung ist eine Verbesserung. Eine Beratung, die zuerst den Bedarf klärt und erst dann über Produkte spricht, schützt vor diesem Denkfehler.
Die größten festen Ausgaben liegen häufig beim Wohnen. Miete oder Darlehensrate, Hausgeld, Nebenkosten, Strom, Heizung und Instandhaltung bilden zusammen einen Kostenblock, der sich nicht mit einem Tarifwechsel allein lösen lässt. Trotzdem lohnt sich die genaue Betrachtung, denn gerade bei Energieverträgen, Abschlagszahlungen oder nicht mehr passenden Wohnflächen entstehen oft vermeidbare Belastungen.
Bei Eigentum kommt ein weiterer Punkt hinzu: Eine zu knapp kalkulierte Finanzierung kann die monatliche Rate zwar niedrig halten, aber spätere Instandhaltungen ausblenden. Umgekehrt ist eine hohe Sondertilgung nicht automatisch der beste Weg, wenn dafür der Notgroschen fehlt oder wichtige Vorsorgeziele auf der Strecke bleiben. Die richtige Aufteilung hängt von Zinsbindung, Rücklagen, Einkommen und deiner Risikobereitschaft ab.
Auch Mobilität sollte nicht nur als Autokredit oder Leasingrate betrachtet werden. Versicherung, Wartung, Stellplatz, Kraftstoff, Laden, Reparaturen und Wertverlust gehören in die Rechnung. Wer in einer gut angebundenen Stadt lebt, hat andere Optionen als eine Familie auf dem Land. Es geht nicht darum, unbedingt auf ein Auto zu verzichten. Es geht darum, die gesamte monatliche Belastung gegen den tatsächlichen Nutzen zu stellen.
Streaming, Mobilfunk, Internet, Software, Fitnessstudio und Mitgliedschaften sind selten allein der Grund für finanzielle Engpässe. In der Summe können sie jedoch mehrere hundert Euro monatlich ausmachen. Gerade weil die Beträge einzeln klein wirken, werden sie bei Veränderungen im Leben oft übersehen: nach einem Umzug, Jobwechsel, einer Trennung, Elternzeit oder wenn sich Gewohnheiten schlicht verändert haben.
Gehe diese Verträge nicht mit der Haltung durch, dass alles Überflüssige wegmuss. Eine Mitgliedschaft, die du regelmäßig nutzt und die dir guttut, kann ihren Preis wert sein. Frag dich stattdessen: Nutze ich das Angebot wirklich? Gibt es günstigere Tarife mit gleichem Nutzen? Läuft ein Vertrag doppelt? Und wann kann ich kündigen oder wechseln?
Setze dir danach feste Prüftermine. Einmal im Jahr reicht für viele Verträge aus. Bei größeren Lebensereignissen sollte die Prüfung früher erfolgen. So wird aus einer einmaligen Aufräumaktion eine Gewohnheit, die deine Finanzplanung dauerhaft stabiler macht.
Ratenzahlungen können Fixkosten stark erhöhen, selbst wenn jede einzelne Rate überschaubar erscheint. Besonders kritisch wird es, wenn mehrere Verpflichtungen parallel laufen und kaum noch freie Liquidität bleibt. Dann kann schon eine ungeplante Rechnung die Planung aus dem Gleichgewicht bringen.
Bevor du zusätzliche Verträge eingehst, solltest du prüfen, wie viel deines verfügbaren Einkommens bereits fest gebunden ist. Dazu zählen nicht nur Kredite, sondern auch Leasing, Abos, Unterhalt, Versicherungen und regelmäßige Sparraten. Sparraten sind grundsätzlich sinnvoll, dürfen aber nicht dazu führen, dass du für kurzfristige Ausgaben wieder teure Lösungen brauchst.
Ein finanzieller Puffer ist deshalb kein unproduktives Geld. Er schützt davor, bei jeder Reparatur, Zahnarztrechnung oder Einkommensunterbrechung langfristige Ziele aufgeben zu müssen. Wie groß dieser Puffer sein sollte, hängt von deiner Lebenssituation ab. Haushalte mit schwankendem Einkommen oder Verantwortung für Kinder brauchen meist mehr Reserve als Menschen mit sehr sicherem Einkommen und niedrigen laufenden Verpflichtungen.
Die Reihenfolge entscheidet darüber, ob Einsparen langfristig funktioniert. Beginne mit einer vollständigen Übersicht. Markiere dann Verträge mit hoher monatlicher Belastung, solche mit baldigen Kündigungsfristen und Kosten, bei denen du Nutzen oder Leistung nicht klar benennen kannst. Erst danach vergleichst du Alternativen.
Bei komplexen Themen lohnt sich ein zweiter Blick, bevor du handelst. Das gilt besonders für Altersvorsorge, Versicherungen, Immobilienfinanzierung und Kapitalanlagen. Wer ausschließlich auf die Monatsrate schaut, übersieht leicht Laufzeiten, Garantien, steuerliche Folgen, Zinsrisiken oder fehlende Leistungen. Gute Entscheidungen verbinden die kurzfristige Entlastung mit dem Blick auf die nächsten zehn, zwanzig oder dreißig Jahre.
Abrahamson.tools arbeitet deshalb nicht mit dem Gedanken, möglichst viele Verträge zu verändern. Im Mittelpunkt steht zunächst eine strukturierte Bestandsaufnahme: Was ist vorhanden, was davon passt noch und welche Ziele sollen finanziell Raum bekommen? Daraus können konkrete nächste Schritte entstehen - manchmal ein Tarifwechsel, manchmal eine Kündigung, manchmal bewusst keine Veränderung.
Wenn du Fixkosten senkst, entsteht Spielraum. Plane bewusst, was mit ihm passieren soll. Ohne Verwendungszweck verschwindet die Ersparnis oft im Alltag. Ein Teil kann in den Notgroschen fließen, ein Teil in die Altersvorsorge oder in ein konkretes Familienziel. Auch eine moderat höhere Tilgung kann passend sein, wenn Rücklagen und Absicherung bereits stehen.
Lege nicht jeden frei werdenden Euro fest. Finanzielle Freiheit bedeutet auch, dass dein Budget Luft für Veränderungen lässt. Ein neues Kind, eine berufliche Chance, ein Umzug oder eine Phase mit geringerem Einkommen sind leichter zu bewältigen, wenn nicht jede Monatsrate bereits verplant ist.
Die beste Fixkostenentscheidung fühlt sich nicht wie Verzicht an. Sie gibt dir das gute Gefühl, dass dein Geld verlässlich für das arbeitet, was dir wirklich wichtig ist - heute und in den Lebensphasen, die noch vor dir liegen.
39 Artikel zu Finanzen, Vorsorge, Versicherungen, Immobilien und deinem finanziellen Spielraum.
Fixkosten nachhaltig reduzieren: Prüfe Verträge, Wohnen, Energie und Absicherung sinnvoll, ohne wichtigen Schutz oder deine Ziele später zu gefährden.
Elternzeit finanziell vorbereiten: Mit Elterngeld, Rücklagen und klarem Budget schafft ihr Ruhe für die erste Zeit als Familie zu Hause und im Alltag.
Mit fünf Kriterien für Finanzberater erkennst du Beratung, die zu deinem Leben passt: transparent, ganzheitlich und auch langfristig an deiner Seite.
Finanzielle Lebensplanung schrittweise erstellen: Mit klaren Zielen, Prioritäten und regelmäßigen Checks eine Planung entwickeln, die wirklich trägt.
Die Bauzinsen Entwicklung einordnen: Erfahre, was Zinsen bewegt, wie du Angebote vergleichst und deine Finanzierung langfristig solide planst fürs eigene Leben.
PKV Selbstbehalt richtig wählen: So findest du einen Tarif, der Beitrag, Rücklagen und Gesundheitskosten langfristig dauerhaft passend ausbalanciert.
Finanzberater oder Honorarberater: Erfahre, wie Vergütung, Produktauswahl und Beratungspflicht deine Finanzentscheidungen langfristig beeinflussen.
Wie viel Versicherungsschutz brauche ich? Erfahre, welche Risiken zählen, wie du Lücken erkennst und deine Absicherung passend planst und Kosten steuerst.
Eine Erbschaft finanziell sinnvoll anlegen: Liquidität sichern, Steuern prüfen und dein Vermögen langfristig passend strukturieren für klare Ziele.
Die beste Geldanlage für Einsteiger passt zu deinem Ziel, deinem Zeitplan und deiner Absicherung. So schaffst du einen klaren, ruhigen Start ohne Druck.
Wie funktioniert eine Finanzberatung? Erfahre, wie Analyse, Strategie, Umsetzung und regelmäßige Anpassung deine Ziele langfristig begleiten kann.
Versicherungsmakler Erfahrungen zeigen, worauf es ankommt: transparente Vergütung, echte Bedarfsanalyse und Betreuung, die mit deinem Leben mitwächst.
Der Ratgeber Absicherung bei Selbstständigkeit zeigt, welche Risiken zuerst zählen und wie du Schutz, Liquidität und Vorsorge sinnvoll planst und ordnest.
Altersvorsorge Lücke selbst ermitteln: Mit klaren Zahlen, realistischen Annahmen und einem Plan, der zu deinem Leben und deinen Zielen passt.
Immobilienkauf Nebenkosten im Überblick: So kalkulierst du Grunderwerbsteuer, Notar, Grundbuch und Maklerkosten realistisch vor dem Kauf gut einplanst.
Baufinanzierung Zinsprognose 2026: So ordnest du Zinsentwicklung, Rate, Zinsbindung und Anschlussfinanzierung für deine Immobilienplanung sinnvoll ein.
Eine Investmentstrategie nach Risikoprofil entwickeln hilft dir, Renditechancen, Sicherheit und Lebensziele sinnvoll, klar und langfristig zu verbinden.
ETF oder Rentenversicherung vergleichen: Welche Lösung passt zu deinem Alter, deinen Zielen, Steuern, Kosten und dem Bedarf an lebenslanger Rente heute?
Ein Finanzplan bei Jobwechsel schützt deinen Alltag, ordnet Vorsorge und Absicherung und gibt deinem höheren Gehalt eine klare Richtung langfristig neu.
bAV beim Arbeitgeberwechsel: Was passiert mit Vertrag und Guthaben? Erfahre, welche Optionen du hast und was du vor dem Wechsel klären musst - rechtzeitig.
Altersvorsorge Optionen für Selbstständige: Erfahre, wie du Liquidität, Steuern und Renditechancen zu einem tragfähigen Plan ausrichtest.
Gesetzliche private Krankenversicherung Vergleich: So prüfst du Beiträge, Leistungen, Familienpläne und Rückkehrmöglichkeiten mit Weitblick für Zukunft.
Der Leitfaden Baufinanzierung für Paare zeigt, wie ihr Budget, Eigenkapital, Darlehen und Absicherung fair und langfristig gemeinsam sicher aufstellt.
Vermögensaufbau mit ETFs verständlich planen: Erfahre, wie Sparrate, Risiko, Kosten und dein Leben zu einer langfristigen Anlagestrategie passen können.
Kapitalanlage-Immobilie finanzieren: So planst du Eigenkapital, Rate, Rücklagen und Steuern realistisch - für ein Investment, das langfristig trägt.
Was legt dein Arbeitgeber zur bAV dazu? Berechne den Bruttozuschuss direkt und erfahre, warum Beitrag, Nettobelastung und spätere Rente getrennt zählen.
Private Finanzanalyse erstellen: Erfasse Einnahmen, Verträge und Ziele, erkenne Lücken und entwickle einen Plan für dein Leben von morgen.
So kannst du die Rendite einer Kapitalanlageimmobilie richtig berechnen: inklusive Kaufnebenkosten, Rücklagen, Finanzierung und realistischer Annahmen.
Immobilienfinanzierung monatliche Rate berechnen: Berücksichtige Zins, Tilgung, Nebenkosten und Reserven für deine realistische Planung.
Berufsunfähigkeitsschutz für junge Familien schützt euer Einkommen, wenn Arbeit nicht mehr geht. Erfahre, worauf es bei Auswahl und Budget ankommt. Klar.
Private Krankenversicherung Wechsel prüfen: Leistungen, Beiträge und Gesundheitsfragen richtig vergleichen und langfristig sicher für dich entscheiden.
Nachhaltig Geld anlegen: Kriterien helfen dir, Wirkung, Risiko und Rendite realistisch zu prüfen - für ein Portfolio, das zu deinen Zielen passt gut.
Was könnten aus deiner Sparrate werden? Rechne deinen ETF-Sparplan direkt durch und ordne Laufzeit, Risiko und Renditeannahmen für die Altersvorsorge ein.
Zwei Menschen. Ein Geldplan? Berechnet euren monatlichen Spielraum und findet gemeinsame Prioritäten für Rücklagen, Wohnen und Vorsorge.
Notgroschen-Höhe für Familien berechnen: Mit einer klaren Methode findest du die passende Reserve für Fixkosten, Kinder und unerwartete Ausgaben sicher.
Welche Ausgaben fressen deinen Spielraum? Rechne dein Haushaltsbudget nach und prüfe, wo ein passender Vergleich laufende Kosten senken könnte.
Gehalt da. Geld weg? Berechne euer verfügbares Familienbudget direkt: Einnahmen minus Fixkosten, Alltag und Rücklagen. Kostenlos, ohne Anmeldung.
Altersvorsorgedepot und betriebliche Altersvorsorge richtig verbinden: Was Förderung, Flexibilität und Kosten für deine Rente wirklich bedeuten können.
bAV oder private Vorsorge? Vergleiche Zuschuss, Flexibilität und spätere Abgaben. Mit Schnellrechner für deinen Arbeitgeberzuschuss – ohne Anmeldung.
Du hast bis zum Ende gescrollt.
Jetzt können wir über deinen nächsten Schritt sprechen.
Wo lässt sich mehr Budget finden? Was soll daraus werden? Lass uns gemeinsam auf deine Fragen schauen – und auf den nächsten Schritt, der zu deinem Leben passt.
Kostenfreies Erstgespräch. Unverbindlich.
Das kostenfreie Erstgespräch ist unverbindlich. Tragen Sie Ihre Kontaktdaten ein oder buchen Sie direkt einen Termin.
Das Kontaktformular wird geladen. Alternativ können Sie direkt einen Termin auswählen.
Direkt Termin buchen ↗
GEDANKEN, DIE WEITERBRINGEN
Geld verstehen.
Weiterdenken.
Einblicke zu Budget, Vermögen und den Entscheidungen dazwischen. Direkt von Norman — auf YouTube, Instagram und TikTok.
Gespeicherter Feed vom 07.10.2026
Zum YouTube-KanalWarum Sicherheit im Portfolio mit wachsendem Vermögen wichtiger wird als Rendite
Video öffnenSo werden unsere Kinder durch Zinseszins zu Multimillionären – schon mit 50 Euro im Monat
Video öffnenPatchwork-Familie: Frühzeitig Erbrecht und Steuerrecht klären
Video öffnenWarum bleibt trotz Gehalt kein Geld zum Sparen? Tipps zur Budgetoptimierung
Video öffnenBeeindruckende Einsparungen: Wie wir Kunden helfen, monatlich hunderte Euro zu sparen
Video öffnenNachhaltiger Vermögensaufbau für Einsteiger – Mein Kanal
Video öffnenMit dem Öffnen eines Videos wird YouTube geladen. Alle Videos findest du auch direkt auf @abrahamsonnorman7098.